
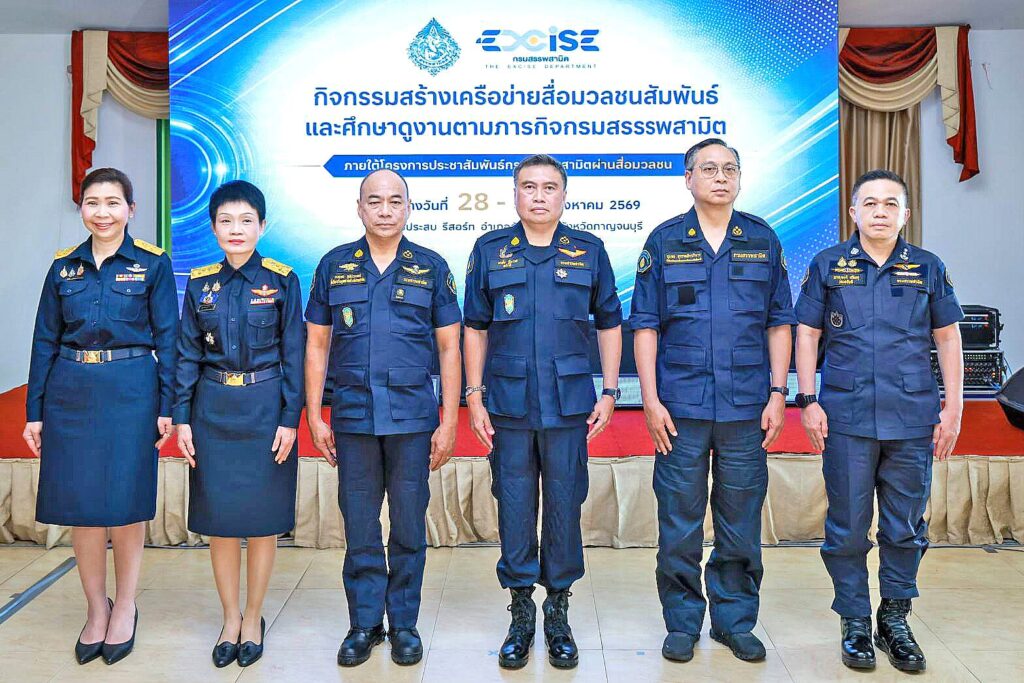
สังขละบุรี อำเภอติดแนวชายแดนไทย-เมียนมา ใน จ.กาญจนบุรี ภาพจำของหลายคนคงเป็นมนต์เสน่ห์ของสะพานมอญ วิถีชีวิตริมน้ำ และการท่องเที่ยวเชิงวัฒนธรรม
แต่เมื่อมองให้ลึกลงไปในมิติของเศรษฐกิจและความมั่นคงทางภาษี พื้นที่ชายแดนตะวันตกที่มีช่องทางธรรมชาติทอดยาวแห่งนี้ กลับเป็น “จุดยุทธศาสตร์หน้าด่าน” ที่สำคัญยิ่งของการค้าระหว่างประเทศ และเป็นประตูบานใหญ่สำหรับการส่งออกสินค้าภายใต้การกำกับดูแลของกรมสรรพสามิต ไม่ว่าจะเป็น บุหรี่ เครื่องดื่ม หรือเบียร์
ภารกิจของกรมสรรพสามิตในพื้นที่ลักษณะนี้ จึงเปรียบเสมือนการรักษาสมดุลของตาชั่งสองฝั่ง ด้านหนึ่งคือการอำนวยความสะดวกทางการค้าแก่ผู้ประกอบการที่ทำธุรกิจอย่างถูกต้อง เพื่อให้สินค้าไทยสามารถส่งออกไปแข่งขันในตลาดต่างประเทศได้อย่างคล่องตัว ภายใต้หลักการที่ว่า “คนที่ทำถูกต้อง ต้องส่งออกได้สะดวก และส่งออกจริงต้องออกไปจริง”
ขณะเดียวกัน ตาชั่งอีกฝั่งก็ต้องรับหน้าที่รักษาความมั่นคงทางภาษี ป้องกันไม่ให้มีการลักลอบนำสินค้าผิดกฎหมายเข้ามาตามแนวชายแดน เพราะหากปล่อยปละละเลย สินค้าเถื่อนเหล่านั้นจะกลับมาทำลายกลไกราคา บั่นทอนผู้ประกอบการที่สุจริต และสร้างความสูญเสียต่อรายได้ของแผ่นดินอย่างมหาศาล
นี่จึงเป็นที่มาของการยกระดับแนวทางทำงานของกรมสรรพสามิต จากการเน้นจับกุมเมื่อพบการกระทำผิด ไปสู่การวิเคราะห์ข้อมูลเพื่อประเมินความเสี่ยงและป้องกันปัญหาตั้งแต่ต้นทาง ภายใต้ยุทธศาสตร์ Data Driven Enforcement หรือการบังคับใช้กฎหมายที่ขับเคลื่อนด้วยข้อมูล โดยใช้สังขละบุรีเป็นพื้นที่สะท้อนแนวทางการทำงานที่ต้องจัดการให้ตรงกับบริบทของแต่ละพื้นที่
โชว์ปราบปราม 11 เดือนกว่า 3.5 หมื่นคดี
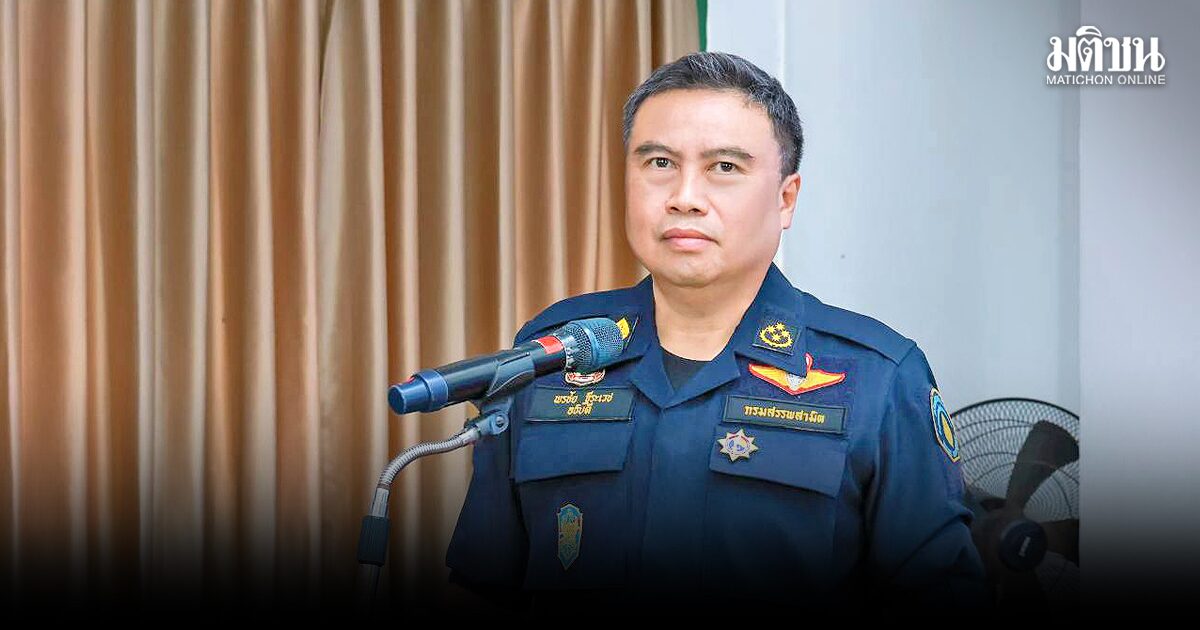
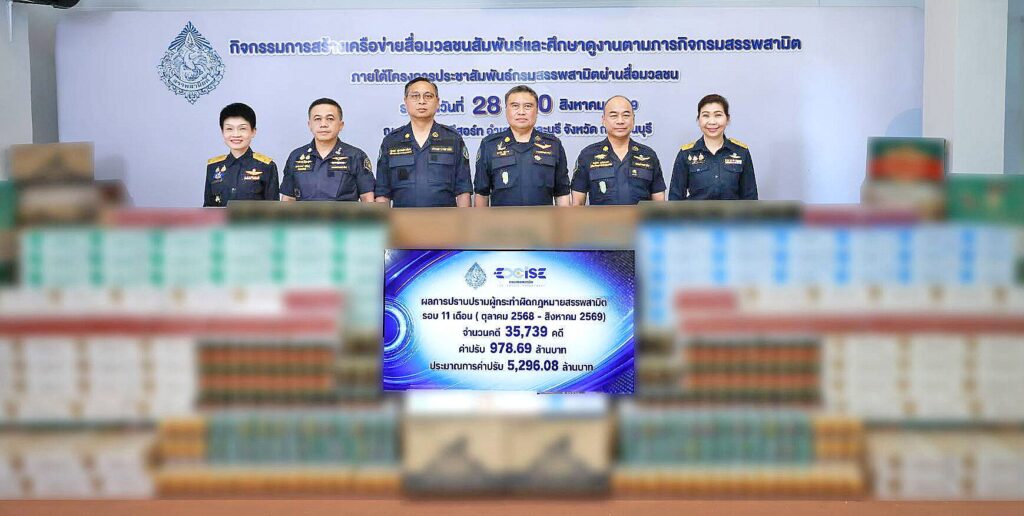
พรชัย ฐีระเวช อธิบดีกรมสรรพสามิต ให้ข้อมูลว่า ผลการป้องกันและปราบปรามการกระทำผิดกฎหมายสรรพสามิตในรอบ 11 เดือนของปีงบประมาณ 2569 พบว่า กรมสรรพสามิตจับกุมผู้กระทำผิดได้รวม 35,739 คดี เพิ่มขึ้น 5.84% จากช่วงเดียวกันของปีก่อน มีมูลค่าการเปรียบเทียบปรับและประมาณการค่าปรับรวม 6,274.77 ล้านบาท เพิ่มขึ้น 14.98%
สินค้าที่พบการกระทำผิดมากที่สุดคือยาสูบ ซึ่งเพิ่มขึ้น 32.68% รองลงมาคือสุราและน้ำมัน
อย่างไรก็ตาม ตัวเลขการจับกุมไม่ใช่คำตอบทั้งหมดของประสิทธิภาพการทำงาน เพราะหากการปราบปรามทำได้เพียงจับกุมภายหลังเกิดเหตุ ปัญหาก็อาจเกิดซ้ำได้อีก กรมสรรพสามิตจึงต้องการยกระดับการทำงานให้สามารถมองเห็นความเสี่ยงและกำหนดมาตรการได้ก่อนที่สินค้าผิดกฎหมายจะเข้าสู่ตลาด
“เป้าหมายของกรมสรรพสามิต ไม่ใช่ทำอย่างไรปีหน้าจะมีจำนวนคดีมากกว่าปีนี้ แต่ทำอย่างไรให้สินค้าผิดกฎหมายเข้าสู่ตลาดไม่ได้ ให้คนที่คิดจะใช้ช่องว่างของระบบหลีกเลี่ยงภาษีมีต้นทุนสูงขึ้น ทำได้ยากขึ้น และถูกเราพบได้ง่ายขึ้น ในทางกลับกันคนที่ทำธุรกิจถูกต้องตามกฎหมาย ต้องดำเนินธุรกิจและส่งออกได้สะดวกขึ้น” พรชัยระบุ
ข้อมูลเจาะจงพื้นที่ชายแดนถึงตลาดออนไลน์
แนวทาง Data Driven Enforcement อาศัยข้อมูลหลายด้าน ทั้งสถิติการจับกุม สภาพพื้นที่ เส้นทางเคลื่อนย้ายสินค้า จุดพักและกระจายสินค้า ข้อมูลจากหน่วยงานภาครัฐ ภาคเอกชน ตลอดจนเบาะแสจากประชาชน มาวิเคราะห์ร่วมกันเพื่อประเมินความเสี่ยงและกำหนดมาตรการให้เหมาะสมกับลักษณะการกระทำผิด
กรมสรรพสามิตนำแนวคิดการป้องกันและปราบปรามแบบ “ต้นน้ำ-กลางน้ำ-ปลายน้ำ” มาใช้วิเคราะห์เชิงลึก โดยต้นน้ำครอบคลุมพื้นที่ชายแดนและแหล่งที่มาของสินค้า กลางน้ำคือเส้นทางลำเลียง จุดพัก และจุดกระจายสินค้า ส่วนปลายน้ำคือร้านค้า ตลาด และผู้บริโภค
เมื่อพฤติกรรมการกระทำผิดในแต่ละพื้นที่แตกต่างกัน มาตรการจึงต้องปรับให้เหมาะสม จากแนวคิด One-Size-Fits-All หรือการใช้มาตรการเดียวทั่วประเทศ ไปสู่ Tailored Enforcement ที่เน้นการบังคับใช้กฎหมายให้สอดคล้องกับความเสี่ยงเฉพาะพื้นที่
ในพื้นที่ชายแดน ทั้งทางบกและทางทะเล กรมสรรพสามิตมุ่งสกัดกั้นการลักลอบนำเข้าสินค้าผิดกฎหมาย โดยบูรณาการข้อมูลกับหน่วยงานด้านความมั่นคง ศุลกากร ทหาร ตำรวจ และฝ่ายปกครอง พร้อมเฝ้าระวังช่องทางธรรมชาติและเส้นทางรองที่อาจถูกใช้ลำเลียงสินค้า รวมถึงเชื่อมโยงข้อมูลทางทะเลกับทางบก เพื่อขยายผลไปยังเครือข่ายที่เกี่ยวข้อง
ส่วนพื้นที่อุตสาหกรรมอย่าง จ.สมุทรสาคร ซึ่งมีแรงงานจำนวนมาก กรมสรรพสามิตนำผลสำรวจซองบุหรี่เปล่าของภาคเอกชนมาประกอบการวิเคราะห์ พบสัดส่วนบุหรี่ผิดกฎหมายสูงเกือบ 70% จึงต้องดำเนินการทั้งการชี้เป้าแหล่งจำหน่ายและการสื่อสารสร้างความเข้าใจแก่ผู้บริโภค ทั้งภาษาไทยและภาษาต่างประเทศ เพื่อลดความต้องการซื้อสินค้าผิดกฎหมาย
ขณะที่กรุงเทพมหานครและปริมณฑลชั้นใน ซึ่งเป็นพื้นที่เศรษฐกิจที่มีประชากรหนาแน่นและกำลังซื้อสูง รูปแบบการกระทำผิดเปลี่ยนไปสู่ช่องทางออนไลน์และระบบขนส่งพัสดุเอกชน กรมสรรพสามิตจึงร่วมมือกับกองบัญชาการตำรวจสอบสวนกลาง (CIB) และผู้ให้บริการโลจิสติกส์ เพื่อนำข้อมูลการสืบสวนมาคัดกรองเส้นทางและพฤติกรรมต้องสงสัย ตัดวงจรเครือข่ายกระจายสินค้าก่อนถึงมือผู้บริโภค
การทำงานลักษณะนี้จึงไม่ได้มองเพียงว่าสินค้าผิดกฎหมายถูกพบที่ไหน แต่ต้องย้อนกลับไปดูว่าสินค้ามาจากแหล่งใด ผ่านเส้นทางใด และมีเครือข่ายใดเกี่ยวข้อง เพื่อให้การบังคับใช้กฎหมายตรงจุดและลดโอกาสเกิดการกระทำผิดซ้ำ
อุดช่องโหว่‘บุหรี่เวียนเทียน’
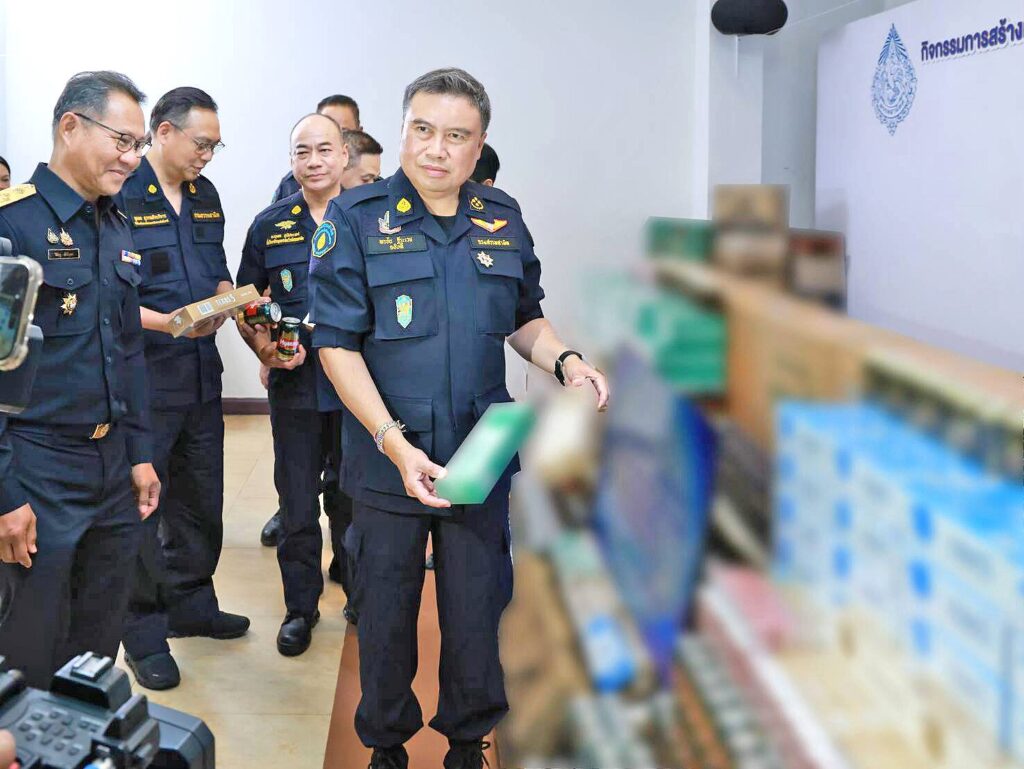
อีกหนึ่งโจทย์ที่กรมสรรพสามิตกำลังเร่งแก้ไขคือปัญหา “บุหรี่เวียนเทียน” หรือกรณีบุหรี่ที่ได้รับสิทธิยกเว้นภาษีเพื่อส่งออก ก่อนถูกลักลอบนำกลับเข้ามาจำหน่ายในประเทศไทย
ที่ผ่านมา การยกเว้นภาษีสรรพสามิตให้กับบุหรี่ ยาสูบ และเครื่องดื่มที่ผลิตเพื่อส่งออก มีวัตถุประสงค์เพื่อลดต้นทุนของผู้ประกอบการและเพิ่มขีดความสามารถในการแข่งขันในตลาดต่างประเทศ แต่จากการติดตามผลการดำเนินงานพบช่องโหว่ เมื่อสินค้าบางส่วนถูกลักลอบนำกลับเข้ามาผ่านช่องทางธรรมชาติตามแนวชายแดน ก่อนรวบรวมและกระจายจำหน่ายในประเทศ
เมื่อสินค้าได้รับยกเว้นภาษีตั้งแต่ต้นทาง ต้นทุนจึงต่ำกว่าสินค้าที่เสียภาษีอย่างถูกต้อง ผู้กระทำผิดสามารถนำสินค้ากลับมาขายตัดราคาและทำกำไรจากส่วนต่าง ขณะที่รัฐสูญเสียรายได้ และผู้ประกอบการที่ปฏิบัติตามกฎหมายต้องเผชิญการแข่งขันที่ไม่เป็นธรรม
พรชัยระบุว่า กรมสรรพสามิตเตรียมปรับปรุงหลักเกณฑ์ โดยเปลี่ยนจากการยกเว้นภาษีตั้งแต่ต้นทาง เป็นการจัดเก็บภาษีไว้ก่อน แล้วให้ผู้ประกอบการนำหลักฐานการส่งออกจริงมายื่นขอคืนภาษีภายหลัง
ตัวอย่างที่นายพรชัยยกขึ้นอธิบายคือ หากบุหรี่มีต้นทุนเดิมซองละ20 บาท เมื่อมีการจัดเก็บภาษีล่วงหน้า ต้นทุนอาจเพิ่มขึ้นเป็นซองละ 30 บาท หากมีการลักลอบนำสินค้ากลับเข้ามาจำหน่าย ผู้กระทำผิดก็ต้องแบกรับต้นทุนที่สูงขึ้น ทำให้การกระทำผิดมีความเสี่ยงและไม่คุ้มค่าเช่นเดิม
ขณะเดียวกัน การคืนภาษีจะต้องผ่านการตรวจสอบหลักฐานใบขนสินค้าขาออกของกรมศุลกากรอย่างละเอียด เพื่อพิสูจน์ว่าสินค้าได้ส่งออกจริง โดยบุหรี่เพื่อการส่งออกมีลักษณะแตกต่างจากบุหรี่จำหน่ายในประเทศ เช่น ไม่มีภาพคำเตือนสุขภาพบนซอง และมีข้อความ Export Only เพื่อช่วยให้เจ้าหน้าที่ตรวจสอบได้
ปัจจุบัน ร่างระเบียบดังกล่าวอยู่ระหว่างกระบวนการรับฟังความคิดเห็นและประชาพิจารณ์ผ่านเว็บไซต์ของกรมสรรพสามิต โดยจะเปิดรับฟังความคิดเห็นเป็นเวลา 30 วัน ก่อนนำข้อคิดเห็นมาปรับปรุงร่างระเบียบ และเปิดรับฟังความคิดเห็นอีกครั้งเป็นเวลา 30 วัน คาดว่าจะมีความชัดเจนเกี่ยวกับมาตรการบังคับใช้ภายในสิ้นปี 2569
มาตรการนี้จึงเป็นอีกแนวทางในการปิดช่องโหว่ของสิทธิประโยชน์ทางภาษี โดยยังคงเปิดทางให้ผู้ประกอบการที่ส่งออกจริงได้รับคืนภาษีตามหลักเกณฑ์ ขณะเดียวกันก็เพิ่มต้นทุนและความเสี่ยงให้กับผู้ที่หวังใช้สิทธิประโยชน์ดังกล่าวเป็นช่องทางหลีกเลี่ยงภาษี
เป้าหมายไม่ใช่จับมากแต่ป้องกันให้ได้ก่อน
พรชัยระบุว่า ระยะต่อไปกรมสรรพสามิตจะยกระดับการทำงาน 3 ด้าน ได้แก่ การใช้ข้อมูลเชิงลึกให้ครอบคลุมมากขึ้น การกำหนดมาตรการให้ตรงกับบริบทของแต่ละพื้นที่ และการบูรณาการแลกเปลี่ยนข้อมูลระหว่างหน่วยงานเพื่อวิเคราะห์ความเสี่ยงร่วมกัน โดยเป้าหมายไม่ใช่การเพิ่มจำนวนคดี แต่เป็นการป้องกันไม่ให้สินค้าผิดกฎหมายเข้าสู่ตลาด และอำนวยความสะดวกให้ผู้ประกอบการที่ทำธุรกิจอย่างถูกต้อง
สำหรับแนวทางการทำงานในระยะต่อไป กรมสรรพสามิตจะให้ความสำคัญกับการใช้ข้อมูล การวิเคราะห์ความเสี่ยง และการบูรณาการความร่วมมือระหว่างหน่วยงาน เพื่อให้การบังคับใช้กฎหมายเหมาะสมกับสภาพปัญหาของแต่ละพื้นที่ แทนการใช้มาตรการรูปแบบเดียวกันทั่วประเทศ
กรมสรรพสามิตจะเดินหน้ายกระดับการใช้ข้อมูล การวิเคราะห์ความเสี่ยง และการบูรณาการความร่วมมือกับทุกภาคส่วนอย่างต่อเนื่อง เพื่อให้การบังคับใช้กฎหมายมีประสิทธิภาพและตรงจุดมากยิ่งขึ้น โดยจะเปลี่ยนจากแนวคิด ‘มาตรการเดียวใช้ทั่วประเทศ’สู่ ‘พื้นที่ต่างกัน ความเสี่ยงต่างกัน มาตรการก็ต้องต่างกัน’ (From One-Size-Fits-All to Tailored Enforcement) เพื่อให้มาตรการสอดคล้องกับบริบทและระดับความเสี่ยงของแต่ละพื้นที่
“เป้าหมายสำคัญไม่ใช่การเพิ่มจำนวนคดี แต่คือการทำให้สินค้าผิดกฎหมายเข้าสู่ตลาดได้ยากขึ้น ผู้ประกอบการที่ปฏิบัติถูกต้องสามารถดำเนินธุรกิจและส่งออกได้สะดวกขึ้น พร้อมรักษารายได้ของรัฐความน่าเชื่อถือของระบบภาษี และความเป็นธรรมทางเศรษฐกิจอย่างยั่งยืน” พรชัยระบุ
ท้ายที่สุด สังขละบุรีโมเดลจึงสะท้อนโจทย์สำคัญของการบริหารระบบภาษีว่า จะทำอย่างไรให้การจัดเก็บรายได้ของรัฐ การอำนวยความสะดวกทางการค้า และการแข่งขันที่เป็นธรรมเดินหน้าไปด้วยกันได้
เพราะประสิทธิภาพของการปราบปรามไม่ได้วัดจากจำนวนคดีเพียงอย่างเดียว แต่ต้องวัดจากความสามารถในการปิดช่องโหว่ ป้องกันการกระทำผิดซ้ำ
และทำให้สิทธิประโยชน์ทางภาษีเกิดประโยชน์ตามวัตถุประสงค์อย่างแท้จริง