
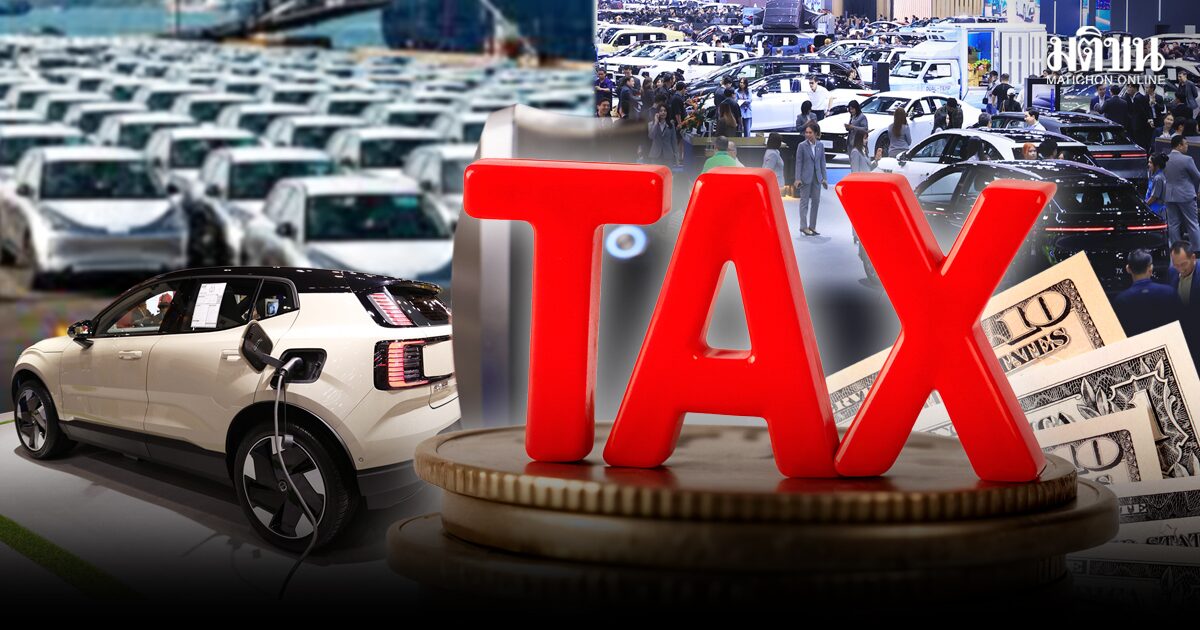
การเปลี่ยนผ่านจากรถยนต์สันดาปสู่รถยนต์ไฟฟ้าเดินหน้าเร็วขึ้นทุกปี โจทย์สำคัญของไทยไม่ได้อยู่เพียงการทำให้คนหันมาใช้รถอีวีมากขึ้น แต่เมื่อรถไฟฟ้าจะกลายเป็นสินค้าหลักของตลาดแล้ว ประเทศไทยจะได้อะไรจากการเปลี่ยนผ่านครั้งนี้ ทั้งในแง่การลงทุน การผลิต การจ้างงาน การใช้ชิ้นส่วนในประเทศ และรายได้จากการส่งออก
แม้ตลาดรถยนต์ไฟฟ้าจะเติบโตอย่างรวดเร็ว แต่ขณะที่ผู้ประกอบการไทย โดยเฉพาะผู้ผลิตชิ้นส่วน ต้องเผชิญแรงกดดันจากรถยนต์นำเข้าและการแข่งขันด้านต้นทุนกับผู้ผลิตรายใหญ่จากจีน
มติคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ หรือบอร์ดอีวี เมื่อวันที่ 10 กันยายน 2569 จึงถือเป็นจุดเปลี่ยนสำคัญ เมื่อภาครัฐเตรียมรื้อโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าใหม่
เป้าหมายไม่ได้มีเพียงการจัดเก็บภาษีเพิ่ม แต่ต้องการใช้โครงสร้างภาษีเป็นเครื่องมือคัดกรองการลงทุน เพื่อให้ผู้ประกอบการที่เข้ามาลงทุนและผลิตจริงในประเทศไทยได้รับแรงจูงใจมากกว่าเข้ามาจำหน่ายเพียงอย่างเดียว
⦁เปลี่ยนนำเข้า สู่ลงทุนผลิต
หลังการประชุมบอร์ดอีวี ลวรณ แสงสนิท ปลัดกระทรวงการคลัง ระบุว่า รายละเอียดอัตราภาษีสรรพสามิตรถยนต์ไฟฟ้าและทิศทางนโยบายยังอยู่ในอำนาจการพิจารณาของกระทรวงการคลังและคณะรัฐมนตรี โดยคาดว่าจะมีความชัดเจนภายในเดือนกันยายน 2569 นี้
ขณะที่ พรชัย ฐีระเวช อธิบดีกรมสรรพสามิต ระบุถึงหลักการสำคัญของการปรับโครงสร้างภาษีว่า ต้องการดึงดูดการลงทุนระยะยาว ลดการนำเข้าเชิงพาณิชย์เพียงอย่างเดียว ส่งเสริมให้ไทยเป็นศูนย์กลางการผลิตและส่งออกยานยนต์ไฟฟ้า และเพิ่มการใช้ชิ้นส่วนภายในประเทศ เพื่อพัฒนาผู้ผลิตชิ้นส่วนไทยและสร้างความแข็งแกร่งให้กับห่วงโซ่อุปทาน
หลักการดังกล่าวถูกนำมาวางเป็นโครงสร้างภาษี 3 ระดับ หรือ 3 เทียร์
เทียร์แรก คือ ผู้ประกอบการที่ผลิตในประเทศและใช้ชิ้นส่วนภายในประเทศ จะได้รับอัตราภาษีต่ำที่สุด
เทียร์สอง คือ ผู้ประกอบการที่นำเข้ารถยนต์ควบคู่กับการผลิตเพื่อทดลองตลาด จะได้รับอัตราภาษีระดับกลาง
ส่วนเทียร์สาม คือ ผู้ประกอบการที่นำเข้ารถยนต์มาจำหน่ายในเชิงพาณิชย์โดยไม่มีการลงทุนและไม่ได้ใช้ชิ้นส่วนภายในประเทศ จะต้องเสียภาษีในอัตราสูงที่สุด
โครงสร้างดังกล่าวสะท้อนทิศทางของภาครัฐที่ต้องการเปลี่ยนวิธีคิดจากการให้สิทธิประโยชน์เพื่อกระตุ้น “ยอดขายอีวี” ไปสู่การใช้สิทธิประโยชน์เพื่อสร้างฐานการผลิตอีวี
ปัจจุบันรถยนต์ไฟฟ้าที่นำเข้าเสียภาษีสรรพสามิต 10% ส่วนการผลิตในประเทศที่ไม่ได้รับการส่งเสริมอยู่ที่ 8% และการผลิตในประเทศที่ได้รับการส่งเสริมอยู่ที่ 2% โดยอัตราใหม่สำหรับกลุ่มนำเข้าตามหลักการจะสูงกว่า 10% แต่อย่างไรก็ตาม ตัวเลขในแต่ละระดับยังอยู่ระหว่างการหารือ
ที่สำคัญ กลุ่มที่นำเข้าเพียงอย่างเดียวจะเป็นกลุ่มแรกที่ถูกปรับเข้าสู่โครงสร้างใหม่ ขณะที่ภาคเอกชนอยู่ระหว่างหารือเรื่องระยะเวลาผ่อนผันก่อนมาตรการมีผลบังคับใช้
ขณะเดียวกัน สิ่งที่บอร์ดอีวีเห็นชอบไม่ได้มีเพียงการปรับโครงสร้างภาษี แต่ยังมีการตั้งคณะอนุกรรมการ 2 ชุด เพื่อรองรับการเปลี่ยนผ่านของอุตสาหกรรม ได้แก่ ชุดแรก คือ คณะอนุกรรมการส่งเสริมอุตสาหกรรมการผลิตยานยนต์สมัยใหม่และชิ้นส่วน มีหน้าที่ส่งเสริมการพัฒนาห่วงโซ่การผลิตตลอดวงจรชีวิต รวมถึงการบริหารจัดการแบตเตอรี่ใช้แล้วและการกำจัดซากรถยนต์ โดยมี วราวุธ ศิลปอาชา รัฐมนตรีว่าการกระทรวงอุตสาหกรรม เป็นประธาน
ชุดสอง คือ คณะอนุกรรมการพัฒนาระบบโครงสร้างพื้นฐานเพื่อรองรับการอัดประจุยานยนต์ไฟฟ้า เพื่อผลักดันโครงสร้างพื้นฐานและสถานีชาร์จให้เพียงพอต่อการใช้งาน โดยมี เอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน เป็นประธาน
นอกจากนี้ ยังมอบหมายให้ปลัดกระทรวงการคลังศึกษามาตรการส่งเสริมการใช้และผลิตรถยนต์ไฟฟ้าเชิงพาณิชย์และจักรยานยนต์ไฟฟ้าเพิ่มขึ้น
⦁ไม่ใช่แค่ขายแต่ต้องผลิตให้ได้
การขยับโครงสร้างภาษีครั้งนี้เกิดขึ้นท่ามกลางข้อกังวลของอุตสาหกรรมยานยนต์ไทยที่กำลังเผชิญการเปลี่ยนผ่านครั้งใหญ่
ก่อนหน้านี้ สุโรจน์ แสงสนิท นายกสมาคมยานยนต์ไฟฟ้าไทย (EVAT) เดินหน้ารวมตัว 10 สมาคมในอุตสาหกรรมยานยนต์ และได้สะท้อนความกังวลว่า การขยายตัวของรถยนต์ไฟฟ้านำเข้า โดยเฉพาะรถยนต์สำเร็จรูปจากจีน อาจกระทบต่อฐานการผลิตในประเทศและผู้ผลิตชิ้นส่วนไทย ขณะเดียวกัน มาตรการ EV 3.5 ที่จะสิ้นสุดลงในปี 2570 ทำให้เกิดความกังวลเกี่ยวกับช่วงเปลี่ยนผ่านหลังสิ้นสุดมาตรการสนับสนุน
ข้อเสนอของภาคเอกชนจึงไม่ได้จำกัดอยู่เฉพาะการปรับภาษี แต่ครอบคลุมถึงการปรับปรุงกฎระเบียบเขตปลอดอากร การยกระดับ Local Content การส่งเสริมการใช้ชิ้นส่วนร่วม การปรับนโยบายส่งเสริมการลงทุน การแก้ปัญหาต้นทุนวัตถุดิบ การตรวจสอบถิ่นกำเนิดสินค้า การถ่ายทอดเทคโนโลยี รวมถึงการส่งเสริมการทดสอบและยกระดับมาตรฐานความปลอดภัย
สาระสำคัญของข้อเสนอคือ ไม่ได้ต้องการปิดกั้นรถยนต์ไฟฟ้านำเข้า แต่ต้องการให้การแข่งขันระหว่างผู้ประกอบการที่ลงทุนและผลิตจริงในประเทศไทย กับผู้ประกอบการที่นำเข้ารถมาจำหน่าย มีความสมดุลมากขึ้น และเร่งรัดให้รัฐบาลออกมาตรการที่ปกป้องผู้ประกอบการไทยอย่างเป็นรูปธรรม โดยต้องการให้ตัดสินใจเลือกระหว่างการเป็นเพียงตลาดบริโภค EV ราคาถูก หรือการคงสถานะฐานการผลิตยานยนต์ที่มั่นคงของโลก
⦁แฟร์เพลย์ให้ผู้ผลิตในประเทศ
ขณะที่ประเด็นเรื่องความเท่าเทียมในการแข่งขันถูกหยิบยกขึ้นมาโดยผู้ประกอบการรายใหญ่ในอุตสาหกรรมยานยนต์เช่นกัน
ศุภกร รัตนวราหะ รองกรรมการผู้จัดการใหญ่ บริษัท โตโยต้า มอเตอร์ ประเทศไทย จำกัด ระบุว่า ประเด็นสำคัญอยู่ที่ความเหลื่อมล้ำทางการแข่งขัน โดยเฉพาะเมื่อรถยนต์อีวีจากจีนสามารถนำเข้ามาจำหน่ายในประเทศไทยด้วยโครงสร้างภาษีที่แตกต่างจากรถยนต์ที่ผลิตในประเทศ ในมุมของโตโยต้า ผู้บริโภคได้ประโยชน์จากรถยนต์ราคาถูกลง แต่โจทย์ที่ต้องพิจารณาควบคู่กันคือ ประเทศไทยได้รับประโยชน์กลับมาในรูปของการลงทุน การผลิต การจ้างงาน การใช้ชิ้นส่วน และรายได้ภาษีมากน้อยเพียงใด
“เห็นได้จากในช่วง 4-5 ปีที่ผ่านมา รัฐบาลพยายามส่งเสริมรถยนต์อีวี โดยการสนับสนุนเงินมูลค่า 100,000 และ 50,000 บาท ซึ่งเป็นการใช้เงินจากภาษี ขณะที่ค่ายรถบางรายอาศัยช่องว่างดังกล่าวนำเข้ารถมาจำหน่าย โดยที่ไม่มีแผนงานชัดเจนในการลงทุนในประเทศไทย ซึ่งตรงนี้ทำให้ผู้ที่ตั้งใจเข้ามาลงทุนในประเทศไทยเสียเปรียบ” ศุภกรกล่าว
ศุภกรระบุว่า ขณะที่รถยนต์ผลิตในประเทศไทยยังต้องเสียภาษีในทุกขั้นตอน รถนำเข้าจากจีนจ่าย 8% และยังได้การสนับสนุนภาษีจากรัฐบาลอีก เรียกว่ามีการสนับสนุนในส่วนของอัตราภาษีตรงนี้แล้ว ค่ายรถจีนได้คืนไปหมด นั่นหมายความว่า ผู้บริโภคได้ใช้รถยนต์ที่ราคาถูกลงเป็นเรื่องที่ดี แต่ประเทศได้อะไรจากการสนับสนุนและจ่ายโดยรัฐบาล ซึ่ง “ค่ายรถจีนมีแต่ได้กับได้” ตรงนี้ไม่ได้หมายความว่าเราไม่สนับสนุนให้ผู้บริโภคได้ใช้รถยนต์ราคาถูกลง แต่เราต้องการให้รัฐบาลลงมาพิจารณาถึงรายละเอียดอย่างแท้จริง และถึงแม้โตโยต้านั้นจะได้รับผลกระทบจากการปรับโครงสร้างภาษีรถยนต์นำเข้าครั้งนี้ก็ตาม แต่เราก็ยอม เพราะเราต้องการให้เกิดการแข่งขันที่เป็นธรรม หรือ “แฟร์เพลย์” โดยยึดหลักประโยชน์ของประเทศไทยต้องมาก่อน
⦁ประเมินภาษีใหม่ดันต้นทุนอีวีนำเข้าพุ่ง
นอกจากนี้ คำถามที่ตามมาคือ เมื่อรถอีวีนำเข้าต้องเผชิญภาษีที่สูงขึ้น ราคาขายรถยนต์ไฟฟ้าจะปรับขึ้นมากน้อยเพียงใด
สุรพงษ์ ไพสิฐพัฒนพงษ์ ที่ปรึกษาประธานและโฆษกกลุ่มอุตสาหกรรมยานยนต์ สภาอุตสาหกรรมแห่งประเทศไทย ระบุว่า บริษัทที่นำเข้ารถยนต์ไฟฟ้าโดยไม่มีแผนการผลิตในประเทศ หากต้องเสียภาษีสรรพสามิตในอัตราที่สูงขึ้น หลังพ้นระยะเวลาผ่อนผัน ย่อมมีผลต่อต้นทุนและราคาจำหน่ายรถยนต์ไฟฟ้า อย่างไรก็ตาม ลูกค้าที่จองรถไว้แล้วจะยังคงได้ราคาตามที่จองไว้ ส่วนราคาจะปรับเพิ่มขึ้นมากน้อยเพียงใด ยังขึ้นอยู่กับนโยบายของแต่ละบริษัทและภาวะตลาด รวมถึงว่าผู้ประกอบการแต่ละรายยังต้องการทำตลาดในประเทศไทยมากน้อยเพียงใด จึงยังไม่สามารถระบุได้ว่าราคารถยนต์ไฟฟ้าจะเพิ่มขึ้นในระดับใดอย่างแน่นอน
ขณะเดียวกัน ตลาดรถยนต์ไฟฟ้าในประเทศยังมีโอกาสขยายตัว โดยสุรพงษ์ประเมินว่า ยอดขายรถยนต์ไฟฟ้าในประเทศปี 2569 มีโอกาสมากกว่า 200,000 คัน และในระยะกลางอาจขยายตัวได้ถึง 1 ล้านคัน โดยราคาน้ำมันที่สูงขึ้นจากสถานการณ์ความขัดแย้งในตะวันออกกลางเป็นอีกปัจจัยที่อาจสนับสนุนความต้องการรถยนต์ไฟฟ้า
ในมุมของผู้ประกอบการ ขนาดตลาดในประเทศจึงยังเป็นปัจจัยสำคัญต่อการตัดสินใจลงทุน โดยหากตลาดไทยมีขนาดใหญ่ขึ้น ย่อมมีความน่าสนใจต่อผู้ผลิตรถยนต์ไฟฟ้าที่ต้องการเข้ามาตั้งฐานการผลิต ขณะที่ที่ผ่านมา มาตรการส่งเสริมรถยนต์ไฟฟ้าของไทยในช่วง 4 ปี สามารถกระตุ้นความต้องการในประเทศ และดึงผู้ผลิตรถยนต์ไฟฟ้ารายใหญ่เข้ามาตั้งโรงงานในไทยเพื่อผลิตและส่งออกแล้ว
การเปลี่ยนแปลงของอุตสาหกรรมรถยนต์ไฟฟ้าไม่ได้เกิดขึ้นเฉพาะในไทย โดยจีนมีนโยบายส่งเสริมให้ผู้ผลิตรถยนต์ไฟฟ้าออกไปตั้งฐานการผลิตในต่างประเทศ เพื่อขยายตลาดและผลิตเพื่อส่งออก รวมถึงหลีกเลี่ยงผลกระทบจากมาตรการกีดกันทางการค้าในประเทศต่างๆ ประเด็นนี้จึงทำให้การแข่งขันเพื่อดึงฐานการผลิตรถยนต์ไฟฟ้าเข้าสู่แต่ละประเทศมีความสำคัญมากขึ้น
⦁ดึงอีวีพร้อมรักษาฐานผลิตเดิม
อีกประเด็นที่ผู้บริโภคจับตามองคือ หากรถ EV นำเข้าต้องเผชิญภาษีที่สูงขึ้น ราคาจำหน่ายในประเทศไทยจะปรับขึ้นมากน้อยเพียงใด ส่วนนี้ สุรพงษ์ระบุว่า หลักการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าแบบ 3 เทียร์ ถือเป็นแนวทางที่ดี เนื่องจากให้น้ำหนักกับการมีฐานการผลิตและการใช้ชิ้นส่วนในประเทศ โดยผู้ประกอบการที่ลงทุนและสร้างมูลค่าเพิ่มในไทยควรได้รับเงื่อนไขทางภาษีที่แตกต่างจากผู้ประกอบการที่นำเข้ารถยนต์สำเร็จรูปเข้ามาจำหน่ายเพียงอย่างเดียว
อย่างไรก็ตาม แม้รถยนต์ไฟฟ้าจะเข้ามาเป็นส่วนหนึ่งของฐานการผลิตเพื่อส่งออกแล้ว แต่โครงสร้างการส่งออกของไทยยังมีรถกระบะและรถยนต์เครื่องยนต์สันดาปเป็นฐานหลัก ดังนั้น การเปลี่ยนผ่านไปสู่ EV จึงต้องเดินควบคู่กับการรักษาความสามารถในการแข่งขันของฐานการผลิตเดิม ดังนั้น สุรพงษ์เสนอให้ภาครัฐพิจารณามาตรการสนับสนุนรถยนต์ไฮบริด รวมถึงรถกระบะที่สามารถใช้ B20 เพื่อช่วยพยุงตลาดรถกระบะในช่วงที่ยอดขายได้รับผลกระทบจากการเข้มงวดด้านสินเชื่อ และกำลังการผลิตลดลง
ดังนั้น ภาพรวม สุรพงษ์มองว่า การปรับโครงสร้างภาษีควรทำให้เกิดความสมดุลระหว่างการส่งเสริมรถยนต์ไฟฟ้ากับการรักษาฐานอุตสาหกรรมยานยนต์เดิมของไทย ซึ่งรถยนต์เครื่องยนต์สันดาปและรถกระบะยังมีความสำคัญต่อห่วงโซ่อุปทานในประเทศ เนื่องจากใช้ชิ้นส่วนในประเทศมากกว่า 90% ขณะที่ไทยยังมีฐานการผลิตรถยนต์เครื่องยนต์สันดาปประมาณ 2 ล้านคันต่อปี และเป็นหนึ่งในฐานการผลิตรถยนต์สำคัญของโลก
ทั้งนี้ โจทย์ของรัฐบาลจึงอยู่ที่การหาจุดสมดุลระหว่าง “รถอีวีราคาจับต้องได้” กับ “ฐานผลิตที่สร้างมูลค่าให้ประเทศ” เพราะเป้าหมายของการเปลี่ยนผ่านอุตสาหกรรมยานยนต์ไม่ควรจบลงเพียงการมีรถอีวีวิ่งบนถนนจำนวนมากขึ้น
แต่ต้องตอบให้ได้ว่า รถเหล่านั้นสร้างอะไรให้เศรษฐกิจไทย…