
ผู้เชี่ยวชาญการเงินแนะ วางกรอบ 7 ทางเลือกให้ตรงกระแสเงินสดและความเสี่ยง อย่าดูแค่ดอกเบี้ยตํ่าหรือวงเงินสูง
แหล่งเงินทุนธุรกิจสามารถจัดได้เป็น 7 กลุ่มหลัก ตั้งแต่เงินของเจ้าของ สินเชื่อ กลไกคํ้าประกัน เครื่องมือที่อิงลูกหนี้และทรัพย์สิน นักลงทุน ตลาดทุน ไปจนถึง Project Finance และ Cross-Border Financing แต่ไม่มีแหล่งทุนใดดีที่สุดสำหรับทุกกิจการ เพราะเงินทุนแต่ละประเภทมีอายุ ต้นทุน สิทธิ เงื่อนไข และความเสี่ยงต่างกัน
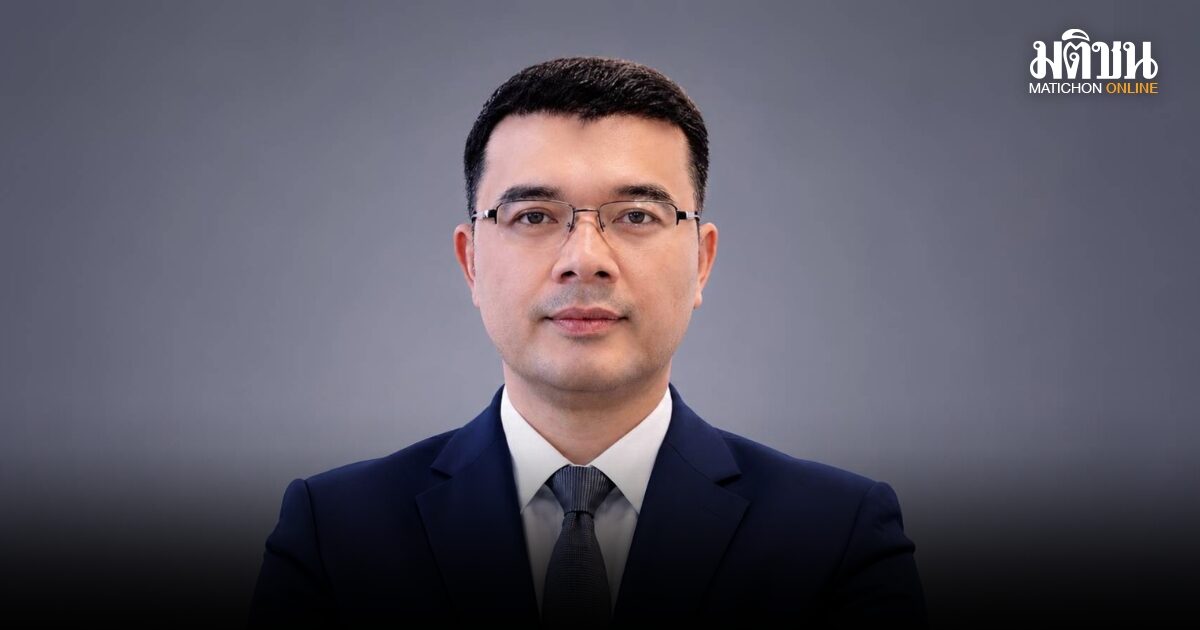
เชาว์รัตน์ ลี้รัตนะตระกูล Strategic Financial & Infrastructure Advisor อธิบายว่า การหาเงินทุนไม่ควรเริ่มจากคำถามว่า “ที่ใดให้วงเงินสูงหรืออนุมัติเร็วที่สุด” แต่ควรเริ่มจากการตอบให้ชัดว่า เงินจะนำไปใช้ทำอะไร ต้องใช้เวลานานเพียงใด และกระแสเงินสดส่วนใดจะใช้ชำระคืนหรือสร้างผลตอบแทนให้ผู้ลงทุน
“เงินทุนที่หาได้ อาจไม่ใช่เงินทุนที่เหมาะกับธุรกิจ หากอายุเงิน ตารางชำระคืน และเงื่อนไขของผู้ให้ทุนไม่สอดคล้องกับวงจรสร้างรายได้ แม้กิจการมีโอกาสทำกำไรในระยะยาว ก็อาจขาดสภาพคล่องระหว่างทางได้”
ในที่นี้ “อายุเงิน” หมายถึงระยะเวลาตั้งแต่กิจการได้รับเงินจนถึงกำหนดชำระหรือคืนทุน เงินซื้อวัตถุดิบและเงินรองรับช่วงรอเก็บลูกหนี้เป็นความต้องการระยะสั้น ขณะที่การซื้อเครื่องจักร สร้างโรงงาน โรงแรม โรงพยาบาล
หรือโครงสร้างพื้นฐานเป็นการลงทุนที่คืนทุนช้ากว่า หากนำหนี้ระยะสั้นไปใช้กับทรัพย์สินระยะยาว ธุรกิจอาจต้องชำระหนี้ก่อนทรัพย์สินเริ่มสร้างรายได้
7 ทางเลือกเงินทุนสำหรับธุรกิจ
ทางเลือกเงินทุนสำหรับธุรกิจและโครงการสามารถจัดเป็น 7 กลุ่ม ได้แก่
1. เงินทุนภายในกิจการและเงินของเจ้าของ
2. สินเชื่อธนาคารและสถาบันการเงินเฉพาะกิจ
3. กลไกค้ำประกันและหลักประกันทางธุรกิจ
4. Factoring, Supply Chain Finance และ Leasing
5. นักลงทุนร่วมทุนและพันธมิตรเชิงกลยุทธ์
6. Crowdfunding, PP-SME และตลาดทุน
7. Project Finance และ Cross-Border Financing
ทั้ง 7 กลุ่มไม่ได้เป็น “ผู้ให้เงิน” ในความหมายเดียวกันทั้งหมด บางกลุ่มเป็นแหล่งเงินทุนโดยตรง บางกลุ่มเป็นเครื่องมือเปลี่ยนสิทธิหรือทรัพย์สินให้เป็นสภาพคล่อง และบางกลุ่มเป็นกลไกสนับสนุนเครดิตหรือโครงสร้างระดมทุน การจัดไว้ในกรอบเดียวกันมีเป้าหมายเพื่อให้เจ้าของกิจการเปรียบเทียบต้นทุน สิทธิ เงื่อนไข และความเสี่ยงได้ง่ายขึ้น
หลักคิดเบื้องต้นคือ เงินทุนหมุนเวียนควรสัมพันธ์กับรอบซื้อ–ขาย–เก็บเงิน เครื่องจักรและอาคารควรใช้เงินที่มีอายุใกล้เคียงกับช่วงสร้างรายได้ ธุรกิจที่กระแสเงินสดยังไม่แน่นอนอาจเหมาะกับทุนมากกว่าหนี้ ส่วนโครงการขนาดใหญ่ที่มีรายได้และสัญญาเฉพาะอาจพิจารณา Project Finance
1. เงินทุนภายในกิจการและเงินของเจ้าของ
กำไรสะสม เงินเพิ่มทุนจากผู้ถือหุ้นเดิม และเงินสดที่ปลดล็อกจากการลดสต็อกหรือเร่งเก็บลูกหนี้ เป็นจุดเริ่มต้นที่กิจการควรพิจารณาก่อนหาเงินจากภายนอก เพราะช่วยลดภาระดอกเบี้ยและข้อผูกพันต่อผู้ให้ทุนรายใหม่
อย่างไรก็ตาม เงินที่เจ้าของนำเข้ากิจการอาจอยู่ในรูปส่วนของผู้ถือหุ้นหรือเงินกู้ยืมจากผู้ถือหุ้น ซึ่งมีผลทางบัญชี ภาษี สิทธิ และลำดับการรับชำระต่างกัน จึงควรกำหนดสถานะและเงื่อนไขเป็นเอกสารให้ชัดเจน พร้อมรักษาเงินสำรองสำหรับกรณีรายได้ตํ่ากว่าคาด
2. สินเชื่อธนาคารและสถาบันการเงินเฉพาะกิจ
สินเชื่อเหมาะกับกิจการที่มีแหล่งชำระคืนค่อนข้างชัด ต้องการรักษาสัดส่วนหุ้นเดิม และสามารถรับภาระเงินต้นกับดอกเบี้ยตามกำหนดได้ ผู้ให้กู้มักพิจารณากระแสเงินสด งบการเงินและภาษี รายการเดินบัญชี ประวัติชำระหนี้ ภาระหนี้เดิม วัตถุประสงค์ใช้เงิน ประสบการณ์ของผู้บริหาร ความเสี่ยงอุตสาหกรรม และหลักประกันร่วมกัน
เจ้าของกิจการจึงควรเปรียบเทียบ “ต้นทุนรวม” ไม่ใช่เฉพาะอัตราดอกเบี้ย เพราะยังอาจมีค่าธรรมเนียม ค่า
ประเมินและจดทะเบียนหลักประกัน ประกันภัย เงื่อนไขก่อนเบิกเงิน ตลอดจน Covenant หรือข้อกำหนดที่ผู้กู้ต้องรักษาระหว่างอายุสัญญา หากผิดเงื่อนไขอาจกระทบสิทธิเบิกเงินหรือก่อให้เกิดเหตุผิดนัดได้
3. กลไกค้ำประกันและหลักประกันทางธุรกิจ
การค้ำประกันสินเชื่อของบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม หรือ บสย. อาจช่วยลดช่องว่างด้านหลักประกันตามคุณสมบัติและเงื่อนไขของแต่ละโครงการ แต่ บสย. ทำหน้าที่ค้ำประกัน ไม่ใช่ธนาคารผู้อนุมัติและจ่ายสินเชื่อ ผู้ประกอบการยังต้องยื่นคำขอต่อสถาบันการเงินและผ่านการพิจารณาเครดิต
กฎหมายหลักประกันทางธุรกิจเปิดทางให้นำทรัพย์สินที่มีมูลค่าทางเศรษฐกิจบางประเภท เช่น กิจการ สิทธิเรียกร้อง ลูกหนี้การค้า เครื่องจักร สินค้าคงคลัง ทรัพย์สินทางปัญญา และทรัพย์สินอื่นตามที่กฎหมายกำหนด มาเป็นหลักประกันได้โดยไม่ต้องส่งมอบการครอบครอง ทั้งนี้ คุณสมบัติของผู้รับหลักประกัน ประเภททรัพย์สิน การจดทะเบียนและการบังคับหลักประกันต้องเป็นไปตามกฎหมาย
การมีผู้ค้ำประกันหรือมีทรัพย์สินที่จดทะเบียนเป็นหลักประกันได้ ไม่ได้ทำให้สินเชื่อได้รับอนุมัติโดยอัตโนมัติ ผู้ให้กู้ยังต้องตรวจความสามารถชำระหนี้ ความเป็นเจ้าของ มูลค่า ลำดับสิทธิ และความสามารถในการบังคับหลักประกัน
4. Factoring, Supply Chain Finance และ Leasing
Factoring และ Invoice Financing เป็นเครื่องมือที่ช่วยเปลี่ยนลูกหนี้การค้าเป็นเงินสดก่อนวันครบกำหนด ส่วน Supply Chain Finance ใช้ข้อมูลการค้าและความน่าเชื่อถือของคู่ค้าในห่วงโซ่อุปทานเพื่อสนับสนุนสภาพคล่อง ขณะที่ Leasing หรือ Hire Purchase เหมาะกับการได้มาซึ่งรถ เครื่องจักร หรืออุปกรณ์ที่สร้างรายได้
เครื่องมือเหล่านี้มีโครงสร้างและสิทธิต่างกัน เจ้าของกิจการจึงควรตรวจว่าเป็นการซื้อสิทธิเรียกร้องหรือการให้สินเชื่อ มีสิทธิไล่เบี้ยกลับมายังผู้ขายหรือไม่ ใครรับความเสี่ยงเมื่อลูกหนี้ไม่จ่าย กรรมสิทธิ์ในทรัพย์อยู่กับใครระหว่างสัญญา และต้นทุนที่แท้จริงคำนวณจากยอดใด
5. นักลงทุนร่วมทุนและพันธมิตรเชิงกลยุทธ์
เงินลงทุนแบบหุ้นไม่มีตารางคืนเงินต้นเหมือนสินเชื่อทั่วไป จึงอาจเหมาะกับธุรกิจที่กำลังเติบโตแต่กระแสเงินสดยังไม่แน่นอน อย่างไรก็ตาม เจ้าของเดิมอาจต้องแบ่งหุ้น สิทธิออกเสียง อำนาจตัดสินใจ และมูลค่าในอนาคต
นักลงทุนมักพิจารณาตลาด ทีมบริหาร ความได้เปรียบในการแข่งขัน เทคโนโลยี แบรนด์ โอกาสเติบโต ระบบควบคุมภายใน ธรรมาภิบาล และทางออกจากการลงทุน ก่อนรับเงินจึงควรตกลงเรื่องมูลค่ากิจการ สัดส่วนหุ้น สิทธิยับยั้ง การแต่งตั้งกรรมการ การเข้าถึงข้อมูล การเพิ่มทุนรอบต่อไป และวิธีขายหุ้นหรือยุติความร่วมมือให้ชัดเจน
เงินจากนักลงทุนจึงไม่ใช่ “เงินฟรี” เพราะต้นทุนอาจอยู่ในรูปหุ้น สิทธิ อำนาจควบคุม และมูลค่าในอนาคตที่
เจ้าของเดิมต้องแบ่งให้ผู้อื่น
6. Crowdfunding, PP-SME และตลาดทุน
เมื่อกิจการพร้อมเปิดเผยข้อมูลและยกระดับระบบบัญชี การควบคุมภายใน และธรรมาภิบาล อาจพิจารณาระดมทุนผ่านช่องทางที่สำนักงาน ก.ล.ต. กำกับดูแล
การระดมทุนแบบ Crowdfunding ที่ให้หุ้นหรือหุ้นกู้เป็นสิ่งตอบแทน ต้องดำเนินการผ่าน Funding Portal ที่ได้รับความเห็นชอบจากสำนักงาน ก.ล.ต. โดย Funding Portal ทำหน้าที่คัดกรองคุณสมบัติและเป็นช่องทางเปิดเผยข้อมูลให้ผู้ลงทุน
PP-SME เป็นช่องทางเสนอขายหุ้นหรือหุ้นกู้แปลงสภาพในวงจำกัดภายใต้คุณสมบัติ ประเภทผู้ลงทุน และเงื่อนไขที่กำหนด ส่วน PO-SME เป็นช่องทางเสนอขายหุ้นสำหรับกิจการ SME หรือ Startup ที่จัดตั้งเป็นบริษัทมหาชนจำกัดและประสงค์เข้าสู่ LiVE Exchange โดยยังต้องยื่นแบบแสดงรายการข้อมูลและปฏิบัติตามหลักเกณฑ์ที่เกี่ยวข้อง
ตลาดทุนจึงไม่ใช่การประกาศรับเงินจากประชาชนได้โดยเสรี แต่เป็นระบบที่มีข้อกำหนดด้านผู้ลงทุน การเปิดเผยข้อมูล การใช้เงิน ธรรมาภิบาล และความรับผิดของกรรมการและผู้บริหาร
7. Project Finance และ Cross-Border Financing
Project Finance เหมาะกับโครงการที่สามารถแยกรายได้ สัญญา ทรัพย์สิน และความเสี่ยงออกจากกิจการส่วนอื่นโดยมักใช้นิติบุคคลเฉพาะกิจ หรือ Special Purpose Vehicle (SPV) และให้กระแสเงินสดของโครงการเป็นแหล่งชำระหนี้หลัก
ผู้ให้กู้จะตรวจสิทธิในที่ดิน ใบอนุญาต สัญญาก่อสร้าง ผู้รับเหมา เทคโนโลยี ผู้ดำเนินงาน สัญญารับซื้อหรือเช่า ประกันภัย เงินทุนผู้ถือหุ้น และสิทธิของผู้ให้กู้เมื่อโครงการไม่เป็นไปตามแผน โครงสร้างอาจเป็น Limited Recourse หรือ Non-Recourse ต่อผู้ถือหุ้นในระดับต่างกัน แต่ยังอาจมี Sponsor Support การรับประกันความแล้วเสร็จ หรือสิทธิไล่เบี้ยบางกรณีตามที่ตกลง
Cross-Border Financing เพิ่มชั้นความเสี่ยงจากคู่สัญญา สกุลเงิน กฎหมาย และการบังคับสิทธิข้ามประเทศ จึงควรตรวจอย่างน้อยเรื่องต่อไปนี้
ตัวตน นิติบุคคล อำนาจลงนาม และผู้ได้รับผลประโยชน์ที่แท้จริง หรือ Ultimate Beneficial Owner (UBO)
แหล่งที่มาของเงิน การรู้จักลูกค้า หรือ KYC การป้องกันการฟอกเงิน หรือ AML และมาตรการควํ่าบาตร
สกุลเงิน ความเสี่ยงอัตราแลกเปลี่ยน และแนวทางบริหารความเสี่ยง กฎเงินตราต่างประเทศและเอกสารที่ธนาคารต้องใช้ภาษีหัก ณ ที่จ่าย อนุสัญญาภาษีซ้อน เงื่อนไข Gross-up และอากรของเอกสาร
กฎหมายที่ใช้ หลักประกัน ลำดับสิทธิ และการบังคับสิทธิข้ามประเทศ การเก็บ ใช้ เปิดเผย และส่งหรือโอนข้อมูลส่วนบุคคลไปต่างประเทศ
ธนาคารแห่งประเทศไทยระบุว่า การซื้อ ขาย แลกเปลี่ยน หรือโอนเงินตราต่างประเทศต้องดำเนินการกับผู้ได้รับอนุญาต และอาจต้องแสดงหลักฐานตามลักษณะของธุรกรรม ด้านภาษี ผู้จ่ายเงินได้บางประเภทจากหรือในประเทศไทยให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่จัดตั้งตามกฎหมายต่างประเทศและมิได้ประกอบกิจการในประเทศไทย อาจมีหน้าที่หักและนำส่งภาษีตามมาตรา 70 แห่งประมวลรัษฎากร ทั้งนี้ ต้องพิจารณาประเภทเงินได้ ข้อเท็จจริง อัตราภาษี ข้อยกเว้นตามกฎหมาย และสิทธิประโยชน์ตามอนุสัญญาภาษีซ้อนที่เกี่ยวข้องเป็นรายกรณี
หากห้องข้อมูลสำหรับการตรวจสอบธุรกรรม หรือ Data Room มีข้อมูลส่วนบุคคล การเก็บ ใช้ เปิดเผย และส่งหรือโอนไปต่างประเทศต้องมีวัตถุประสงค์และฐานกฎหมายที่เหมาะสม จำกัดข้อมูลและสิทธิการเข้าถึง รักษาความมั่นคงปลอดภัย และปฏิบัติตามหลักเกณฑ์การโอนข้อมูลข้ามประเทศที่เกี่ยวข้อง
เชาว์รัตน์ยํ้าว่า Standby Letter of Credit หรือ SBLC และ Bank Guarantee หรือ BG แม้เป็นตราสารที่ออกโดยธนาคารจริง ก็ไม่ใช่เงินสด และไม่ได้ทำให้ธนาคารอีกแห่งอนุมัติสินเชื่อหรือวงเงินแก่ผู้รับประโยชน์ โดยอัตโนมัติ
สำหรับ SBLC ที่ข้อความตราสารระบุให้อยู่ภายใต้ ISP98 กฎดังกล่าวอธิบาย Standby ว่าเป็นภาระผูกพันที่เพิกถอนไม่ได้ เป็นอิสระ อิงเอกสาร และมีผลผูกพันเมื่อออก ส่วน BG ที่มีลักษณะเป็น Demand Guarantee และระบุใช้ URDG 758 จะอยู่ภายใต้หลักความเป็นอิสระจากความสัมพันธ์พื้นฐาน โดยผู้คํ้าประกันพิจารณาเอกสาร ไม่ใช่ข้อเท็จจริงของสินค้า บริการ หรือผลงาน
การมีกฎดังกล่าวไม่ได้หมายความว่า SBLC หรือ BG ทุกฉบับมีเงื่อนไขเหมือนกัน และไม่ได้แทนที่กฎหมายที่ใช้บังคับ ข้อความในตราสาร หรือการตรวจสอบความแท้จริง ความสามารถบังคับ และการยอมรับของธนาคารที่เกี่ยวข้อง
ภาระผูกพันตามตราสารกับการอนุมัติสินเชื่อจึงเป็นคนละกระบวนการ ธนาคารผู้พิจารณาวงเงินยังต้องประเมินผู้กู้ วัตถุประสงค์ แหล่งชำระคืน ความเสี่ยงประเทศ เงื่อนไขและอายุของตราสาร กฎหมาย หลักประกัน และนโยบายเครดิตของธนาคารเอง
ราคาประเมินที่ดินหรือทรัพย์สินไม่ใช่ตัวกำหนดวงเงินเพียงอย่างเดียว เพราะหลักประกันมีหน้าที่ช่วยลดความเสียหายเมื่อเกิดการผิดนัด ขณะที่ดอกเบี้ยและเงินต้นต้องชำระจากกระแสเงินสด
เจ้าของกิจการจึงควรแสดงหลักฐานว่า ยอดขาย ค่าเช่า ค่าบริการ สัญญารับซื้อ หรือกระแสเงินสดของโครงการจะรองรับภาระทางการเงินได้อย่างไร พร้อมทดสอบกรณีรายได้ตํ่า ต้นทุนสูง งานล่าช้า หรือดอกเบี้ยและค่าเงินเปลี่ยนแปลง
การไม่มีโฉนดไม่ได้หมายความว่าไม่มีทางเลือก ธุรกิจอาจพิจารณาสินเชื่อที่อิงกระแสเงินสด โครงการคํ้าประกัน หลักประกันทางธุรกิจ Factoring นักลงทุน หรือตลาดทุนตามคุณสมบัติ แต่ทุกทางยังต้องพิสูจน์ความสามารถสร้างรายได้และควบคุมความเสี่ยง
คำถามสำคัญจึงไม่ใช่เพียงว่า “มีทรัพย์สินหรือไม่” แต่คือ “มีหลักฐานอะไรที่ทำให้ผู้ให้ทุนเห็นแหล่งชำระคืนและควบคุมความเสี่ยงได้”
เชาว์รัตน์เสนอกรอบ 5 ด่านสำหรับคัดกรองทางเลือกเงินทุน โดยเป็นกรอบวิเคราะห์ของผู้ให้ความเห็น ไม่ใช่เกณฑ์อนุมัติสินเชื่อของสถาบันการเงินหรือรายการตรวจสอบทางกฎหมาย
1. Purpose and Tenor Fit — เงินตรงกับงานและระยะเวลาหรือไม่
วัตถุประสงค์ วิธีเบิก อายุเงิน และกำหนดชำระต้องสอดคล้องกับช่วงเวลาที่เงินลงทุนนั้นเริ่มสร้างกระแสเงินสด
2. Repayment or Return Capacity — มีเงินสดชำระหนี้หรือสร้างผลตอบแทนจริงหรือไม่
ต้องแยกกำไรทางบัญชีออกจากเงินสด และทดสอบว่าธุรกิจยังรับภาระได้หรือไม่เมื่อยอดขายต่ำ ต้นทุนสูง หรือโครงการล่าช้ากว่าแผน
3. Risk Allocation — ใครรับความเสี่ยงอะไร
ความเสี่ยงด้านตลาด ก่อสร้าง วัตถุดิบ เทคโนโลยี ดอกเบี้ย ค่าเงิน และกฎหมายต้องมีผู้รับผิดชอบ พร้อมกลไกลดหรือถ่ายโอนความเสี่ยง
4. Enforceability and Compliance — สิทธิ เอกสาร และการปฏิบัติตามกฎหมายพร้อมหรือไม่
ต้องตรวจอำนาจลงนาม ความเป็นเจ้าของ การโอนสิทธิ หลักประกัน ลำดับสิทธิ ภาษี ใบอนุญาต กฎหมายที่ใช้และกระบวนการเมื่อผิดนัด
5. Infrastructure of Trust — ข้อมูลและธรรมาภิบาลน่าเชื่อถือหรือไม่
ตัวเลขต้องย้อนกลับไปยังเอกสารต้นทางได้ ผู้เกี่ยวข้องเข้าถึงข้อมูลตามสิทธิ และระบบติดตามต้องพิสูจน์ได้ว่าเงินถูกใช้ตามวัตถุประสงค์
เมื่อทั้ง 5 ด่านทำงานร่วมกัน เงินทุนจะไม่ใช่เพียงเงินที่เข้าบัญชี แต่เป็นโครงสร้างที่ช่วยให้เจ้าของกิจการ ผู้ให้กู้ นักลงทุน คู่สัญญา และหน่วยงานกำกับทำงานร่วมกันบนข้อมูลที่ตรวจสอบได้
หัวใจของ Financial Architecture ไม่ใช่เพียงการตอบว่าจะหาเงินจากที่ใด แต่คือการออกแบบให้วัตถุประสงค์ อายุเงิน กระแสเงินสด ความเสี่ยง สัญญา ภาษี กฎหมาย และผู้เกี่ยวข้องทำงานร่วมกัน
เชาว์รัตน์ กล่าวทิ้งท้ายว่า “เมื่อกิจการมี Capital Readiness หรือความพร้อมด้านข้อมูล การเงิน กฎหมาย และธรรมาภิบาล และโครงการมี Project Bankability หรือโครงสร้างที่ผู้ให้ทุนประเมินความเสี่ยงได้ การเข้าถึงเงินทุนจะไม่ใช่เพียงการถามว่าได้เงินหรือไม่ แต่ต้องดูว่าเงินนั้นช่วยให้ธุรกิจชำระหนี้ เติบโต และรับมือกับความผันผวนได้เพียงใด การเจรจากับผู้ให้ทุนจึงควรเปลี่ยนจากการขอความเชื่อมั่นด้วยคำพูด ไปสู่การพิสูจน์ด้วยข้อมูล สัญญาและธรรมาภิบาลที่ตรวจสอบได้ นี่คือ Infrastructure of Trust ที่จะช่วยให้ธุรกิจและโครงการไทยเข้าถึงเงินทุนได้อย่างเป็นระบบและยั่งยืน”