
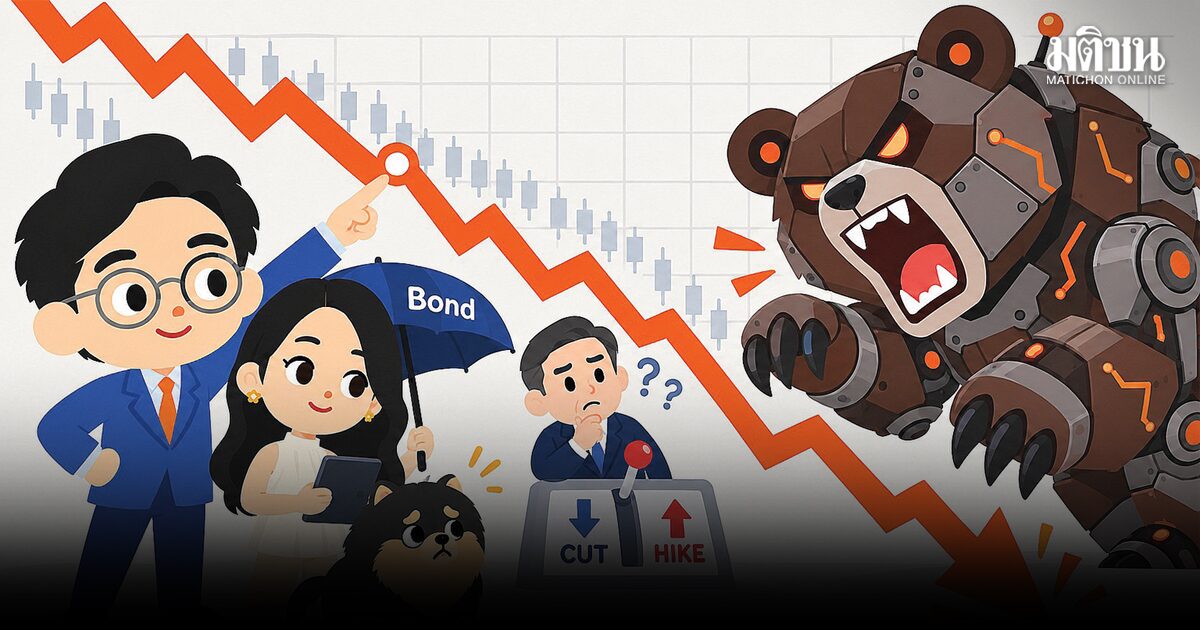
 ตลาดหมี AI มาแน่
จัดพอร์ตให้เป็น ไม่ตกใจแต่ก็ไม่ประมาท
ช่วงเดือนที่ผ่านมา หุ้นเทคโนโลยีเข้าสู่โหมดปรับฐานแรงอีกครั้งทั้งในสหรัฐและห่วงโซ่ชิปในเอเชีย แต่น่าแปลกที่ตลาดโดยรวมกลับดูไม่กังวลเท่ากับที่ราคาปรับลง
คำถามที่ผมได้รับกลับกลายเป็นว่า “เราเข้าลงทุนในหุ้นที่ปรับฐานรอบนี้เลยได้ไหม เพราะพัฒนาการของ AI และการลงทุนยังคงแข็งแกร่ง”
ก่อนจะตอบคำถามนี้ได้ผมมองว่านักลงทุนต้องรู้จักตลาดหมีที่กำลังเกิดขึ้น และอาจเกิดต่อไปหลังจากนี้ เพราะผลตอบแทนคาดหวัง และระยะเวลาในการกลับตัวอาจแตกต่างกันมาก
เริ่มจากทำความรู้จักตลาดหมี 3 แบบ และสำหรับธีม AI รอบนี้ ผมเชื่อว่าโอกาสเกิดตลาดหมีจากวัฏจักรเศรษฐกิจต่ำที่สุด
ตลาดหมีแบบแรกคือ Cyclical Bear หรือตลาดหมีจากวัฏจักรเศรษฐกิจ เกิดเมื่อเศรษฐกิจมีปัญหา กำไรหด การจ้างงานลด แล้วลากตลาดการเงินลงไปด้วย
รอบนี้ผมมองว่าไม่น่าจะเกิดขึ้น เพราะการลงทุนเดินหน้าต่อเนื่องแน่นอน บริษัทยักษ์ใหญ่จะทุ่มงบลงทุน AI กำไรบริษัทจะเติบโต และเศรษฐกิจสหรัฐ ไม่เสี่ยงเข้าสู่ภาวะถดถอยง่ายๆ
รูปแบบต่อมาคือ Event-Driven Bear (ตลาดหมีจากเหตุการณ์) เกิดจากเหตุการณ์นอกตลาดที่ทำให้ราคาเปลี่ยนแปลงอย่างรวดเร็ว มักลงแรง แต่กลับตัวเร็ว
ความเสี่ยงของตลาดหมีรอบนี้ ส่วนหนึ่งมีต้นเหตุมาจากบอนด์ยีลด์ และเงินเฟ้อที่สูงผิดปกติ ผลตอบแทนพันธบัตรสหรัฐ อายุ 10 ปี เคยพุ่งขึ้นแตะ 5.3% สูงสุดในรอบสองทศวรรษ ราคาน้ำมันดิบ WTI ทรงตัวสูงเหนือ 100 ดอลลาร์ต่อบาร์เรล จากความตึงเครียดในช่องแคบ Hormuz เงินเฟ้อสหรัฐขยับเป็น 3.7% และ Fed ภายใต้ Kevin Warsh ขึ้นดอกเบี้ยเป็น 3.75-4.00%
ในอดีต ตลาดหมีที่เกิดจากเหตุการณ์พิเศษมักกลับตัวได้รวดเร็ว เช่นในปี 1987 บอนด์ยีลด์ 10 ปีปรับตัวขึ้นไปเกือบ 10% กดดันให้ตลาดหุ้นสหรัฐร่วงราว 20% ในวันเดียว แต่ภายในราว 2 ปี ตลาดก็กลับมาที่เดิม
ตัวอย่างที่สอง คือไตรมาสสุดท้ายของปี 2018 ตลาดลงเกือบ 20% เพราะ Fed ขึ้นดอกเบี้ย แต่พอ Fed เปลี่ยนท่าที ตลาดก็กลับไปที่จุดสูงสุดได้ภายในราว 4 เดือน หรือเมื่อเดือนเมษายน 2025 หลังการประกาศภาษีนำเข้า ตลาดปรับฐานใกล้ระดับตลาดหมี ก่อนจะกลับมาทำสถิติใหม่ได้ภายใน 3 เดือนถัดมา
ตลาดหมีลักษณะนี้มีจุดร่วมคือเกิดจาก External Shock (ช็อกจากปัจจัยภายนอก) ขณะที่แนวโน้มการทำกำไรยังไม่เปลี่ยน การกลับตัวจึงเกิดได้อย่างรวดเร็ว
สิ่งที่ผมกังวลมากกว่าคือ AI อาจกลายเป็น Structural Bear (ตลาดหมีเชิงโครงสร้าง) จากการลงทุนที่เกินตัว และต้องใช้เวลาเติบโตเพื่อใช้หนี้อีกนาน
ประเด็นที่น่าสนใจคือ บริษัทคลาวด์ยักษ์ใหญ่ที่เคยชนะ เพราะเป็นธุรกิจที่ไม่ต้องลงทุนในสินทรัพย์ถาวรแต่เติบโตเร็ว วันนี้กลับกลายเป็นธุรกิจที่ใช้สินทรัพย์หนัก ลงทุนด้วยกระแสเงินสดจากการดำเนินงานเกือบทั้งหมด ต้องลดการซื้อหุ้นคืน และเริ่มกู้เงินเพิ่ม ผลตอบแทนต่อส่วนของผู้ถือหุ้นจึงมีโอกาสลดลงก่อนที่ผลิตภาพจาก AI จะมาถึง
ภาพนี้คล้ายช่วงปี 1999-2000 ที่บริษัทโทรคมนาคมกู้เงินมหาศาลเพื่อวางสายไฟเบอร์ทั่วโลก ผู้ขายอุปกรณ์ปล่อยกู้ให้ลูกค้ามาซื้อของตัวเอง สุดท้ายสายไฟเบอร์ส่วนใหญ่ไม่ได้ถูกใช้งานอีกหลายปี หลังฟองสบู่ดอทคอมแตกช่วงปี 2000-2002 ดัชนี S&P 500 ลงราว 49% ส่วน Nasdaq ลงราว 78% และใช้เวลาราว 15 ปีกว่าจะกลับไปที่จุดสูงสุดเดิม
ความยากคือ ตลาดหมีเชิงโครงสร้างในช่วงแรกมักหน้าตาเหมือน Event-Driven Bear ราคาเด้งกลับแรงหลายรอบ จนคนที่ซื้อตอนลงรู้สึกว่าตัดสินใจถูก ก่อนจะลงต่อ
ผมมองว่าตอนนี้ตลาดเป็นหมีแบบเหตุการณ์ แต่สุดท้ายถ้า AI ไม่สามารถสร้างรายได้ได้เพียงพอกับต้นทุน ตลาดหมีแบบโครงสร้าง อาจเป็นเรื่องที่หลีกเลี่ยงได้ยาก
สัญญาณที่ต้องจับตาคือ ประมาณการกำไรถูกปรับลงตามราคาหรือไม่ บริษัทกลุ่ม Hyperscaler (ผู้ให้บริการคลาวด์ขนาดยักษ์) ให้ทิศทางงบลงทุนรายปีอย่างไร และส่วนต่างผลตอบแทนของหุ้นกู้กลุ่มศูนย์ข้อมูลกับพันธบัตรเริ่มกว้างขึ้นผิดปกติ
มาถึงจุดนี้ นักลงทุนหลายท่านอาจยังไม่คลายความกังวล และไม่กล้าลงทุน แต่จากสถิติในอดีตชี้ว่า การขายเร็วเกินไปก็เสียหายไม่ต่างกับการขายช้าเกินไป
เพราะหุ้นมักปรับตัวขึ้นแรงช่วงท้ายของตลาดกระทิง ถ้าตลาดหมีรอบนี้เป็นแค่เหตุการณ์การหลบออกจากตลาดก่อนก็จะเป็นการเสียโอกาสมหาศาล
ขณะเดียวกัน ถ้าตลาดกลายเป็นหมีแบบโครงสร้าง ความต่างของการหนีเร็วหรือช้าไปไม่กี่เดือนก็เล็กมากเมื่อเทียบกับความเสียหายจากการถือสินทรัพย์ผิดประเภทเป็นเวลาหลายปี
สิ่งที่สำคัญจึงคือการเลือกสินทรัพย์และสไตล์การลงทุนให้เหมาะสม เพื่อไม่ให้พอร์ตเสียหายหนักหลังเกิดตลาดหมี
บอนด์ เสี่ยงในระยะสั้น แต่เป็นโอกาสเมื่อนโยบายการเงินกลับทิศ
ยีลด์ที่ปรับตัวขึ้นเป็นความเสี่ยงระยะสั้นของบอนด์ แต่ผลตอบแทนพันธบัตร 10 ปีที่ระดับ 5% ในวันนี้ สูงกว่าผลตอบแทนจากกำไรของหุ้นสหรัฐ (Earnings Yield) ที่ซื้อขายด้วย P/E 21-22 เท่าของกำไรใน 12 เดือนข้างหน้า แปลว่าบอนด์ได้กลับมาเป็นทางเลือกที่แข่งกับหุ้นได้จริงแล้ว
เงินดอลลาร์กับหุ้นเทคมีความสัมพันธ์กันสูง เปิดโอกาสการลงทุน AI ทั้งในและนอกสหรัฐ
ผมมองว่าโครงสร้างพิเศษของตลาดหมีรอบนี้คือความสัมพันธ์ระหว่างดอลลาร์กับพัฒนาการของหุ้นเทคสหรัฐ เพราะเงินทุนทั่วโลกที่ไหลเข้าสหรัฐหลายปีที่ผ่านมา ส่วนใหญ่ไหลเข้าเพื่อซื้อหุ้น Tech ดอลลาร์จึงกลายเป็นสินทรัพย์ที่ผูกกับ AI โดยไม่รู้ตัว
ในทางทฤษฎี ดอลลาร์จะแข็งค่าเมื่อตลาดตื่นตระหนก แต่ในทางปฏิบัติ ถ้าหุ้นสหรัฐลงโดยมี Tech นำ ดอลลาร์จะอ่อนค่าแทน ตลาดนอกสหรัฐจึงมีแนวโน้มดีกว่าจากเงินทุนที่ไหลเข้า แต่ในทางกลับกัน การอ่อนค่าของดอลลาร์นั้นจะกลับมาส่งผลบวกต่อกำไรของหุ้นเทคสหรัฐในอนาคตจากรายได้สกุลเงินต่างประเทศไปพร้อมกันด้วย
สไตล์ของตลาดหุ้นคือโจทย์ที่ยากที่สุด ถ้าตลาดหมีเกิดขึ้น Value จะชนะ แต่คำถามคือเมื่อไหร่
ในประวัติศาสตร์ ผู้ชนะเมื่อหุ้นเทคเข้าสู่ตลาดหมีคือหุ้นผันผวนต่ำ หุ้นปันผล และหุ้นคุณค่า ช่วงปี 2000-2002 ที่ดัชนี S&P 500 ปรับตัวลงหนัก หุ้น Value ชนะดัชนีอย่างชัดเจน และในปี 2000 ยังให้ผลตอบแทนเป็นบวกได้
ในยุค AI ผมก็มองเช่นนั้น ผู้แพ้อาจเป็นธุรกิจที่ใช้สินทรัพย์น้อย เช่น ซอฟต์แวร์และบริการ เพราะถูก AI แย่งงาน ส่วนผู้ชนะอาจเป็นธุรกิจที่มีสินทรัพย์จริงที่ไม่ล้าสมัยง่าย ทั้งโครงสร้างพื้นฐาน พลังงาน และสาธารณูปโภค แต่คำถามที่ยากกว่าคือเมื่อไหร่ เพราะถ้าเร็วเกินไป หุ้นเหล่านี้ก็อาจอยู่ในช่วงลงทุนสูง มูลค่าแพง และยังขาดทุน
สุดท้ายและสำคัญที่สุด คือสัดส่วนการลงทุน ในยุค AI ที่ยีลด์สูง พอร์ต 60/40 มีโอกาสกลับมาเกิดใหม่อีกครั้ง
บทเรียนปี 2022 บอกว่า ถ้าต้นเหตุคือเงินเฟ้อ บอนด์ยาวจะลงพร้อมหุ้น แต่ถ้าต้นเหตุคือการลงทุนชะลอตัว บอนด์จะกลับมาเป็นสินทรัพย์ปลอดภัย ทองคำเป็นสินทรัพย์ป้องกับความเสี่ยงดอลลาร์อ่อน และมีหุ้น Growth และ Value อยู่ในสัดส่วนที่ผสมผสาน
ถ้าพอร์ตเราพร้อม จะหมี AI แบบไหนก็ไม่ต้องกลัวครับ