
สมชัย ชำแหละ 1 ปีครึ่งบอร์ด ธปท. จี้รื้อใหญ่กฎหมายล้าหลัง อัดแบงก์พาณิชย์กักสินเชื่อ SME ทรุด 17 ไตรมาส
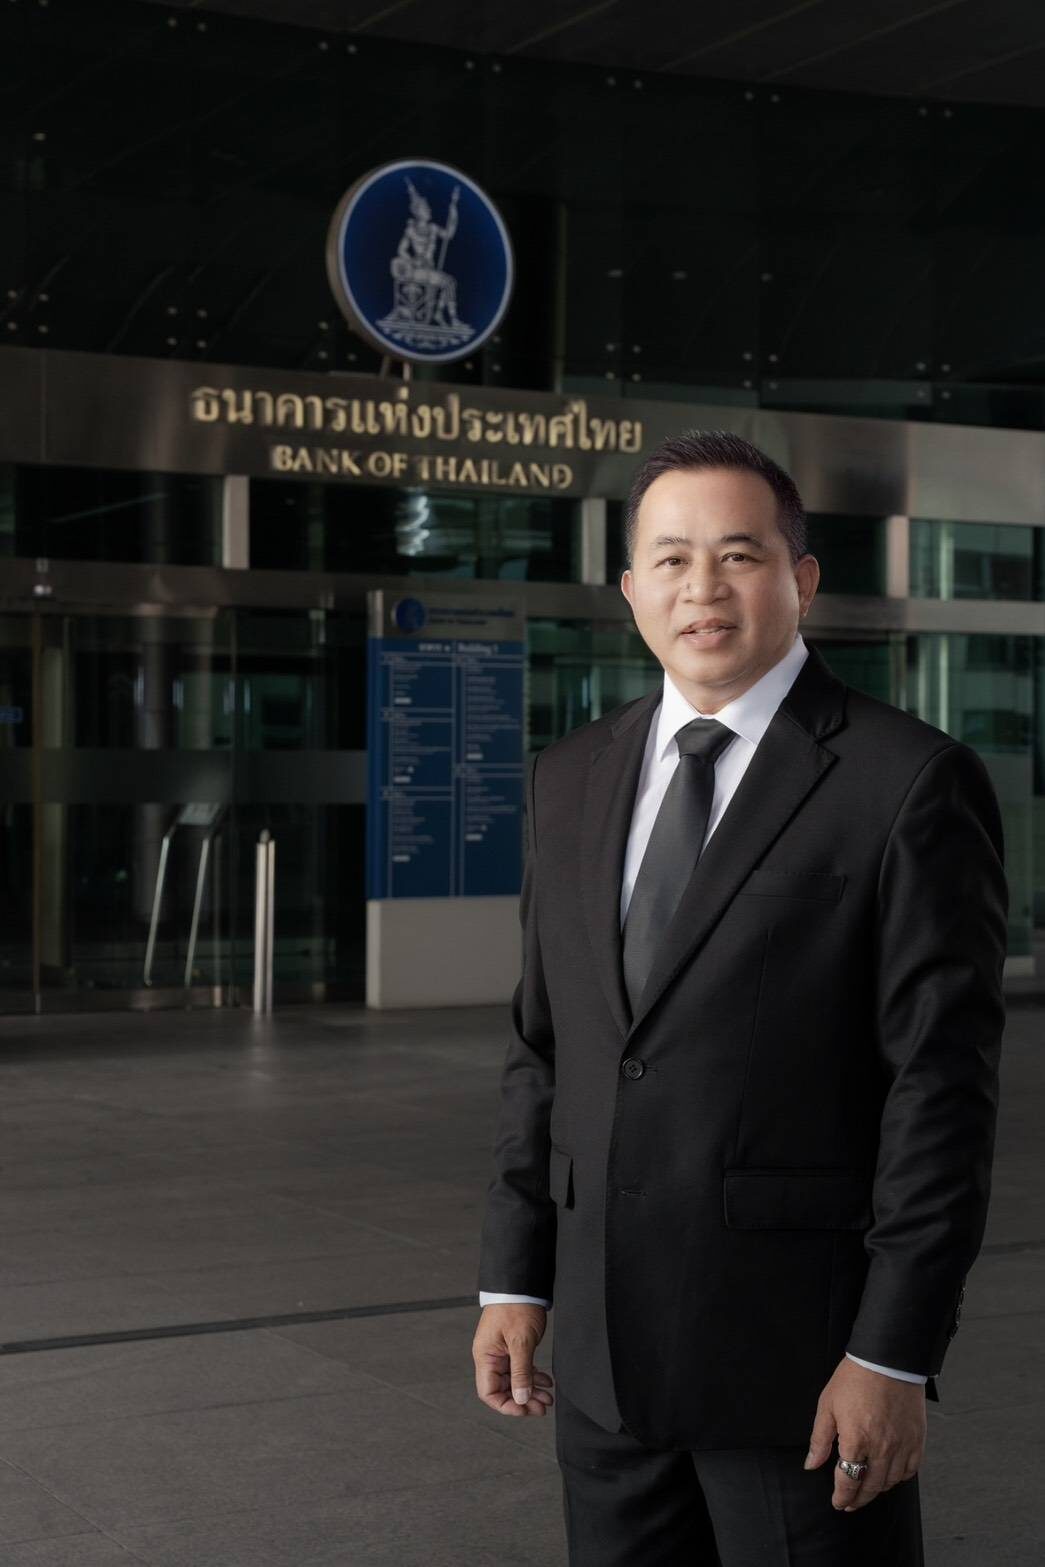
เมื่อวันที่ 14 พฤศจิกายน นายสมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยต่อสื่อมวลชนเป็นครั้งแรกในโอกาสปฏิบัติหน้าที่ครบ 1 ปี 6 เดือน นับตั้งแต่เข้ารับตำแหน่งเมื่อวันที่ 2 มิถุนายน 2568 โดยสะท้อนถึงปัญหาเชิงโครงสร้างของระบบการเงินไทย ทั้งความล่าช้าในการปรับปรุงกฎหมาย ข้อจำกัดของสินเชื่อผู้ประกอบการขนาดกลางและขนาดย่อม (SME) และโครงสร้างอัตราดอกเบี้ยที่ไม่สอดคล้องกับความเสี่ยง พร้อมหยิบยกงานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) ที่ชี้ชัดว่าภาคการเงินไทยกำลังเผชิญโจทย์ใหญ่เรื่องการจัดสรรเงินทุนผิดที่ผิดทาง (Misallocation) จนฉุดรั้งศักยภาพการเติบโตของเศรษฐกิจในระยะยาว
นายสมชัย กล่าวว่า นับแต่เข้ามาทำหน้าที่ มีเป้าหมายหลัก 4 ด้าน คือการผลักดันการปรับปรุงกฎหมายที่ ธปท. รับผิดชอบให้ทันสมัย การพัฒนาการสื่อสารเชิงนโยบาย การส่งเสริมให้บุคลากร ธปท. เข้าใจปัญหาเศรษฐกิจฐานราก และการรักษาเสถียรภาพทุนสำรองระหว่างประเทศ อย่างไรก็ดี สิ่งที่น่าผิดหวังที่สุดคือความคืบหน้าในการสังคายนาข้อกฎหมาย ทั้ง พ.ร.บ.ธนาคารแห่งประเทศไทย กฎหมายธุรกิจสถาบันการเงิน และกฎหมายเงินตรา โดยแม้คณะกรรมการ ธปท. จะมีมติสั่งการตั้งแต่เดือนมิถุนายน 2568 ให้เร่งศึกษาและเสนอแนวทางแก้ไข แต่ตลอด 1 ปีครึ่งที่ผ่านมา ฝ่ายบริหารกลับเสนอแก้กฎหมายธุรกิจสถาบันการเงินเพียงมาตราเดียวเท่านั้น
จี้คุมเข้มแบงก์พาณิชย์กักสินเชื่อเอสเอ็มอี
นายสมชัย กล่าวว่า กระบวนการพิจารณาแก้กฎหมายที่ผ่านมาอาศัยเพียงคณะทำงานภายใน ธปท. เป็นหลัก และสรุปความเห็นว่าไม่มีความจำเป็นต้องแก้ไขกฎหมาย พร้อมอ้างความกังวลเรื่องแรงกระเพื่อมทางการเมืองหากส่งเรื่องเข้ารัฐสภา ซึ่งมองว่าเป็นการมองปัญหาที่แคบเกินไป และควรเปิดกว้างตั้งคณะทำงานร่วมกับหน่วยงานภายนอก ทั้งกระทรวงการคลัง สำนักงานคณะกรรมการกฤษฎีกา สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) รวมถึงภาคเอกชนและผู้มีส่วนได้เสียทุกกลุ่ม เพื่อสะท้อนข้อจำกัดที่แท้จริง
นายสมชัย กล่าวว่า วิกฤตสินเชื่อ SME ของระบบธนาคารพาณิชย์ที่หดตัวต่อเนื่องเกือบ 17 ไตรมาส มาตรการที่ ธปท. เร่งผลักดัน ทั้ง Your Data (Open Data), Data Bureau และ SME Credit Portal ยังไม่เกิดผลสัมฤทธิ์เป็นรูปธรรม ส่วน SME Credit Boost และ Secure+ ถือเป็นเครื่องมือที่จำเป็นแต่ยังไม่พอแก้ปัญหา เพราะหัวใจสำคัญอยู่ที่พฤติกรรมธนาคารพาณิชย์ที่ตั้งเกณฑ์พิจารณาเข้มงวดเกินระดับความเสี่ยง ใช้อนุมัตินาน และเลือกปฏิเสธสินเชื่อบางกลุ่มธุรกิจ ดังนั้น ธปท. ต้องยกระดับการกำกับดูแลให้เข้มข้นยิ่งขึ้น โดยเฉพาะการสุ่มตรวจเชิงลึกในธนาคารพาณิชย์ที่มีอัตราการปฏิเสธสินเชื่อสูงผิดปกติ
ทุนกระจุกตัวฉุดประสิทธิภาพศก.ไทยดิ่ง
นายสมชัย กล่าวว่า อัตราดอกเบี้ยสินเชื่อ SME ถูกกำหนดไว้สูงเกินความเสี่ยงจริง สวนทางกลุ่มธุรกิจขนาดใหญ่ที่ได้อัตราดอกเบี้ยต่ำกว่าระดับความเสี่ยง ขณะเดียวกันธนาคารพาณิชย์ยังเลือกนำสภาพคล่องส่วนเกินไปพักเพื่อสร้างผลตอบแทนความเสี่ยงต่ำในตลาดซื้อคืนพันธบัตร (Repo) ของ ธปท. ซึ่งความบิดเบือนนี้สอดรับกับผลงานวิจัยของ PIER เรื่อง “Misallocation: โจทย์ใหญ่ของภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” ที่พบว่าการเติบโตและประสิทธิภาพการใช้สินทรัพย์ของภาคธุรกิจไทยดิ่งลงอย่างต่อเนื่อง จากผลตอบแทนต่อสินทรัพย์ (ROA) ลดจาก 8.3% ในปี 2556 เหลือเพียง 6.3% ในปี 2567
นายสมชัย กล่าวว่า งานวิจัยของ PIER ยังตีแผ่ว่า นิติบุคคลมากกว่า 80% เข้าไม่ถึงสินเชื่อธนาคาร โดยกลุ่ม SME ที่มีประสิทธิภาพการดำเนินงานสูงสุด 30% แรก ได้รับสินเชื่อเพียง 20% ของกลุ่ม เทียบกับธุรกิจขนาดใหญ่ที่เข้าถึงสินเชื่อได้เกินกว่า 60% ยิ่งไปกว่านั้น ข้อมูลปี 2568 บ่งชี้ว่าสินเชื่อภาคธุรกิจกว่า 75% กระจุกตัวอยู่กับบริษัทขนาดใหญ่เพียง 15,000 ราย โดยเกือบ 2 ใน 5 ตกเป็นของ 25 กลุ่มธุรกิจยักษ์ใหญ่ (SiCorp) ราว 1,000 ราย ขณะที่ SME ทั่วประเทศกว่า 110,000 ราย ต้องแบ่งสินเชื่อที่เหลือเพียง 25%
ประเมินผลงานผู้ว่าฯ ‘ผ่าน’ แต่มาตรการเงินเทาเหลว
นายสมชัย กล่าวว่า ด้านภาระต้นทุนพบว่า SME จ่ายดอกเบี้ยเฉลี่ยสูงถึง 7.8% เทียบกับธุรกิจขนาดใหญ่ที่จ่ายเพียง 3.9% และเมื่อควบคุมตัวแปรความเสี่ยง พบว่า SME ต้องจ่ายดอกเบี้ยแพงเกินจริง ขณะที่กลุ่มทุนใหญ่กลับได้ดอกเบี้ยต่ำกว่าความเสี่ยงแท้จริง ทาง PIER จึงเสนอ 5 แนวทางแก้ไข ได้แก่ เชื่อมโยงข้อมูลทางเลือกและข้อมูลเครดิต, ยกระดับระบบค้ำประกันสินเชื่อภาครัฐ, กำหนดดอกเบี้ยตามความเสี่ยงจริง, เปิดเสรีส่งเสริมการแข่งขันระดมทุน และตรวจสอบการคิดดอกเบี้ยต่ำผิดปกติของทุนใหญ่เพื่อป้องกันความเปราะบางในระบบ
นายสมชัย กล่าวว่า สำหรับการประเมินผลงานของผู้ว่าการ ธปท. ภาพรวมส่วนตัวยังให้ “ผ่าน” เนื่องจากใส่ใจเศรษฐกิจมหภาค สื่อสารชัดเจน และมีมาตรการแก้ปัญหาเฉพาะจุด ทว่ายังมีจุดที่น่าผิดหวังคือความล่าช้าในการผลักดันกฎหมาย การแก้ปัญหาสินเชื่อ SME และการจัดลำดับความสำคัญของนโยบาย พร้อมตั้งข้อสังเกตต่อรายงานของ ธปท. ที่ระบุว่ามาตรการสกัดเงินเทาทำให้ยอดถอนเงินสดลดลง 57% และธุรกรรมทองคำลดลง 85% ว่า ตัวเลขดังกล่าวอาจยังไม่ใช่ข้อพิสูจน์ว่าเงินนอกระบบลดลงจริง แต่อาจเกิดจากขบวนการเงินเทาปรับพฤติกรรมโดยซอยยอดธุรกรรมให้ต่ำกว่าเกณฑ์เพื่อหลบเลี่ยงการตรวจสอบของสำนักงาน ปปง. เท่านั้น