
นักวิชาการ วิเคราะห์ เก็บภาษีสินค้านำเข้าออนไลน์จีน 30% : ใครได้ ใครเสีย?
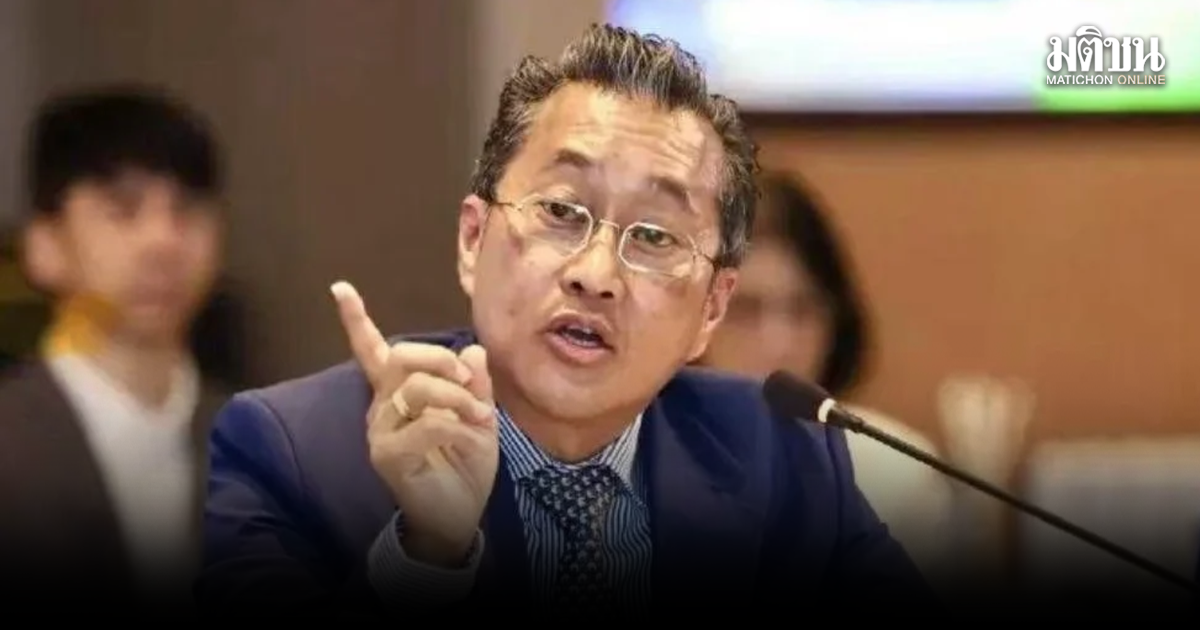
เมื่อวันที่ 16 พฤศจิกายน รศ.ดร.อัทธ์ พิศาลวานิช อาจารย์ประจำคณะเศรษฐศาสตร์ มหาวิทยาลัยรังสิต เปิดวิเคราะห์ “เก็บภาษีสินค้านำเข้าออนไลน์จีน 30% : ใครได้ ใครเสีย?” ดังนี้
1.ภูมิหลังการเก็บภาษีสินค้าออนไลน์ ก่อนสู่ภาษี 30%
ตั้งแต่วันที่ 5 กรกฎาคม 2567 ไทยได้จัดเก็บภาษีมูลค่าเพิ่ม (VAT) สำหรับสินค้านำเข้าที่ขายออนไลน์มูลค่าไม่เกิน 1,500 บาท โดยที่สินค้ากลุ่มนี้ได้รับยกเว้นภาษีนำเข้า ต่อมาวันที่ 1 มกราคม 2569 ได้ยกเลิกการยกเว้นภาษีนำเข้าดังกล่าว ทำให้สินค้านำเข้ามูลค่าไม่เกิน 1.500 บาท ต้องถูกเก็บทั้งภาษีนำเข้าและ VAT
ต่อมาวันที่ 10 พฤศจิกายน 2569 คณะรัฐมนตรีมีมติเห็นชอบการปรับหลักเกณฑ์จัดเก็บภาษีสินค้านำเข้าออนไลน์ใหม่ ให้ใช้อัตราเพดานตามพิกัดเดิมของสินค้าเป็นเกณฑ์ แต่จัดเก็บสูงสุดไม่เกิน 30% รายละเอียดดังนี้
- สินค้าเพดานตามพิกัดไม่เกิน 30% ให้จัดเก็บตามเพดานของสินค้านั้น เช่น หากสินค้ามีเพดานเดิม 25% แล้วถูกลดให้เหลือ 10% ให้เก็บอัตราภาษีเดิม 25% ไม่ได้เพิ่มเป็น 30%
- สินค้าเพดานตามพิกัดเกิน 30% ให้จัดเก็บเพียง 30% เช่น หากเพดานตามพิกัดอยู่ที่ 40% ให้จัดเก็บที่ 30% มาตรการใหม่นี้คาดว่าจะมี มีผลบังคับวันที่ 1 มกราคม 2570
2.การค้าปลีกออนไลน์ “B2C” ไทยสูงเป็นอันดับ 2 ของอาเซียน
หลังโควิด การค้าออนไลน์มีการขยายตัวอย่างรวดเร็ว เมื่อเปรียบเทียบมูลค่าการค้าปลีกออนไลน์ในอาเซียน ปี 2569 ไทยมีมูลค่าการค้าออนไลน์ แบบ “B2C” เป็นอันดับ 2 ของอาเซียนตามหลังอินโดนีเซีย โดยมูลค่า B2C ของไทยปี 2569 อยู่ที่ 1.1 ล้านล้านบาท ส่วนอินโดนีเซียมีมูลค่าอยู่ที่ 2.87 ล้านล้านบาท ส่วนมูลค่าพาณิชย์อิเล็กทรอนิกส์ (E-commerce) รวมของไทยเพิ่มขึ้นจาก 1.4 ล้านล้านบาทในปี 2562 เป็น 17.6 ล้านล้านบาทในปี 2569 (มูลค่าพาณิชย์อิเลกทรอนิกส์เป็นมูลค่ารวมของการค้าแบบ B2C, B2B และ B2G รวมกัน คาดว่ามูลค่าการค้าออนไลน์แบบ B2C ของไทยเพิ่มจาก 1.1 ล้านล้านบาทในปี 2569 เพิ่มสูงขึ้นเป็น 1.24 ล้านล้านบาทในปี 2570 เมื่อพิจารณามูลค่าการค้าออนไลน์แบบ B2C ของอาเซียนพบว่า เพิ่มขึ้นในทุกประเทศอาเซียน โดยมูลค่าการค้าออนไลน์แบบ B2C ของอินโดนีเซียยังเป็นอันดับที่ 1 ของอาเซียน ด้วยเหตุผลของขนาดประชากรที่มากสุดในอาเซียนจำนวน 288 ล้านคน (2026)
3.ไทยขาดดุลจีนเพิ่มทุก 100 ล้านบาท ทำค้าปลีกออนไลน์โต 37 ล้านบาท สูงเป็นอันดับ 2 ของอาเซียน
ผลการศึกษาปี 2562–2568 ของ 6 ประเทศอาเซียน พบว่า มูลค่าการค้าปลีกออนไลน์ (B2C) กับมูลค่าการขาดดุลการค้ากับจีนมีความสัมพันธ์ในทางบวก คือ ไทย เวียดนาม ฟิลิปปินส์ มาเลเซียและสิงคโปร์ นั้นหมายความว่า การขาดดุลการค้าที่เพิ่มขึ้น จะยิ่งทำให้มูลค่าการค้าออนไลน์ในประเทศอาเซียนเพิ่มขึ้น ยกเว้นอินโดนีเซียมีความสัมพันธ์ในทิศทางลบ
ในการวิเคราะห์ได้ใช้แบบจำลองเศรษฐศาสตร์ ได้กำหนดให้มูลค่า B2C เป็นตัวแปรตาม และมูลค่าการขาดดุลจีนเป็นตัวแปรอิสระ ผลการวิเคราะห์พบว่า ความสัมพันธ์ระหว่าง 2 ปัจจัยสะท้อนถึง “ค่าสัมประสิทธิ์ประมาณ +0.37 สูงเป็นอันดับ 2” รองจากฟิลิปปินส์ หมายความว่า “การที่ไทยขาดดุลจีนเพิ่มขึ้น 100 ล้านบาท ทำให้มูลค่าค้าปลีกออนไลน์ในไทยเพิ่มขึ้น 37 ล้านบาท”
4. สินค้าออนไลน์ในไทยเป็นสินค้านำเข้าจากจีน 98%
ไทยมีการนำเข้ารวมจากจีนเพิ่มขึ้นทุกๆ ปี โดยมูลค่านำเข้าเพิ่มจาก 1.3 ล้านล้านบาทในปี 2559 คาดว่าเพิ่มเป็น 3.9 ล้านล้านบาทในปี 2569 ในขณะที่มูลค่าการนำเข้าสินค้าออนไลน์ (B2C) ของไทยจากจีนเพิ่มจาก 1.2 แสนล้านบาทในปี 2559 และคาดว่าเพิ่มเป็น 1 ล้านล้านบาทในปี 2569 โดยมูลค่าการนำเข้าสินค้าออนไลน์จากจีนคิดเป็นสัดส่วน 98% ของมูลค่าการขายออนไลน์ในไทย และคิดเป็นสัดส่วนเพิ่มขึ้นจาก 9% เป็น 29% ของมูลค่าการนำเข้าสินค้าจากจีนรวม หมายความว่ามูลค่านำเข้าสินค้า B2C สัมพันธ์ทิศทางเดียวกับมูลค่าการนำเข้ารวมจากจีน
5.เก็บภาษีสินค้านำเข้าออนไลน์ 30% ทำราคาสินค้านำเข้าออนไลน์ เพิ่ม 8-30%
แม้ว่าการกำหนดว่าจะเก็บภาษีนำเข้าสินค้าออนไลน์ไม่เกิน 30% ก็ตาม อัตราภาษีที่เก็บสินค้านำเข้าออนไลน์จะเพิ่มขึ้นไม่เท่าไรนั้น ขึ้นกับประเภทของสินค้านำเข้า และเพดานอัตราภาษีนำเข้าเดิมที่เคยเก็บ เมื่อเปรียบเทียบการเปลี่ยนแปลงอัตราภาษีก่อนวันที่ 1 มกราคม 2570 และหลังวันที่ 1 มกราคม 2570 พบว่าภาษีนำเข้าออนไลน์ “เพิ่มขึ้นระหว่าง 10-30%”
ผลการวิเคราะห์พบว่า การจัดเก็บภาษีนำเข้าออนไลน์ 30% จะทำให้ราคาสินค้านำเข้าที่ขายออนไลน์ในไทย “เพิ่มระหว่าง 8 – 30%” ขึ้นกับประเภทของสินค้า โดยอุปกรณ์สื่อสารและส่วนประกอบ และเครื่องประดับ เป็นสินค้านำเข้าที่จะมีราคาสูงขึ้นมากสุดที่ 30% รองลงมาคือ แว่นตากันแดด เพิ่มขึ้น 23.8% และสินค้าที่ทำด้วยพาสติก และอุปกรณ์ออกกำลัง ราคาเพิ่ม 18.2%
6. คาดรัฐบาลมีรายได้เพิ่ม 1.1 ถึง 1.3 หมื่นล้านบาท และ SMEs ไทยมีต้นทุนการผลิตสูงกว่าจีน 40-60%
การจัดเก็บภาษีออนไลน์ 30% จะเก็บใน 3 ช่องทางคือ สินค้านำเข้าผ่านช่องทางเร่งด่วน ไปรษณีย์ระหว่างประเทศ และสินค้าที่นำออกจากเขตปลอดอากรกิจการพาณิชย์อิเล็กทรอนิกส์เพื่อใช้หรือจำหน่ายในประเทศไทย ผลการจัดเก็บภาษีนำเข้าออนไลน์ตามฉากทัศน์ที่คำนวณตามสัดส่วนสินค้าที่อยู่ในข่ายโดนเก็บภาษีที่ ระดับ 8 9 และ 10 เปอร์เซ็นต์ คาดว่าจะทำให้รัฐบาลสามารถจัดเก็บภาษีศุลกากรและ VAT เพิ่มขึ้นเป็น 1.1 ถึง 1.3 หมื่นล้านบาทต่อปี
ในขณะที่ SMEs ไทยมีโอกาสแข่งขันกับสินค้าจากจีนได้เพิ่มขึ้น เพราะโดยปกติแล้วสินค้านำเข้าจากจีนมีต้นทุนโดยรวมต่ำกว่าสินค้าที่ผลิตในประเทศไทย 40-60% โดยพิจารณาจาก “ต้นทุนค่าจ้าง น้ำมัน ภาษีนิติบุคคลและไฟฟ้า จีนจะสูงกว่าไทย แต่ต้นทุนของจีนที่ต่ำกว่าไทยคือ ต้นทุนสินค้าในห่วงโซ่อุตสาหกรรมทั้งระบบ รวมถึงการได้รับการอุดหนุนจากรัฐบาลจีน”
7. มาตรการสินค้านำเข้าออนไลน์อินโดนีเซีย “เข้มงวด” กว่าไทย
อินโดนีเซียเป็นประเทศที่เข้มงวดกับสินค้านำเข้ามาขายออนไลน์ในประเทศมากสุดในอาเซียน เห็นได้ชัดจาก ความสัมพันธ์ของมูลค่าการขาดดุลการค้ากับมูลค่าการขายสินค้าออนไลน์เป็นทิศทางตรงกันข้าม เป็นเพราะมาตรการของอินโดนีเซีย เช่น VAT เก็บสูงกว่าไทย เก็บภาษีรายได้บริษัทที่ทำแพลตฟอร์ม รวมทั้งเก็บภาษีอีก 0.5% ของร้านค้าที่ขายสินค้าในแพลตฟอร์ม รวมไปถึงการจัดทำระบบฐานข้อมูลให้กับผู้ประกอการภายในประเทศที่ให้ผู้ซื้อสามารถหาซื้อสินค้าภายในประเทศได้โดยง่าย
8.สรุปผลและข้อเสนอแนะ
การเก็บภาษีนำเข้าสินค้าออนไลน์ 30% จะเป็นผลดีต่อ SMEs ไทยให้สามารถแข่งขันได้ และรัฐบาลมีรายได้จากภาษีนำเข้าเพิ่มขึ้น แต่ผู้บริโภคไทยต้องจ่ายเงินซื้อสินค้าที่นำเข้าออนไลน์สูงขึ้นกว่าเดิม อย่างไรก็ตามมาตรการเก็บภาษีนำเข้าออนไลน์ 30% ยังสูงกว่าราคาสินค้านำเข้าของจีนที่ถูกกว่า 40-60% จึงต้องมีมาตรการอื่นๆ เพิ่มเติมดังนี้
1.เก็บภาษีให้ครบทุกช่องทาง โดยเชื่อมโยงข้อมูลศุลกากร แพลตฟอร์ม บริษัทขนส่ง และคลังสินค้าในเขตปลอดอากร เพื่อป้องกันการสำแดงราคาต่ำ การหลบเลี่ยงภาษี และการใช้ช่องทางนำเข้าอื่นที่เสียภาษีต่างกัน
2.กำหนดให้แพลตฟอร์มรับผิดชอบต่อสินค้าที่ขายมากขึ้น ตรวจสอบตัวตนผู้ขาย แสดงประเทศต้นกำเนิดและประเทศที่จัดส่ง ตรวจเอกสารมาตรฐานสินค้า และระงับผู้ขายที่ฝ่าฝืนซ้ำ
3.ตรวจสอบการขายต่ำกว่าทุนและการแข่งขันที่ไม่เป็นธรรม หากพบหลักฐานการทุ่มตลาดหรือการอุดหนุนที่สร้างความเสียหายต่อผู้ผลิตไทย ให้พิจารณาใช้มาตรการตอบโต้ตามกฎหมายและหลักฐานรายสินค้า
4.ลดต้นทุน SMEs ไทยโดยสนับสนุนการจัดซื้อวัตถุดิบร่วมกัน พัฒนาผู้ผลิตชิ้นส่วนในประเทศ ลดต้นทุนขนส่งและสต็อก และเพิ่มผลิตภาพ เพื่อให้ผู้ประกอบการแข่งขันได้ต่อเนื่อง
5.ช่วยให้สินค้าไทยเข้าถึงผู้ซื้อบนแพลตฟอร์ม โดยส่งเสริมร้านค้าทางการของ SMEs การรับรองคุณภาพ การรับประกัน และบริการหลังการขาย