
3 องค์กร แนะอุตฯอาหารไทย ชูจุดขายความมั่นคงทางอาหาร พลิกโอกาสส่งออกปี 70 แตะ 1.58 ล้านล้าน
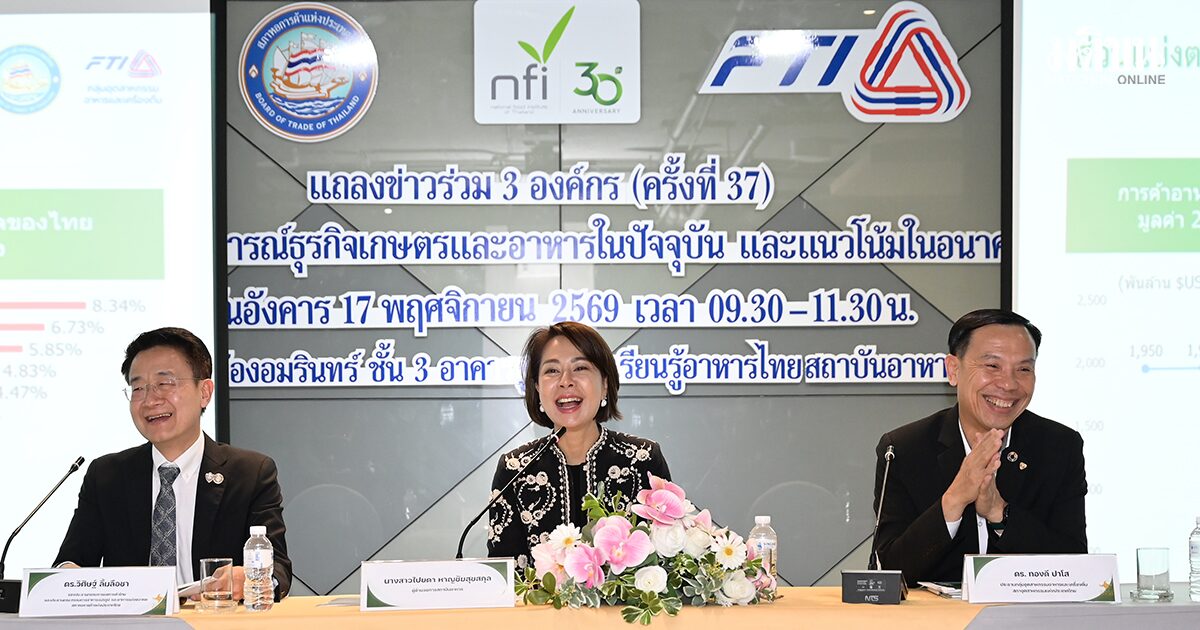
เมื่อวันที่ 17 พฤศจิกายน 3 องค์กรเศรษฐกิจด้านธุรกิจเกษตรและอาหาร ร่วมแถลงข่าว “สถานการณ์ธุรกิจเกษตรและอาหารในปัจจุบัน และแนวโน้มในอนาคต” ประกอบด้วย ดร.วิศิษฐ์ ลิ้มลือชา รองประธานกรรมการ หอการค้าไทย และประธานคณะกรรมการอาหารแปรรูปและอาหารแห่งอนาคต ดร.ทองดี ปาโส ประธานกลุ่มอุตสาหกรรมอาหารและเครื่องดื่ม สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) และน.ส.ไปยดา หาญชัยสุขสกุล ผู้อำนวยการสถาบันอาหาร หน่วยงานเครือข่ายกระทรวงอุตสาหกรรม
โดย ทั้ง 3 องค์กร ร่วมสะท้อนสถานการณ์ธุรกิจเกษตรและอาหารไทย ว่า ช่วง 9 เดือนแรกปี 2569 อุตสาหกรรมอาหารไทยยังเผชิญแรงกดดันจากกำลังซื้อภายในประเทศที่อ่อนแอ การส่งออกที่ชะลอตัว และการแข่งขันในตลาดโลกที่รุนแรงขึ้น แม้ภาคการลงทุนในอุตสาหกรรมเกษตรและแปรรูปอาหารยังมีแนวโน้มขยายตัวอย่างต่อเนื่อง สะท้อนถึงความเชื่อมั่นต่อศักยภาพของอุตสาหกรรมในระยะยาว ขณะที่แนวโน้มปี 2570 คาดว่าการส่งออกอาหารไทยจะกลับมาขยายตัวได้ โดยมีโอกาสสำคัญจากความต้องการอาหารของโลก ความมั่นคงทางอาหาร และการยกระดับสินค้าเกษตรและอาหารสู่ผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูง
น.ส.ไปยดา หาญชัยสุขสกุล ผู้อำนวยการสถาบันอาหาร หน่วยงานเครือข่ายกระทรวงอุตสาหกรรม กล่าวว่า ช่วง 9 เดือนแรกปี 2569 ธุรกิจอุตสาหกรรมอาหารไทยหดตัว 1.5% จากราคาพลังงานและค่าขนส่งที่สูงขึ้น ส่งผลให้ราคาอาหารเพิ่มขึ้น ขณะที่กำลังซื้อในประเทศยังอ่อนแอ ส่วนการส่งออกอาหาร มีมูลค่า 1,140,100 ล้านบาท หดตัว 3.7% คาดทั้งปี 2569 มีมูลค่า 1.47 ล้านล้านบาท ลดลง 2.7% จากเศรษฐกิจโลกที่ชะลอตัว ความขัดแย้งระหว่างประเทศ กำลังซื้อที่อ่อนแอ ต้นทุนการผลิตสูง และการแข่งขันจากประเทศคู่แข่ง โดยเฉพาะเวียดนาม อินเดีย และจีน
อย่างไรก็ตาม การลงทุนในสาขาเกษตรและแปรรูปอาหาร ยังขยายตัวดี โดยมียอดขอรับการส่งเสริมการลงทุน 80,190 ล้านบาท เพิ่มขึ้น 58.7% สูงเป็นอันดับ 3 รองจากดิจิทัล และอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้า สะท้อนความเชื่อมั่นต่อศักยภาพไทยในการเป็นฐานการผลิตสินค้าเกษตรและอาหาร ซึ่งจะสนับสนุนการพัฒนาอุตสาหกรรมและการถ่ายทอดเทคโนโลยีในระยะยาว
เมื่อพิจารณาสินค้าส่งออกอาหารหลัก 15 กลุ่ม พบว่า เพียง 5 กลุ่มที่ขยายตัว ได้แก่ ส่วนประกอบอาหารและสารปรุงแต่งรสชาติ เพิ่มขึ้น 23.8 % ผักและผลไม้สด 12.3% อาหารสัตว์เลี้ยง9.6% อาหารพร้อมรับประทาน 5% และซอสและเครื่องปรุงรส 0.4% ส่วนอีก 10 กลุ่มหดตัว โดยมันสำปะหลังลดลง 29.9% จากข้อจำกัดด้านวัตถุดิบ น้ำตาลลดลง 21.7% ข้าวลดลง 15.2 % จากมาตรการระงับการนำเข้าของอินโดนีเซีย และเครื่องดื่มลดลง 10.4% จากกำลังซื้อที่อ่อนตัวและความขัดแย้งในตลาดอาเซียน ขณะที่อาหารอนาคต (Future Food) โดยรวมส่งออกลดลง 7.1% แต่กลุ่มอาหารทางการแพทย์ โตถึง 43.8% สะท้อนโอกาสของอาหารเฉพาะทางที่ตอบโจทย์โภชนาการและสุขภาพ
ด้านตลาดส่งออก มี 4 ตลาดที่ขยายตัว ได้แก่ โอเชียเนีย 10.2% สหภาพยุโรป 7% อาเซียน 5 ประเทศ 4.8% และสหราชอาณาจักร 2.3 %โดยมีแรงหนุนจากความต้องการอาหารและความกังวลด้านความมั่นคงทางอาหารของประเทศคู่ค้า ส่วนอีก 8 ตลาดหดตัว โดยตะวันออกกลางลดลง26.6% กลุ่มประเทศมุสลิม 6.9% จากความขัดแย้งและความไม่แน่นอนในภูมิภาค และ CLMV 23.4% ตามภาวะเศรษฐกิจและกำลังซื้อที่อ่อนตัว สำหรับจีน การส่งออกลดลง 2.5% จากเศรษฐกิจที่ชะลอตัว แต่ยังเป็นตลาดส่งออกอาหารอันดับ 1 ของไทย ด้วยสัดส่วน 24.6%
สำหรับมูลค่าการค้าอาหารโลกปี 2569 คาดอยู่ที่ 2,186 พันล้านเหรียญสหรัฐฯ เพิ่มขึ้น 1.9% จากปีก่อน แต่ส่วนแบ่งตลาดของไทยลดลงจาก2.14 %เหลือ2.05 %สะท้อนแรงกดดันจากการแข่งขันที่เพิ่มขึ้น โดยเฉพาะเวียดนามที่มีต้นทุนการผลิตต่ำและพร้อมด้านวัตถุดิบ ขณะที่จีนได้เปรียบด้านผลิตภาพและการประหยัดต่อขนาด ทั้งนี้ จีน อินโดนีเซีย และเวียดนาม มีส่วนแบ่งตลาด 4.47% 2.63% และ 2.36 %ตามลำดับ โดยมีส่วนแบ่งเพิ่มขึ้น ขณะที่อินเดียและมาเลเซียมีส่วนแบ่งลดลง อยู่ที่ 2.38% และ 1.48%
อันดับผู้ส่งออกอาหารโลกของไทยปี 2569 ลดลงจากอันดับ 15 อยู่ที่อันดับ 18
โดย 5 อันดับแรก ได้แก่ สหรัฐ บราซิล เนเธอร์แลนด์ เยอรมนี และจีน ขณะที่ออสเตรเลีย ขยับจาก 17 เป็น 15 และอาร์เจนตินาจาก 18 เป็น 17 ส่วนเวียดนามอยู่ที่ 14 ต่อเนื่อง
ทั้งนี้ ออสเตรเลียและอาร์เจนตินาไม่ใช่คู่แข่งโดยตรง เนื่องจากมีสินค้าเด่นต่างจากไทย เช่น เนื้อวัว ผลิตภัณฑ์นม ข้าวสาลี น้ำมันถั่วเหลือง และข้าวโพด ขณะที่เวียดนามเป็นคู่แข่งสำคัญจากโครงสร้างสินค้าใกล้เคียงกับไทย ทั้งข้าว อาหารทะเล มันสำปะหลัง ทูน่ากระป๋อง และทุเรียน โดยเฉพาะมันสำปะหลังที่เวียดนามมีส่วนแบ่งตลาดในจีนสูงกว่าไทยในช่วง 1-2 ปีที่ผ่านมา สถานการณ์ดังกล่าวสะท้อนว่า ไทยไม่อาจพึ่งพาความได้เปรียบด้านทรัพยากรและการส่งออกสินค้าเกษตรหรืออาหารขั้นต้นเพียงอย่างเดียว แต่ต้องเร่งเพิ่มผลิตภาพ พัฒนานวัตกรรม ยกระดับการแปรรูป และสร้างความแตกต่างของผลิตภัณฑ์ เพื่อเพิ่มมูลค่าและลดการแข่งขันด้านราคา
ในส่วน ปี 2570 คาดส่งออกอาหารไทยมีมูลค่า 1.58 ล้านล้านบาท ขยายตัว 7.5% โดยไทยยังมีศักยภาพรองรับคำสั่งซื้อเพิ่มขึ้น จากอัตราการใช้กำลังการผลิตประมาณ 58% มีดุลการค้าอาหารเกินดุล 800,000 ล้านบาทต่อปี สูงเป็นอันดับ 6 ของโลก ประกอบกับความต้องการอาหารและความกังวลด้านความมั่นคงทางอาหารของตลาดโลก รวมถึงความเชื่อมั่นต่อมาตรฐานความปลอดภัยอาหารไทย เมื่อจำแนกตามกลุ่มสินค้า คาดว่า 6 กลุ่มจะเติบโตกว่า 7.5% ได้แก่ สารเติมแต่งกลิ่นรส น้ำตาลทราย อาหารพร้อมรับประทาน มันสำปะหลัง อาหารสัตว์เลี้ยง และข้าว ส่วนอีก 8 กลุ่มจะเติบโตจะทรงตัวถึงไม่เกิน 7.5% ได้แก่ ซอสและเครื่องปรุงรส มะพร้าว เครื่องดื่ม ไก่ สับปะรด น้ำมันปาล์ม ปลาทูน่า และผักผลไม้สด ขณะที่กุ้งเป็นกลุ่มเดียวคาดหดตัว 1.5% จากต้นทุนสูง สภาพอากาศแปรปรวน และการแข่งขันจากเอกวาดอร์และอินเดีย อย่างไรก็ตาม อุตสาหกรรมยังเผชิญความเสี่ยงจากภัยพิบัติและการเปลี่ยนแปลงสภาพภูมิอากาศ ความขัดแย้งทางภูมิรัฐศาสตร์และความไม่แน่นอนของเส้นทางขนส่ง ซึ่งกระทบต่อห่วงโซ่อุปทานและต้นทุนวัตถุดิบ พลังงาน ปุ๋ย บรรจุภัณฑ์ และค่าขนส่ง รวมถึงมาตรการจำกัดการส่งออกของประเทศผู้ผลิต ขณะที่เศรษฐกิจโลกที่ชะลอตัวและเงินเฟ้ออาหารยังกดดันกำลังซื้อ โดยสินค้าเกษตรและอาหารแปรรูปขั้นต้นมีสัดส่วนถึงร้อยละ 60 ของการส่งออกอาหารไทย ทำให้แข่งขันด้านราคาสูง นอกจากนี้ ผู้ประกอบการยังต้องรับมือกับความผันผวนของคำสั่งซื้อ การขนส่ง การส่งมอบ และเงื่อนไขการชำระเงินที่เข้มงวดขึ้น จึงต้องบริหารวัตถุดิบ ต้นทุน สภาพคล่อง และความเสี่ยงทางการค้าอย่างรอบด้าน
แม้อุตสาหกรรมอาหารไทยเผชิญแรงกดดันจากเศรษฐกิจโลกและการแข่งขันที่รุนแรงขึ้น แต่ไทยยังมีข้อได้เปรียบจากฐานการผลิตสินค้าเกษตรที่หลากหลาย ทั้งพืช ปศุสัตว์ และประมง ซึ่งเป็นรากฐานสำคัญของความมั่นคงทางอาหาร และการเป็นครัวของโลก ปัจจุบันไทยมีสินค้าเกษตรสำคัญ 8 รายการ ได้แก่ กุ้ง ทุเรียน สับปะรด ลำไย มันสำปะหลัง ข้าว มะพร้าว และปาล์มน้ำมัน มีมูลค่าตลาดรวม 500,000 ล้านบาท ที่มีศักยภาพในการต่อยอดจากการผลิตวัตถุดิบสู่การแปรรูปด้วยเทคโนโลยีและนวัตกรรม เพื่อพัฒนาผลิตภัณฑ์มูลค่าสูงและเพิ่มโอกาสทางธุรกิจให้กับผู้ประกอบการในประเทศ
สำหรับปี 2570 ทั้ง 3 องค์กรเสนอให้เชื่อมโยงฐานเกษตรกับศักยภาพการแปรรูป เพื่อพัฒนาไทยเป็นแหล่งผลิตและจัดหาอาหารที่ส่งมอบได้อย่างน่าเชื่อถือ โดยวางแผนการผลิตให้สอดคล้องกับความต้องการของอุตสาหกรรม พัฒนาคุณภาพวัตถุดิบและระบบตรวจสอบย้อนกลับ พร้อมใช้กำลังการผลิตของโรงงานรองรับการรับจ้างผลิต การร่วมพัฒนาสูตร และการผลิตภายใต้ตราสินค้าของคู่ค้าต่างประเทศ ควบคู่กับการยกระดับเทคโนโลยี ทักษะแรงงาน และมาตรฐาน นอกจากนี้ ควรเตรียมผลิตภัณฑ์รองรับทั้งตลาดเชิงพาณิชย์และตลาดสำรองในภาวะฉุกเฉิน พร้อมพัฒนาอาหารที่ตอบโจทย์สุขภาพ โภชนาการ รสชาติ อายุการเก็บรักษา และความสะดวกในการบริโภค โดยคำนึงถึงกำลังซื้อและข้อกำหนดของแต่ละตลาด
พร้อมกันนี้ 3 องค์กรเสนอให้ภาครัฐและเอกชนร่วมกันเร่งปรับตัวใน 4 ด้านสำคัญ ได้แก่ การสร้างความมั่นคงด้านวัตถุดิบและห่วงโซ่อุปทาน โดยภาครัฐสนับสนุนการวิจัยพันธุ์พืชทนต่อสภาพภูมิอากาศ พัฒนาระบบน้ำและเฝ้าระวังโรคพืช พร้อมเชื่อมโยงข้อมูลผลผลิตกับความต้องการโรงงาน ส่วนเอกชนวางแผนการผลิตและรับซื้อร่วมกับเกษตรกร กระจายแหล่งจัดหา และเตรียมวัตถุดิบสำรอง
ด้านเทคโนโลยี แรงงาน และมาตรฐาน ภาครัฐควรสนับสนุนเงินทุน การพัฒนาทักษะ และบริการทดสอบมาตรฐาน ขณะที่เอกชนนำ AI ระบบอัตโนมัติ และเซนเซอร์มาเพิ่มประสิทธิภาพและความปลอดภัยอาหาร ลดการใช้น้ำและพลังงาน พร้อมเสริมความมั่นคงทางไซเบอร์และแผนความต่อเนื่องทางธุรกิจ ส่วนการบริหารต้นทุนและโลจิสติกส์ ภาครัฐควรติดตามต้นทุนและปริมาณสำรองอาหาร พัฒนาระบบขนส่งและห่วงโซ่ความเย็น พร้อมสนับสนุนเงินทุน ขณะที่เอกชนกระจายผู้ให้บริการขนส่งและเส้นทาง บริหารกระแสเงินสดและสินค้าคงคลัง รวมถึงสำรองปัจจัยการผลิตที่จำเป็น และอีกด้าน ควรเร่งใช้ประโยชน์จากความตกลงการค้าเสรี (FTA) เพื่อขยายตลาดและสร้างมูลค่าเพิ่ม
โดยภาครัฐอำนวยความสะดวกในการใช้สิทธิ ผลักดันการเจรจาการค้าและเปิดตลาดใหม่ พร้อมสนับสนุนการวิจัยและพัฒนา ส่วนเอกชนใช้สิทธิ FTA อย่างถูกต้อง กระจายตลาดและช่องทางจำหน่าย ตลอดจนพัฒนาอาหารสุขภาพ อาหารสะดวกบริโภค และผลิตภัณฑ์ที่มีอายุการเก็บรักษานานขึ้น เพื่อเพิ่มมูลค่าและยกระดับขีดความสามารถในการแข่งขันของอุตสาหกรรมอาหารไทยในระยะยาว