
‘BDE’ เผยตลาดบรอดแบนด์ไทยปี 69 มูลค่า 4.06 แสนล้าน คาดปี 73 พุ่ง 4.52 แสนล้าน-ลงทุน 9.36 หมื่นล้าน ชี้ B2B หนุนตลาดโต รับเทรนด์ 5G-10 Gbps
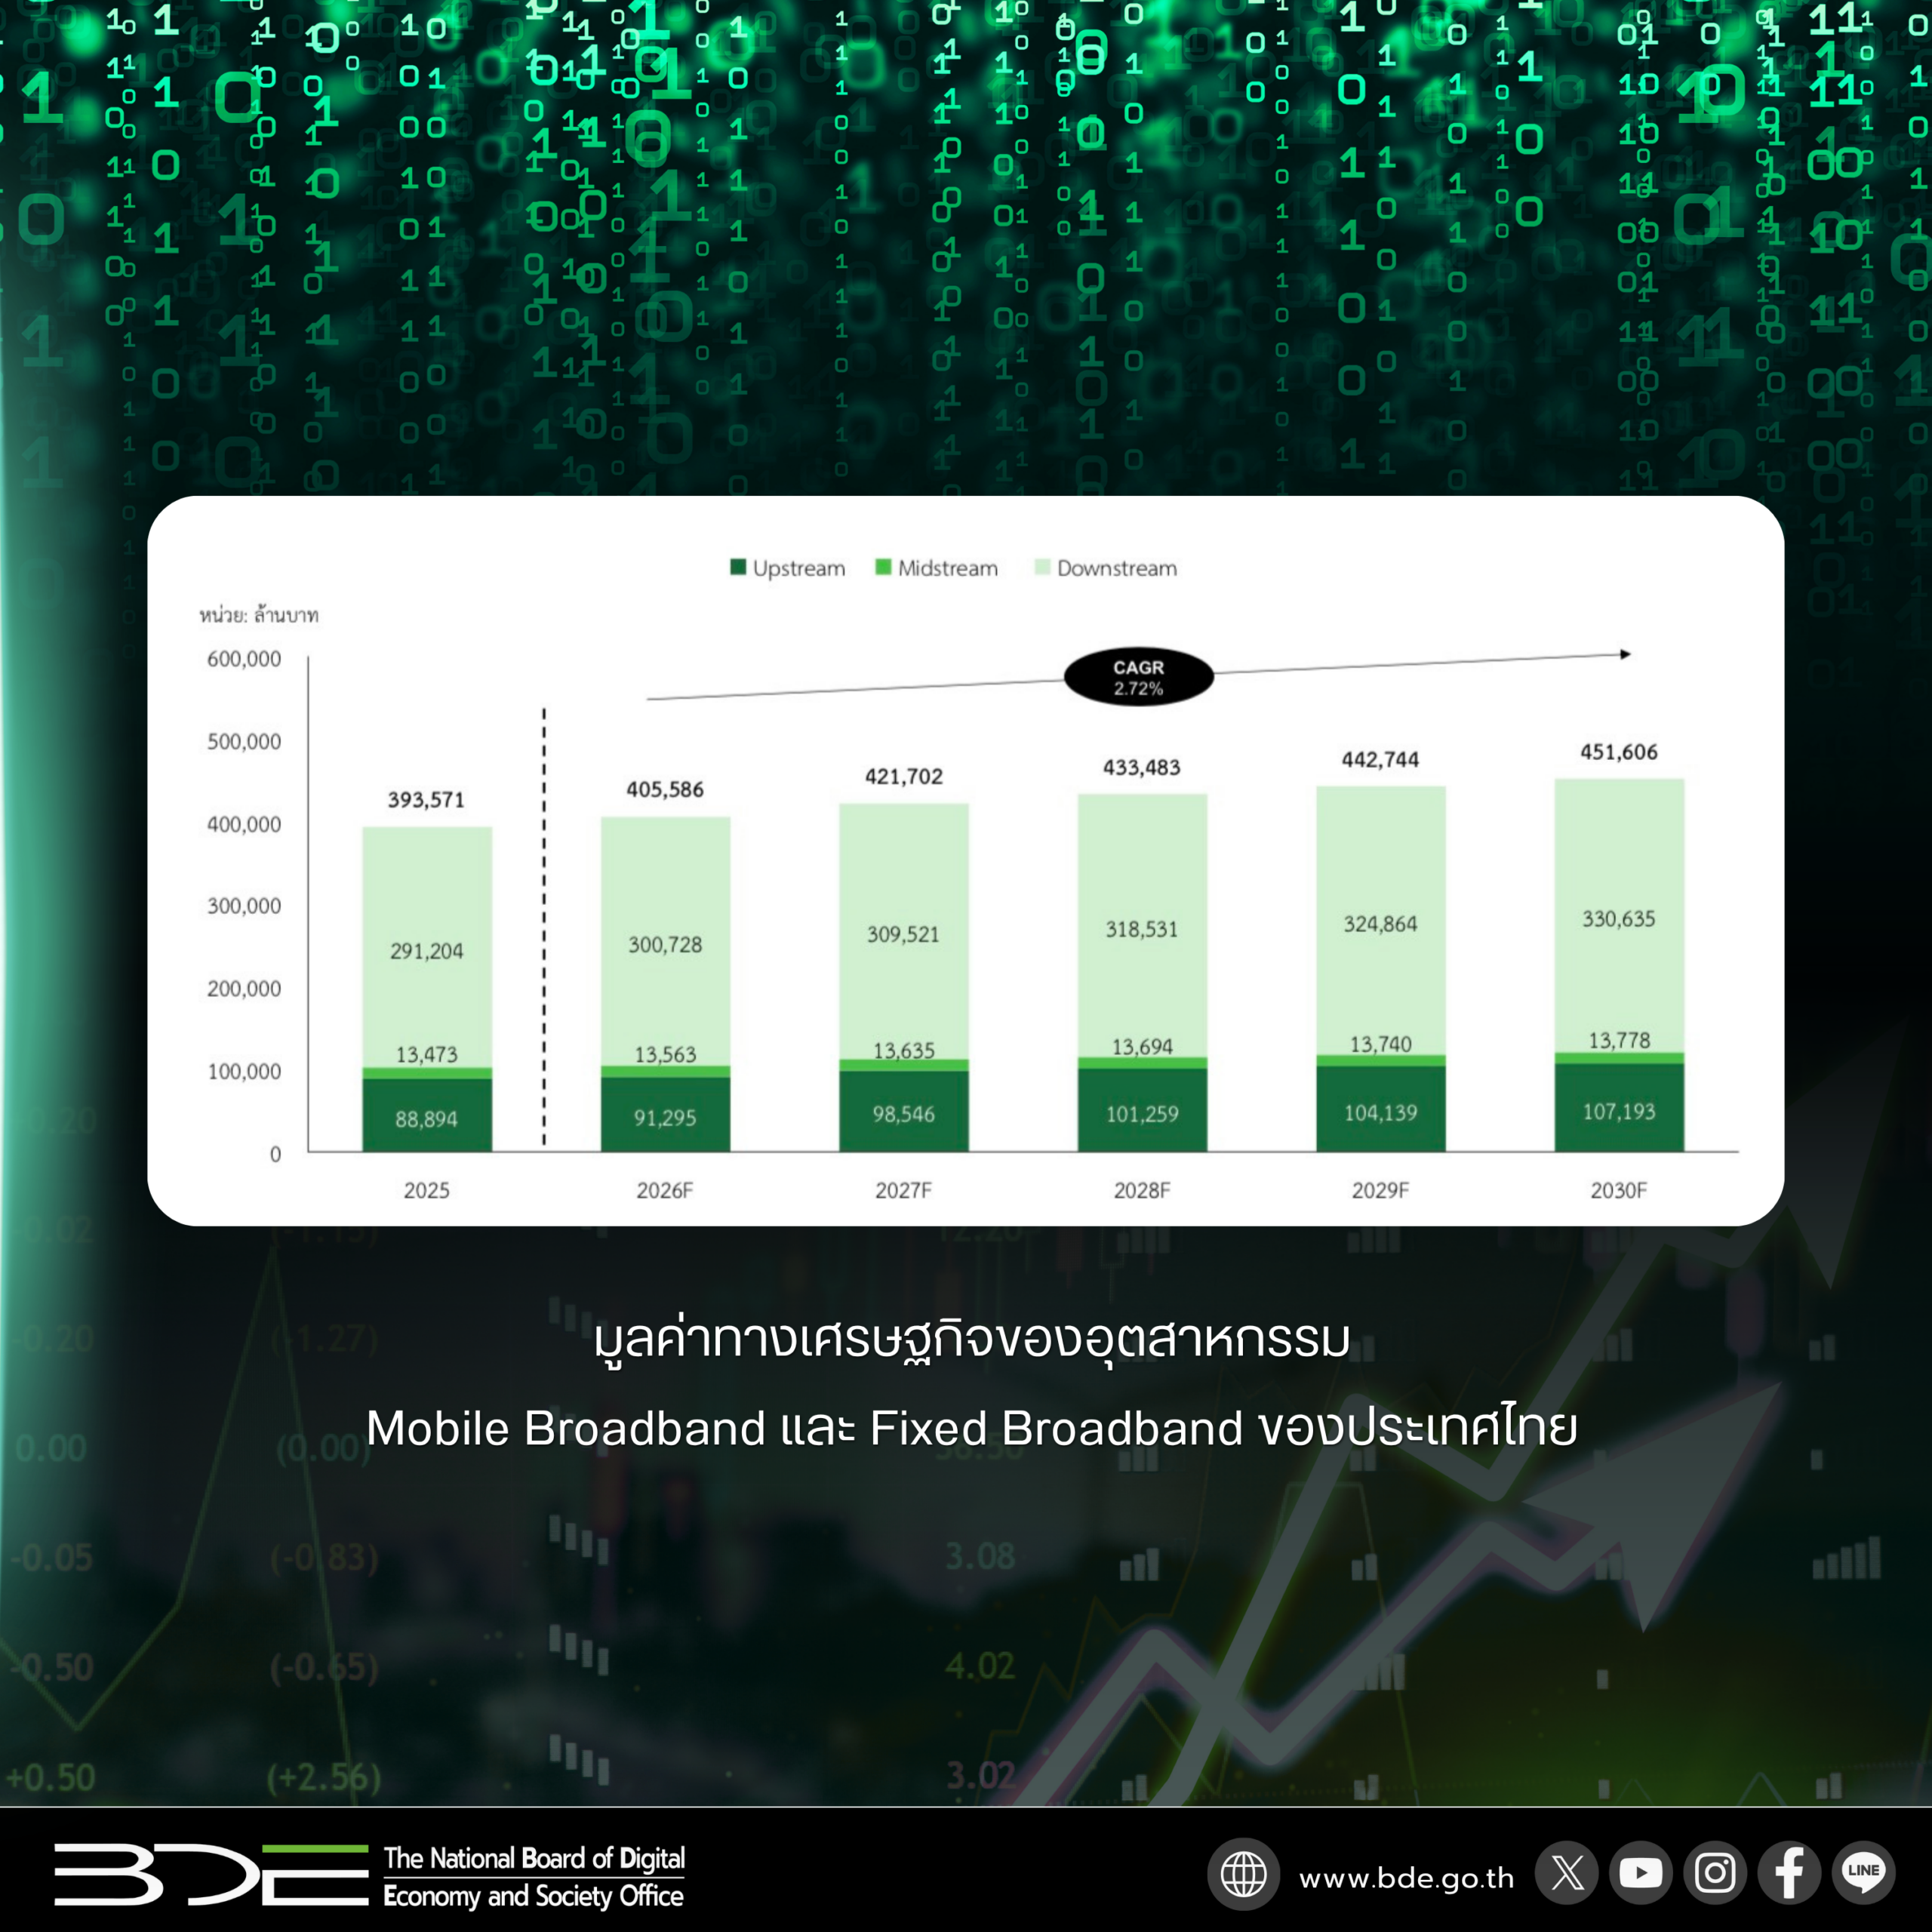
นายเวทางค์ พ่วงทรัพย์ เลขาธิการคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) เปิดเผยว่า BDE ได้ประเมินมูลค่าทางเศรษฐกิจและการลงทุนของอุตสาหกรรมอินเทอร์เน็ตความเร็วสูงแบบเคลื่อนที่ (Mobile Broadband) และแบบประจำที่ (Fixed Broadband) ของประเทศไทย โดยใช้กรอบการวิเคราะห์ห่วงโซ่คุณค่า (Value Chain) ครอบคลุมตั้งแต่ต้นน้ำ กลางน้ำ และปลายน้ำ พบว่า ในปี 2569 อุตสาหกรรมดังกล่าวมีมูลค่าทางเศรษฐกิจรวม 4.06 แสนล้านบาท และคาดว่าจะเพิ่มขึ้นเป็น 4.52 แสนล้านบาทในปี 2573 โดยคิดเป็นอัตราการเติบโตเฉลี่ยต่อปี (CAGR) 2.72% ในช่วงปี 2569-2573
โดยปัจจัยสนับสนุนการเติบโตมาจากปริมาณการใช้ข้อมูลและความต้องการบริการอินเทอร์เน็ตคุณภาพสูงที่เพิ่มขึ้นต่อเนื่องทั้งในกลุ่มผู้บริโภคและภาคธุรกิจ การยกระดับโครงข่าย Mobile Broadband สู่เทคโนโลยี 5G Advanced และ Fixed Broadband ไปสู่เทคโนโลยีที่รองรับความเร็ว 10 Gbps รวมถึงการจัดสรรคลื่นความถี่ของสำนักงานคณะกรรมการกิจการกระจายเสียง กิจการโทรทัศน์ และกิจการโทรคมนาคมแห่งชาติ (กสทช.) โดยเฉพาะย่าน 3500 MHz
นายเวทางค์ กล่าวว่า ทั้งนี้ BDE ประเมินโครงสร้างอุตสาหกรรมตามห่วงโซ่คุณค่า แบ่งเป็น 3 ส่วน ได้แก่ 1.อุตสาหกรรมต้นน้ำ (Upstream) ครอบคลุมคลื่นความถี่ ท่อร้อยสายสื่อสาร เสาพาดสายสื่อสาร สายใยแก้วนำแสง และอุปกรณ์โครงข่าย 2.อุตสาหกรรมกลางน้ำ (Midstream) ได้แก่ บริการเชื่อมต่อและอินเทอร์เน็ตเกตเวย์ ทั้งชุมสายอินเทอร์เน็ตภายในประเทศ (NIX) และเกตเวย์อินเทอร์เน็ตระหว่างประเทศ (IIG) และ 3.อุตสาหกรรมปลายน้ำ (Downstream) ได้แก่ บริการ Mobile Broadband และ Fixed Broadband แก่ผู้บริโภค (B2C) และภาคธุรกิจ (B2B)
นายเวทางค์ กล่าวว่า สำหรับอุตสาหกรรมต้นน้ำ มีมูลค่า 88,894 ล้านบาทในปี 2568 คิดเป็น 22.6% ของมูลค่าทางเศรษฐกิจรวม และมีอัตราการเติบโตเฉลี่ยต่อปีสูงสุดที่ 4.1% ในช่วงปี 2569-2573 โดยการลงทุนทั้งหมดของอุตสาหกรรมอยู่ในส่วนต้นน้ำ ซึ่งกระจุกตัวในอุปกรณ์โครงข่าย 44.9% และสิทธิการใช้คลื่นความถี่ 43.3% ของมูลค่าการลงทุนรวมในปี 2568 ส่วนอุตสาหกรรมกลางน้ำ มีมูลค่า 13,473 ล้านบาทในปี 2568 คิดเป็น 3.4% ของมูลค่าทางเศรษฐกิจรวม และคาดว่าจะเติบโตเฉลี่ย 0.4% ต่อปีในช่วงปี 2569-2573 ขณะที่อุตสาหกรรมปลายน้ำมีมูลค่าสูงสุด 291,204 ล้านบาทในปี 2568 หรือประมาณ 74% ของมูลค่ารวม แบ่งเป็นบริการ Mobile Broadband 207,774 ล้านบาท และ Fixed Broadband 83,430 ล้านบาท โดยคาดว่าจะเติบโตเฉลี่ย 2.4% ต่อปี
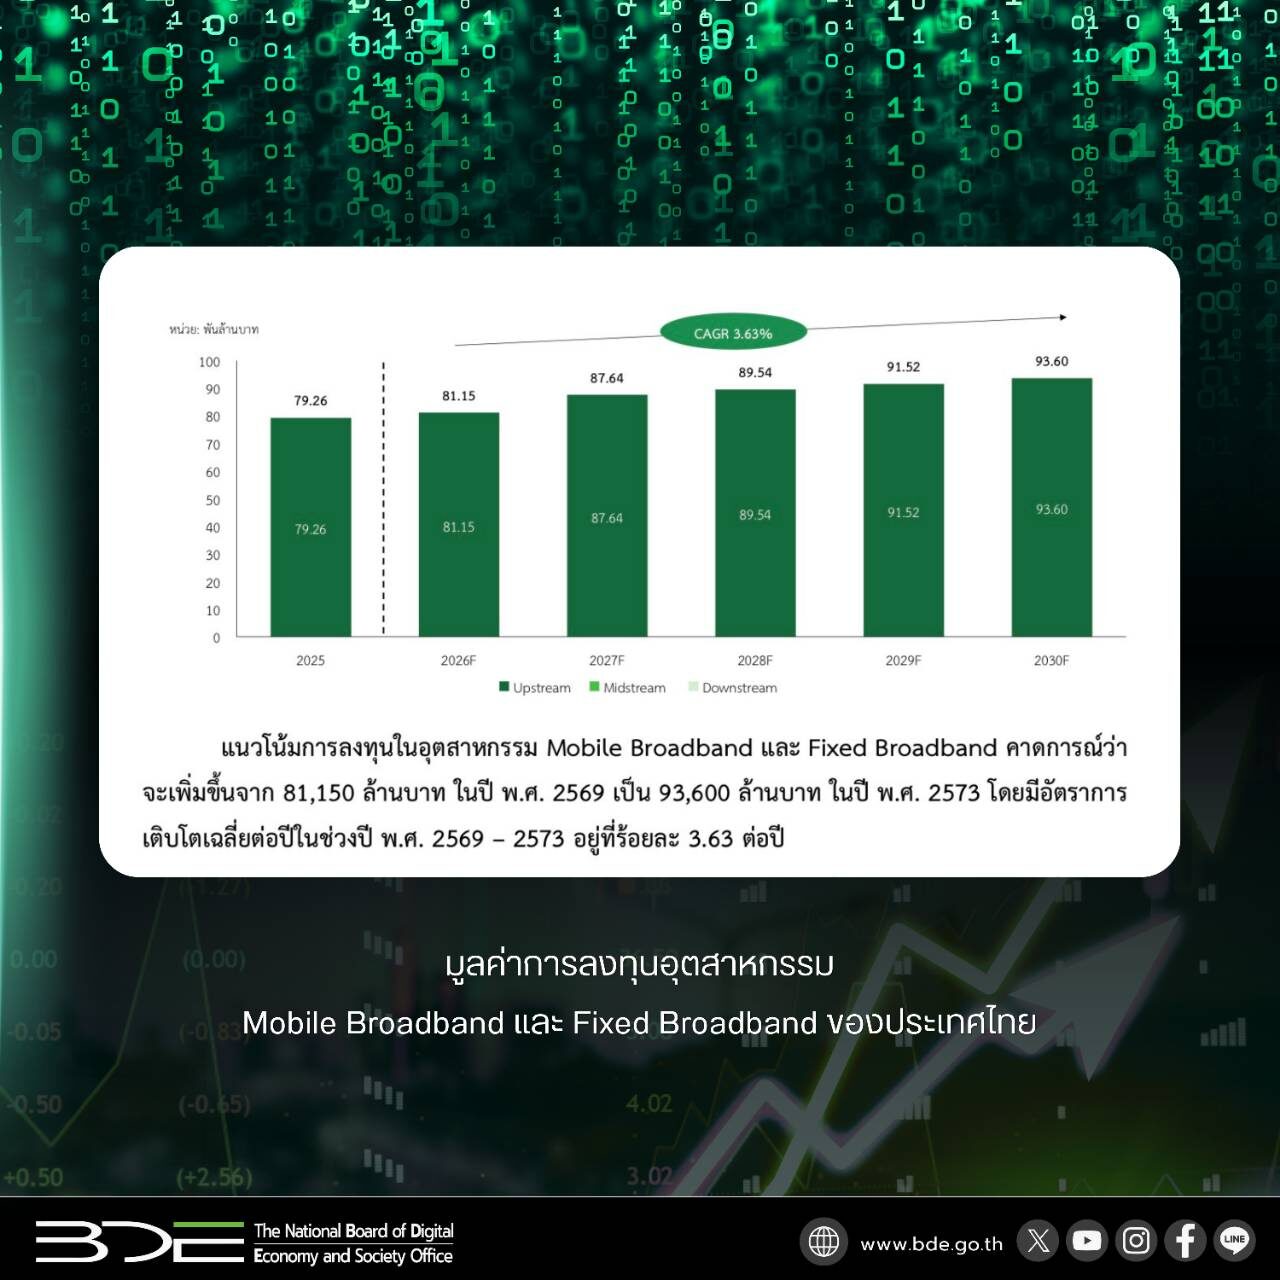
นายเวทางค์ กล่าวว่า ทั้งนี้ สำหรับแนวโน้มการลงทุน BDE คาดว่ามูลค่าการลงทุนในอุตสาหกรรม Mobile Broadband และ Fixed Broadband จะเพิ่มจาก 81,150 ล้านบาทในปี 2569 เป็น 93,600 ล้านบาทในปี 2573 หรือเติบโตเฉลี่ย 3.63% ต่อปี โดยการลงทุน Mobile Broadband จะเปลี่ยนจากการขยายพื้นที่ให้บริการไปสู่การเพิ่มประสิทธิภาพโครงข่ายเพื่อรองรับ 5G Advanced ในระยะแรกจะเน้นพื้นที่ที่มีปริมาณการใช้งานหนาแน่น ก่อนขยายไปยังภาคอุตสาหกรรมที่มีความต้องการชัดเจน เช่น นิคมอุตสาหกรรม ท่าเรือขนส่งสินค้า และโรงพยาบาล รวมถึงเริ่มเตรียมความพร้อมสู่เทคโนโลยี 6G ในช่วงประมาณปี 2573
ขณะที่การลงทุน Fixed Broadband จะเป็นไปตามวัฏจักรการเปลี่ยนผ่านเทคโนโลยี โดยมีเป้าหมายหลักในการยกระดับโครงข่ายจาก GPON ที่รองรับความเร็ว 2.5/1.25 Gbps ไปสู่ XGS-PON ที่รองรับความเร็ว 10/10 Gbps ควบคู่กับการลงทุนท่อร้อยสายตามแผนนำสายสื่อสารลงใต้ดิน อย่างไรก็ตาม ความคุ้มค่าทางธุรกิจ ต้นทุนสิทธิแห่งทาง และข้อจำกัดในการใช้โครงสร้างพื้นฐานร่วม อาจทำให้การลงทุนกระจุกตัวอยู่ในพื้นที่ที่มีความต้องการใช้งานสูง
สำหรับสมมติฐานการประมาณการ พบว่า ตลาด Mobile Broadband ในกลุ่ม B2C เข้าสู่ภาวะอิ่มตัวแล้ว โดยมีอัตราการเข้าถึง 150.3% ของประชากร ทำให้รายได้เติบโตจากบริการข้อมูลและความต้องการของภาคธุรกิจเป็นหลัก ส่วน Fixed Broadband มีแนวโน้มจำนวนผู้ใช้บริการ B2C ชะลอตัว ขณะที่ความต้องการจากภาคธุรกิจ B2B ยังเติบโตตามความต้องการแบนด์วิดท์ที่เพิ่มขึ้น นอกจากนี้ ยังประเมินว่า ARPU หรือรายได้เฉลี่ยต่อผู้ใช้บริการจะทรงตัวหรือลดลงเล็กน้อย ส่งผลให้รายได้รวมของอุตสาหกรรมขยายตัวในอัตราจำกัด ซึ่งปัจจัยสนับสนุนเพิ่มเติม ได้แก่ ความต้องการใช้ข้อมูลและแบนด์วิดท์สูงจาก Data Center ผู้บริโภค และภาคธุรกิจที่เพิ่มขึ้นต่อเนื่อง การเตรียมจัดสรรคลื่นความถี่ย่าน 2100 MHz และ 3500 MHz เพื่อรองรับ 5G Advanced รวมถึงการประมูลคลื่นความถี่ที่สิ้นสุดการอนุญาตในปี 2570 โดยปัจจุบันโครงข่าย 4G ครอบคลุมประชากร 98.5% และ 5G ครอบคลุม 94%
อย่างไรก็ตาม ยังมีข้อจำกัดและความเสี่ยงที่ต้องติดตาม ทั้งความต้องการใช้บริการ B2B โดยเฉพาะ Private Network และ 5G ภาคอุตสาหกรรมที่อาจเกิดขึ้นช้ากว่าคาด การลงทุน 5G Advanced และโครงข่าย 10 Gbps ที่อาจกระจุกตัวในเขตเมือง ตลอดจนการพึ่งพาการนำเข้าอุปกรณ์โครงข่ายและสายใยแก้วนำแสงจากต่างประเทศ ซึ่งการลงทุนยังขึ้นอยู่กับรอบการเปลี่ยนผ่านเทคโนโลยี 5G Advanced และ XGS-PON นอกจากนี้ การประมูลคลื่นความถี่ในปี 2570 ยังมีความเสี่ยงจากความล่าช้าหรือราคาประมูลที่แตกต่างจากสมมติฐาน ขณะที่ต้นทุนเสาสื่อสาร ท่อร้อยสาย และสิทธิแห่งทางยังอยู่ในระดับสูง รวมถึงข้อจำกัดในการใช้โครงสร้างพื้นฐานร่วมกัน
นายเวทางค์ กล่าวว่า ภาพรวมอุตสาหกรรมสะท้อนให้เห็นว่าบริการปลายน้ำยังเป็นแหล่งรายได้หลัก ขณะที่ตลาดผู้บริโภคเริ่มอิ่มตัวจากการครอบคลุมของโครงข่าย 4G และ 5G ที่อยู่ในระดับสูง ดังนั้น การเติบโตในระยะต่อไปจะขึ้นอยู่กับการยกระดับคุณภาพโครงข่าย การเพิ่มขีดความสามารถในการรองรับข้อมูล และการขยายการใช้งานสู่ภาคธุรกิจและภาคอุตสาหกรรมเป็นสำคัญ โดยการพัฒนาเทคโนโลยีให้สอดคล้องกับทิศทางโลกจะเป็นพื้นฐานสำคัญในการรองรับเศรษฐกิจดิจิทัลของประเทศ ทั้งนี้ การประเมินมูลค่าทางเศรษฐกิจดังกล่าวเป็นการวัดมูลค่ากิจกรรมตามห่วงโซ่คุณค่าภายใต้ขอบเขตการศึกษา ไม่ใช่การคำนวณผลิตภัณฑ์มวลรวมภายในประเทศ (GDP)