
ธอส. กวาดสินเชื่อใหม่ทะลุ 2.19 แสนล้าน อัดเพิ่มสินเชื่อบ้านผู้สูงอายุ 1 พันล้าน คาดปี’ 70 อสังหาฯ ฟื้น
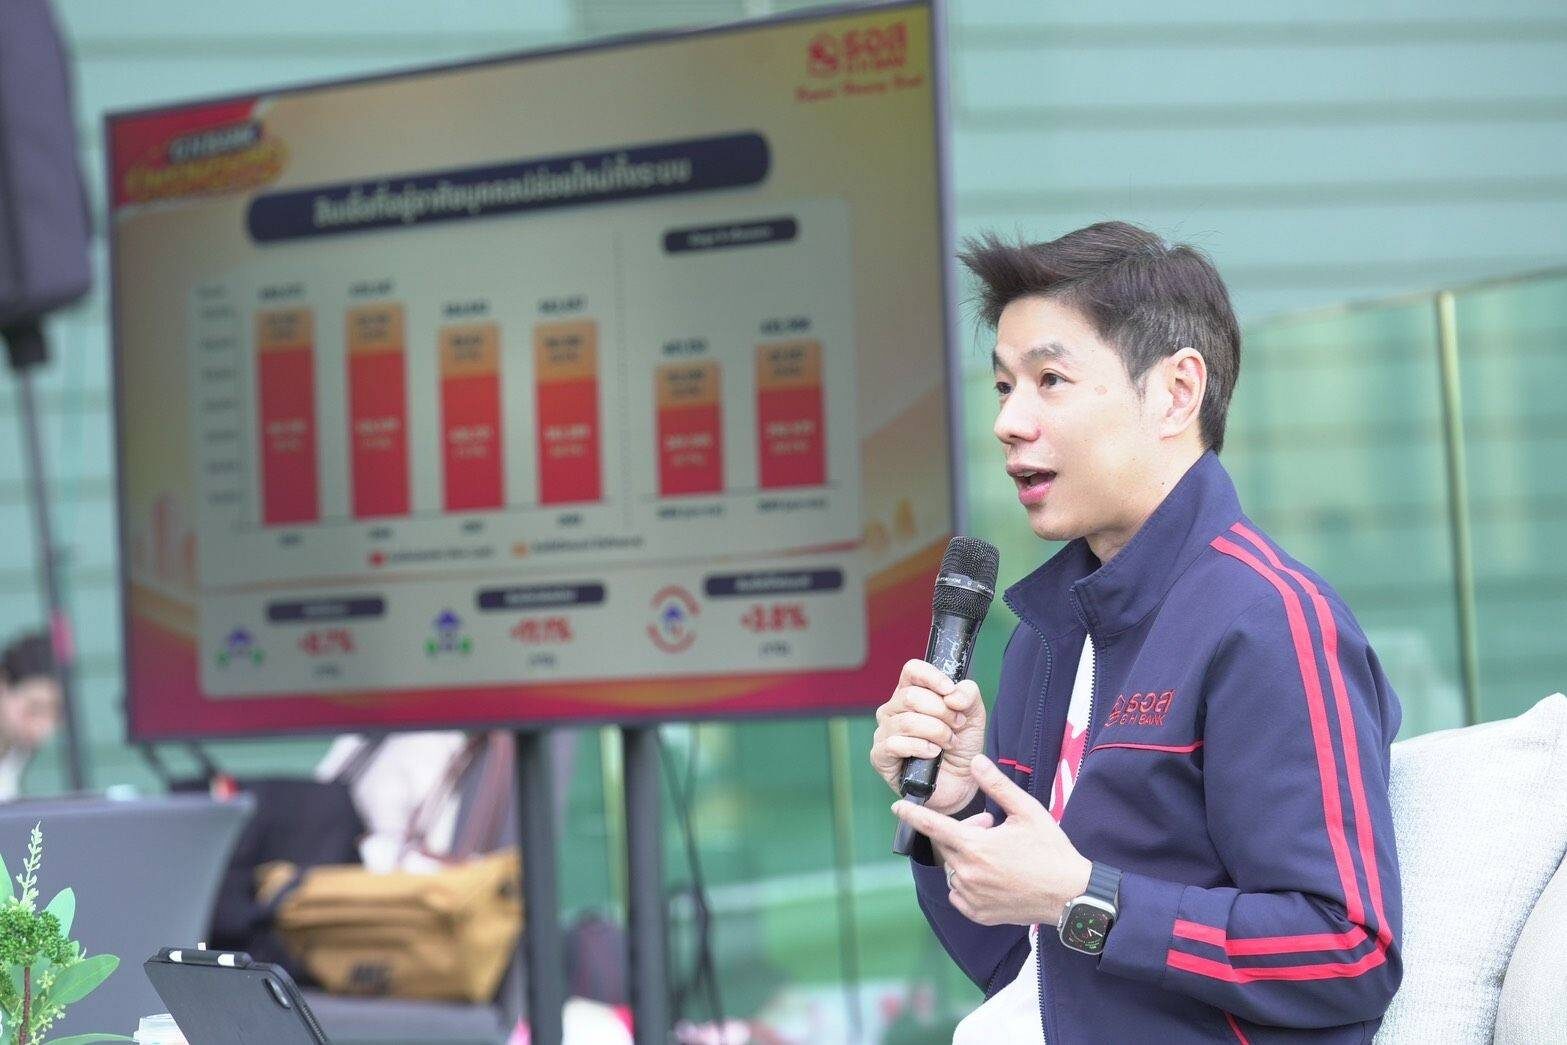
นายมหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า ธอส. อยู่ระหว่างการยกระดับบทบาทองค์กรจากธนาคารผู้ปล่อยสินเชื่อ ไปสู่การเป็น Beyond Housing Bank และศูนย์กลางระบบนิเวศด้านที่อยู่อาศัย (Center of Housing Ecosystem) พร้อมเตรียมปรับวิสัยทัศน์และพันธกิจใหม่ในปี 2570 เพื่อดูแลลูกค้าครบทุกมิติตั้งแต่ก่อนขอสินเชื่อไปจนถึงรุ่นลูกหลาน ตลอดจนเป็นกลไกหลักของภาครัฐในการขับเคลื่อนเศรษฐกิจผ่านภาคที่อยู่อาศัยอย่างยั่งยืน โดยนำข้อมูล (Data) มาวิเคราะห์เชิงลึกเพื่อกำหนดกลยุทธ์และพัฒนาผลิตภัณฑ์ให้ตรงความต้องการ
นายมหัทธนะ กล่าวว่า จากการดำเนินงานดังกล่าว ส่งผลให้ ณ วันที่ 18 พฤศจิกายน 2569 ธอส. สามารถปล่อยสินเชื่อใหม่ได้แล้วถึง 219,855 ล้านบาท คิดเป็น 89% ของเป้าหมาย และมั่นใจว่าตลอดทั้งปี 2569 จะทำได้ตามเป้าหมายที่ 246,795 ล้านบาท หรือผลักดันเม็ดเงินลงสู่ระบบเศรษฐกิจไม่ต่ำกว่า 240,000 ล้านบาท ทั้งนี้ ณ ไตรมาส 3/2569 ธอส. ยังคงครองความเป็นผู้นำด้วยส่วนแบ่งทางการตลาด 42.3% ของสินเชื่อปล่อยใหม่ และ 37.6% ของสินเชื่อคงค้างทั้งระบบ ซึ่งช่วยกระตุ้นกำลังซื้อ, เพิ่มสภาพคล่องให้ผู้ประกอบการอสังหาริมทรัพย์ และส่งต่อไปยังธุรกิจเกี่ยวเนื่อง ทั้งภาคก่อสร้าง, วัสดุก่อสร้าง และการจ้างงาน
ชี้ตลาดรีไฟแนนซ์พุ่งกดซัพพลาย
นายมหัทธนะ กล่าวถึงภาพรวมตลาดอสังหาริมทรัพย์และสินเชื่อที่อยู่อาศัยไทยว่า แม้จะมีสัญญาณฟื้นตัวโดยยอดสินเชื่อปล่อยใหม่ทั้งอุตสาหกรรมช่วงเดือนมกราคม–กันยายน 2569 อยู่ที่กว่า 400,000 ล้านบาท เติบโต 8.7% จากช่วงเดียวกันของปีก่อน แต่ตลาดระดับราคาปานกลางถึงล่าง (ต่ำกว่า 3 ล้านบาท) ซึ่งเป็นฐานผู้บริโภคกลุ่มใหญ่ที่สุดยังคงเผชิญปัญหาการถูกปฏิเสธสินเชื่อ (Rejection Rate) จากแรงกดดันหนี้ครัวเรือนและเกณฑ์พิจารณาสินเชื่อที่เข้มงวด นอกจากนี้ โครงสร้างตลาดยังเปลี่ยนไปอย่างมาก โดยสัดส่วนการรีไฟแนนซ์ (Refinance) เพิ่มขึ้นมากกว่า 10% เมื่อเทียบกับปี 2565 ที่มีไม่ถึง 20% ขณะที่สัดส่วนสินเชื่อปล่อยใหม่ลดลงมากกว่า 10% จากเดิมที่เคยอยู่ระดับ 80%
นายมหัทธนะ กล่าวว่า แม้การรีไฟแนนซ์จะช่วยลดต้นทุนให้ลูกค้าเดิม แต่หากตลาดมุ่งเน้นเพียงการรีไฟแนนซ์โดยไม่มีสินเชื่อปล่อยใหม่ จะทำให้ผู้ประกอบการไม่สามารถระบายซัพพลายได้ สะท้อนจากอัตราการดูดซับซัพพลาย (Absorption Rate) ที่ปรับลดลงมากกว่า 1 เท่า โดยปัจจุบัน ธอส. มีสัดส่วนการรีไฟแนนซ์เพียง 3.8% เทียบกับธนาคารพาณิชย์ที่สูงถึง 32.3% เนื่องจาก ธอส. ดูแลลูกค้าเดิมด้วยการปรับดอกเบี้ยที่เหมาะสมและชี้แจงค่าใช้จ่ายแฝงควบคู่กันไป พร้อมกันนี้ ธอส. ยังได้สื่อสารไปยังกระทรวงการคลังและธนาคารแห่งประเทศไทย (ธปท.) ให้หันมาส่งเสริมการปล่อยสินเชื่อใหม่มากขึ้น เพื่อให้อุตสาหกรรมและเศรษฐกิจเดินหน้าต่อไปได้
ลุยขยายวงเงินสินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ
นายมหัทธนะ กล่าวต่อว่า ด้านความยั่งยืนและการเปลี่ยนผ่านสู่พลังงานสะอาด (Transition to Green) ตั้งแต่ปี 2564 ธอส. ได้ส่งเสริมผลิตภัณฑ์ ESG ทั้งสินเชื่อและเงินฝาก ครอบคลุมสินเชื่อประชาชน (Post-finance) เช่น สินเชื่อบ้านเบอร์ 5, สินเชื่อ Solar Rooftop และสินเชื่อพัฒนาโครงการอาคารคาร์บอนต่ำสำหรับผู้ประกอบการ (Pre-finance) ดอกเบี้ยต่ำ ส่งผลให้ยอดปล่อยสินเชื่อ ESG เติบโตกว่า 4 เท่า จากกว่า 4,000 ล้านบาทในปี 2564 เป็นกว่า 20,000 ล้านบาทในปีนี้ โดยมียอดสะสมกว่า 5 ปีที่ 92,558 ล้านบาท และตั้งเป้าปี 2570 ไว้ที่กว่า 22,000 ล้านบาท ซึ่งช่วยลดเงินงวดให้ลูกค้าได้ 400–500 บาทต่อเดือน หรือ 4,800–6,000 บาทในปีแรก และประหยัดค่าไฟฟ้าได้กว่า 9,700 บาทต่อปี นอกจากนี้ ปี 2569 ธอส. ออกพันธบัตรเพื่อความยั่งยืน (ESG Bond) วงเงิน 10,000 ล้านบาท ซึ่งมียอดจองเกินเป้า และเตรียมออกเพิ่มอีก 10,000 ล้านบาทในปี 2570
นายมหัทธนะ กล่าวว่า ธอส. ยังร่วมกับ กฟผ. จัดทำแบบบ้านประหยัดพลังงานเบอร์ 5 ให้ประชาชนดาวน์โหลดฟรี รวมถึงร่วมกับ MEA, PEA, ธนาคารออมสิน และ ธ.ก.ส. ขับเคลื่อนโครงการ Solar ภาคประชาชน กรอบวงเงินรวม 45,000 ล้านบาท สำหรับติดตั้งขนาด 5-10 kW ดอกเบี้ยคงที่ 7 ปี 2.50% ต่อปี วงเงินสูงสุด 90,000 บาท ผ่อนเดือนละ 1,200 บาท ยื่นขอได้ถึง 31 สิงหาคม 2570 ขณะเดียวกัน สินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ (Reverse Mortgage) ในช่วง 1-2 ปีที่ผ่านมาได้รับความนิยมเพิ่มขึ้นมาก จากพฤติกรรมสังคมไทยที่ผู้สูงอายุมีบุตรน้อยลง (เฉลี่ยราว 1.1 คน) และอยู่คนเดียวมากขึ้น ประกอบกับการประชาสัมพันธ์ผ่านพันธมิตรกว่า 10,000 แห่ง ทำให้วงเงินเดิม 1,000 ล้านบาทเต็มอย่างรวดเร็ว ล่าสุดธนาคารจึงอนุมัติขยายกรอบวงเงินเพิ่มอีก 1,000 ล้านบาท
‘บ้านคนละหลัง PLUS’ ทะลุ 5.7 หมื่นล้าน
นายมหัทธนะ กล่าวถึงทิศทางดอกเบี้ยโลกและเงินเฟ้อว่า ต้องเฝ้าติดตามใกล้ชิด โดย ธอส. จะดูแลดอกเบี้ยให้อยู่ในระดับเหมาะสม แต่ปัญหาหลักของตลาดคือความสามารถในการเข้าถึงสินเชื่อท่ามกลางหนี้ครัวเรือนสูง ธอส. จึงพัฒนาผลิตภัณฑ์เงื่อนไขผ่อนปรน ได้แก่ 1. โครงการสินเชื่อบ้านคนละหลัง PLUS ราคาไม่เกิน 3 ล้านบาท ดอกเบี้ย 2 ปีแรกเริ่มต้น 2.80% ต่อปี (กลุ่มผ่อนปรนรายได้) และ 2.60% ต่อปี (กลุ่มรายได้ปกติ) กู้นาน 40 ปี ผ่อนเริ่มต้นเดือนละ 3,600 บาทต่อวงเงินกู้ 1 ล้านบาท โดย ณ วันที่ 18 พฤศจิกายน 2569 มีผู้ลงทะเบียนแล้วกว่า 19,170 ราย วงเงินรวม 57,510 ล้านบาท คิดเป็น 115.02% ของกรอบวงเงิน 50,000 ล้านบาท และมีแนวโน้มทะลุ 60,000 ล้านบาท และ 2. โครงการบ้าน ธอส. เพื่อคุณ สำหรับผู้มีรายได้ไม่เกิน 35,000 บาทต่อเดือน ดอกเบี้ยเริ่มต้น 3.00% ต่อปี วงเงินสูงสุด 3 ล้านบาท นาน 40 ปี
นายมหัทธนะ กล่าวว่า ธอส. ตั้งเป้าปล่อยสินเชื่อบ้านราคาต่ำกว่า 3 ล้านบาทไว้กว่า 20,000 ราย โดยเฉพาะในต่างจังหวัดระดับราคา 1-2 ล้านบาท นอกจากนี้ เพื่อรับมือต้นทุนค่าก่อสร้างที่สูงขึ้นจากภูมิรัฐศาสตร์และราคาพลังงาน ธอส. ได้วางแนวทางดูแลครบทั้ง 2 มิติ คือฝั่งความต้องการซื้อ (Demand) และฝั่งอุปทาน (Supply) ที่เตรียมเปิดตัวมาตรการสนับสนุนเร็วๆ นี้ รวมถึงหารือผู้ประกอบการเร่งปล่อยกู้บ้านสร้างเสร็จพร้อมอยู่ต้นทุนเดิม พร้อมกันนี้ อยู่ระหว่างพิจารณานโยบายกำหนดเพดานราคาบ้าน 3 ล้านบาทให้ยืดหยุ่นตามบริบทแต่ละพื้นที่ (Personalize) ในเกือบ 200 สาขาทั่วประเทศ เช่น กรุงเทพฯ และปริมณฑลอาจปรับเพิ่มเพดานราคา ขณะที่ต่างจังหวัดยังคงระดับ 3 ล้านบาท
คาดปี’ 70 อสังหาฯ ฟื้นตัว
นายมหัทธนะ กล่าวเพิ่มเติมว่า อีกแนวทางลดภาระต้นทุนให้ผู้ซื้อคือการส่งเสริมตลาดบ้านมือสอง ซึ่งปัจจุบันสัดส่วนการโอนกรรมสิทธิ์บ้านมือสองพุ่งขึ้นกว่า 60% ขณะที่บ้านมือหนึ่งอยู่ที่กว่า 30% สลับขั้วจากอดีตที่เป็น 70% ต่อ 30% ควบคู่กับการเร่งระบายทรัพย์สินรอการขาย (NPA) ที่ทำยอดขายเกินเป้าต่อเนื่อง นอกจากนี้ ธอส. ยังลงนาม MOU กับ บสย. เพื่อปล่อยสินเชื่อ Pre-finance ให้ผู้ประกอบการเอสเอ็มอีรายย่อยและรายกลางที่สร้างบ้านราคาเหมาะสมและแฟลตให้เช่าตามหัวเมือง โดยให้ บสย. ค้ำประกันความเสี่ยง ส่วนการบริหารจัดการทรัพย์สินร่วมกับ AMC เช่น SAM หรือ BAM ยังเป็นการซื้อขายตามปกติ และไม่มีแนวคิดตั้งบริษัทลูกเนื่องจากข้อจำกัดด้านกฎหมายและความคุ้มค่า
นายมหัทธนะ ประเมินแนวโน้มธุรกิจอสังหาริมทรัพย์ปี 2570 ว่า ภาพรวมตลาดมีโอกาสกลับมาเติบโตแบบค่อยเป็นค่อยไป ดีกว่าที่ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) เคยคาดว่าจะทรงตัวหรือติดลบ 0.1% จากตัวเลขจีดีพีจริงที่ออกมาดีกว่าคาด โดยตลาดระดับบนตั้งแต่ Ultra Luxury ขึ้นไปยังเติบโตได้ดีมาก ส่วนตลาดระดับล่างจะเปลี่ยนจากรูปตัว K ขาลง มาเป็นทรงตัว ขณะที่ทำเลโดดเด่นคือ จ.ภูเก็ต และภาคตะวันออก ซึ่งปัจจุบันภาคตะวันออกมีสัดส่วนสินเชื่อสูงถึง 25% ของ ธอส. จากอานิสงส์อีอีซีและการฟื้นตัวของโรงงานอุตสาหกรรม อย่างไรก็ตาม ยังต้องติดตามปัจจัยเสี่ยงภายนอกอย่างใกล้ชิด ทั้งสถานการณ์สงครามและปัญหาค่าครองชีพ เพื่อพลิกฟื้นกำลังซื้อและทำให้คนไทยมีบ้านได้อย่างยั่งยืน