
ศาลอุทธรณ์สั่งปรับ บริษัทฟิลลิป มอร์ริส เลี่ยงภาษีบุหรี่ 2 ยี่ห้อดัง มาร์ลโบโล และ L&M จำนวน 2.5 เท่า ลดลงกว่าเดิม โดยให้ศุลกากรไปคำนวณเป็นจำนวนเงินอีกครั้ง ส่วนอดีตพนักงานบริษัทจำเลยที่ 2 ไม่มีส่วนรู้เห็น พิพากษายกฟ้อง
เมื่อวันที่ 31มกราคม ที่ศาลอาญา ถนนรัชดาภิเษก ศาลอาญานัดอ่านคำพิพากษาศาลอุทธรณ์ คดีหมายเลขดำ อ.232/2560 ที่พนักงานอัยการคดีพิเศษ 4 เป็นโจทก์ยื่นฟ้อง บริษัท ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด โดย นายเจอรัลด์ มาร์โกลีส ผู้จัดการสาขา ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด และอดีตพนักงานบริษัทหญิงคนไทย (สงวนชื่อ-สกุล) เป็นจำเลยที่ 1-2 ฐานร่วมกันนำเข้าบุหรี่ที่มีแหล่งผลิตในต่างประเทศ เข้าราชอาณาจักรเพื่อจำหน่ายโดยมีเจตนาหลีกเลี่ยงภาษี เพื่อฉ้อค่าภาษีสรรพสามิต ตาม พ.ร.บ.ศุลกากร พ.ศ.2469 ม.27, 115 จัตวา
อัยการโจทก์ฟ้องระบุว่า เมื่อระหว่างวันที่ 22 มกราคม 2545-14 สิงหาคม 2546 จำเลยที่ 1-2 กับพวกที่หลบหนียังไม่ได้นำตัวมาฟ้องอีกหลายคน ร่วมกันนำบุหรี่ยี่ห้อ L&M และยี่ห้อมาร์ลโบโล เข้ามาในราชอาณาจักรไทย และได้ร่วมกันสำแดงเท็จโดยความเท็จ โดยฉ้อโกงและอุบายด้วยการยื่นใบขนสินค้าขาเข้าต่อเจ้าหน้าที่ศุลกากร กรมศุลกากรเพื่อผ่านพิธีการศุลกากร ซึ่งรวมราคาเป็นเท็จไม่ตรงตามราคาที่แท้จริงและถูกต้องตามกฎหมายศุลกากร จำนวน 780 ครั้ง เหตุเกิดที่เขตบางรัก, เขตคลองเตย กรุงเทพฯ, สำนักงานศุลกากรท่าเรือแหลมฉบัง จ.ชลบุรี และด่านศุลกากรอื่นๆ อีกหลายที่ รวมทั้งประเทศสหรัฐอเมริกา เขตปกครองพิเศษฮ่องกง และประเทศอินโดนีเซีย ต่อเนื่องเกี่ยวพันกัน
เมื่อวันที่ 20 มีนาคม 2563 ศาลชั้นต้นพิพากษาว่า พยานหลักฐานโจทก์ซึ่งมาจากหลายหน่วยงาน ต่างฝ่ายต่างทำหน้าที่ในลักษณะประสานความร่วมมือค้นหาความจริง เบิกความมีน้ำหนักให้รับฟัง ประกอบเมื่อพิเคราะห์พยานหลักฐานที่กรมสอบสวนคดีพิเศษ (ดีเอสไอ) รวบรวมได้ ทั้งเอกสารโครงสร้างราคาบุหรี่ที่ยึดได้เมื่อไปตรวจค้นสำนักงานของจำเลยที่ 1 ในปี 2542, เอกสารติดต่อกันระหว่างจำเลยที่ 1 กับ ฟิลลิป มอร์ริส เอเชีย ซึ่งเป็นผู้ดูแลบริษัทในเครือที่อยู่ในภาคพื้นเอเชีย ก็ตีราคาหน้าโรงงานซึ่งมีราคาเฉลี่ย และราคาขายปลีกที่ใช้วิธีสุ่มตรวจจากตลาดในประเทศอินโดนีเซีย หรือต้นทุนบุหรี่ยี่ห้อมาร์ลโบโล และ L&M ก็จะเห็นได้ว่ามีตัวเลขสูงกว่าราคาสำแดงตามใบขนส่งสินค้าของจำเลยที่ 1 พฤติการณ์การนำเข้าและการสำแดงราคาบุหรี่เพื่อผ่านพิธีการศุลกากรของจำเลยที่ 1 ตั้งแต่ก่อนเกิดเหตุ, ขณะเกิดเหตุ และภายหลังเกิดเหตุ เป็นการยื่นราคาสำแดงที่ปรากฏว่าเจ้าหน้าที่ตรวจพบเหตุสงสัยราคาที่สำแดงกรณีผู้ซื้อผู้ขายมีความสัมพันธ์กัน ซึ่งก่อน-หลังเกิดเหตุจำเลยที่ 1 นำเข้าบุหรี่จากประเทศมาเลเซีย, อินโดนีเซีย, ฟิลิปปินส์โดยสำแดงราคาคงที่ราคาเดียวมาตลอด จะมีการเปลี่ยนแปลงราคาสำแดงคือมาร์ลโบโล ซึ่งเจ้าหน้าที่ศุลกากรเคยเข้าตรวจค้นยึดและประเมินเห็นว่าราคาประเมินสำแดงต่ำและเรียกเก็บภาษีเพิ่มเติมมาโดยตลอด ซึ่งจำเลยที่ 1 ไม่ได้โต้แย้งและยินยอมชำระภาษีอากรขาเข้าและค่าปรับ เพื่อระงับคดีในชั้นศุลกากรเท่ากับจำเลยที่ 1 ยอมรับราคาประเมินของศุลกากรเป็นราคาของนำเข้าที่แท้จริง ซึ่งตามปกติราคาสินค้าต้องมีเปลี่ยนแปลงตามสภาวะเศรษฐกิจ แต่จำเลยที่ 1 ยังสำแดงราคาที่เจ้าหน้าที่ศุลกากรปฏิเสธไม่ยอมรับราคามาโดยตลอด และใช้วิธีย้ายการนำเข้าเมื่อถูกศุลกากรประเมินเรียกเก็บภาษีเพิ่มเติม ซึ่งผู้ขายบุหรี่ให้แก่จำเลยที่ 1 คือฟิลลิป มอร์ริส มาเลเซีย, อินโดนีเซีย, ฟิลิปปินส์ เป็นบริษัทในเครือเดียวกัน ความสัมพันธ์ลักษณะการสำแดงราคาไม่ได้เปลี่ยนแปลงจากเดิม การที่จำเลยที่ 1 สำแดงราคาคงที่ต่อเนื่อง ไม่เปลี่ยนตามเศรษฐกิจ ทั้งที่ไม่ปรากฏการทำสัญญาซื้อขายตกลงราคากันไว้ล่วงหน้า เป็นข้อบ่งชี้ว่าผู้ซื้อกับผู้ขายเป็นบริษัทแม่ผู้กำหนดราคาตามอำเภอใจและเป็นราคาที่ไม่สะท้อนความเป็นจริง เมื่อพิจารณาในแง่ธุรกิจย่อมขัดกับหลักการประกอบธุรกิจที่ผู้ขายต้องมุ่งหวังผลกำไรสูงสุด
ข้อเท็จจริงรับฟังได้ว่า การกระทำของบริษัท ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด จำเลยที่ 1 เป็นการสำแดงเท็จ เมื่อพิจารณาพฤติการณ์ก่อนเกิดเหตุ, ขณะเกิดเหตุ, หลังเกิดเหตุ จำเลยที่ 1 สำแดงราคาคงที่มาโดยตลอด ไม่เคยชี้แจงเหตุผลเกี่ยวกับราคาที่แท้จริงทั้งที่อยู่ในวิสัยที่พึงกระทำได้ พฤติการณ์บ่งชี้ให้เห็นว่าเป็นการนำสินค้าประเภทบุหรี่เข้ามาในราชอาณาจักรเพื่อหลีกเลี่ยงการชำระค่าอากรให้ครบถ้วนโดยเจตนาจะฉ้อค่าภาษีของรัฐบาล เป็นการผ่าฝืนมาตรา 27 พ.ร.บ.ศุลกากรฯ
ส่วนเรื่องราคาที่แท้จริงของบุหรี่ทั้ง 2 ยี่ห้อ จำนวน 3,184,957,148 บาท แต่จำเลยที่ 1 สำแดงราคาเป็นเงินจำนวน 2,534,227,797 บาท ดังนั้นราคาบุหรี่จึงขาดเป็นเงินจำนวนทั้งสิ้น 650,729,350 บาท คิดอากรขาเข้าอัตราร้อยละ 4 ของจำนวนดังกล่าวเท่ากับ 32,536,467 บาท ซึ่งเป็นค่าอากรขาเข้าที่จำเลยที่ 1 ต้องเสียเพิ่ม
อย่างไรก็ตาม ระหว่างการพิจารณาของศาล ได้มีการแก้กฎหมาย ซึ่งเป็นกฎหมายที่ใช้ภายหลังการกระทำผิดโดยยังคงบัญญัติให้การกระทำตามฟ้อง เป็นความผิดอยู่ และมีบทกำหนดโทษ จำคุกไม่เกิน 10 ปี หรือปรับเป็นเงินตั้งแต่ครึ่งเท่า แต่ไม่เกิน 4 เท่าของค่าอากรที่ต้องเสียเพิ่ม ซึ่งกฎหมายที่แก้ไขใหม่นั้นเป็นคุณแก่จำเลยที่ 1 มากกว่า ตามกฎหมายจึงนำมาพิจารณา จึงพิพากษาว่า ให้ปรับ บริษัท ฟิลลิปมอร์ริส (ไทยแลนด์) ลิมิเต็ด จำเลยที่ 1 ตามอัตรากฎหมายที่แก้ไขใหม่ เป็นเงินทั้งสิ้น 130,145,870 บาท
ส่วนพนักงานบริษัทหญิงคนไทย จำเลยที่ 2 ศาลเห็นว่าไม่ได้มีอำนาจหน้าที่ในทางบริหาร หรือมีส่วนกำหนดนโยบายเรื่องการนำเข้าหรือ จัดจำหน่ายบุหรี่ในไทยของจำเลยที่ 1 แต่อย่างใด จึงพิพากษายกฟ้องจำเลยที่ 2
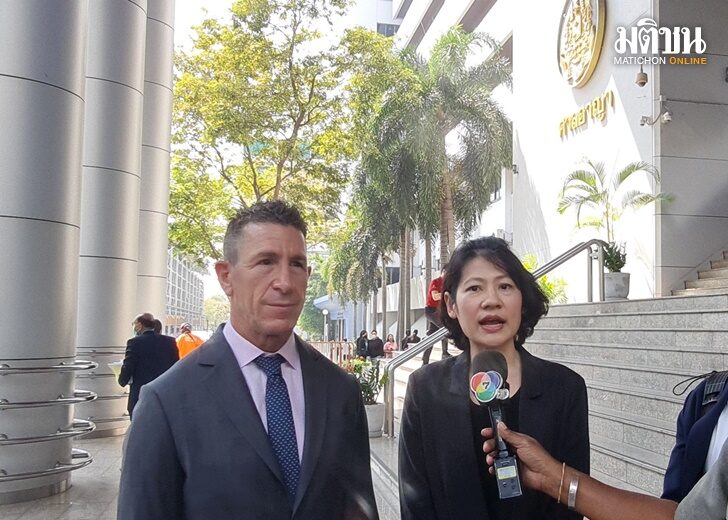
ต่อมาอัยการโจทก์และจำเลย ยื่นอุทธรณ์โดยวันนี้ นายเจอรัลด์ มาร์โกลีส ผู้จัดการสาขา ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด ผู้แทนนิติบุคคลบริษัท ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด และอดีตพนักงานบริษัท จำเลยที่ 1-2 พร้อม ล่ามแปลภาษา ทนายความและเจ้าหน้าที่ประชาสัมพันธ์เดินทางมาคำฟังคำพิพากษา
ศาลอุทธรณ์พิเคราะห์แล้วเห็นว่า พยานหลักฐานโจทก์มีน้ำหนัก การกระทำของบริษัท ฟิลลิป มอร์ริส (ไทยแลนด์) ลิมิเต็ด จำเลยที่ 1 เป็นการสำแดงเท็จ และเป็นการนำสินค้าประเภทบุหรี่เข้ามาในราชอาณาจักรเพื่อหลีกเลี่ยงการชำระค่าอากร ตาม พ.ร.บ.ศุลกากรฯ ที่ศาลชั้นต้นพิพากษามานั้นศาลอุทธรณ์เห็นพ้องด้วย อย่างไรก็ตาม เห็นควรแก้ไขค่าปรับเสียใหม่ ซึ่งอัยการยื่นฟ้องให้ปรับ 4 เท่า แต่ระหว่างการพิจารณาของศาลมีกฎหมายใหม่ที่เป็นคุณแก่จำเลยที่ 1 มากกว่า ประกอบกับจำเลยที่ 1 ให้การเป็นประโยชน์ จึงพิพากษาเป็นว่าให้ปรับ บริษัท ฟิลลิปมอร์ริส (ไทยแลนด์) ลิมิเต็ด จำเลยที่ 1 ตามอัตรากฎหมายที่แก้ไขใหม่ จำนวน 2.5 เท่า โดยให้เจ้าหน้าที่ศุลกากรหน่วยงานที่เกี่ยวข้องไปคำนวณค่าอากรเป็นจำนวนเงินที่แท้จริงอีกครั้ง ส่วนจำเลยที่ 2 เป็นเพียงพนักงานบริษัทไม่มีส่วนรู้เห็นกับการกระทำผิด ไม่ได้มีอำนาจกำหนดราคาของบุหรี่ทั้ง 2 ยี่ห้อแต่อย่างใด จึงพิพากษายกฟ้อง นอกจากที่แก้ให้เป็นไปตามคำพิพากษาศาลชั้นต้น
ภายหลัง นายเจอรัลด์ ในฐานะตัวแทนของบริษัท ฟิลลิปมอร์ริสไทย จำเลยที่ 1 กล่าวว่า ขอขอบคุณศาลที่ให้ความเป็นธรรมกับอดีตพนักงานที่ได้รับการกล่าวหาอย่างไม่เป็นธรรม และรู้สึกยินดีที่ศาลให้ความเป็นธรรมกับบริษัทเราโดยการลดค่าปรับลงโดยเหตุผลว่าบริษัทให้ความร่วมมือในการสืบสวนมาโดยตลอด ซึ่งตนยืนยันว่าทางบริษัทเคารพการตัดสินของศาล อย่างไรก็ตาม ไม่เห็นด้วยกับคำตัดสินของศาลชั้นต้นและศาลอุทธรณ์ ที่ยังคงมีคำตัดสินที่ไม่เป็นคุณต่อบริษัท เพราะเราเชื่อว่าการสำแดงราคาของเรานั้นถูกต้องและสอดคล้องกับการกำหนดราคาของศุลกากร เพราะกว่า 10 ปีหน่วยงานของศุลกากรของไทยและต่างชาติ ศาล หน่วยงานที่เกี่ยวข้องกับการค้า เคยพิจารณาราคาที่ทางบริษัทเราสำแดงและมีคำสรุปในแนวทางเดียวกันว่าทางบริษัทสำแดงราคาอย่างถูกต้อง เราเชื่อมั่นว่าเรามีข้อมูลหลักฐานข้อโต้แย้งที่หนักแน่นพอจะทำให้ศาลฎีกาเปลี่ยนคำตัดสินได้ แต่อย่างไรก็ตาม ขอกลับไปดูสำนวนพิพากษาในวันนี้อย่างละเอียดอีกครั้งหนึ่ง ก่อนจะตัดสินใจอีกครั้งว่าทางบริษัทจะฎีกาหรือไม่