
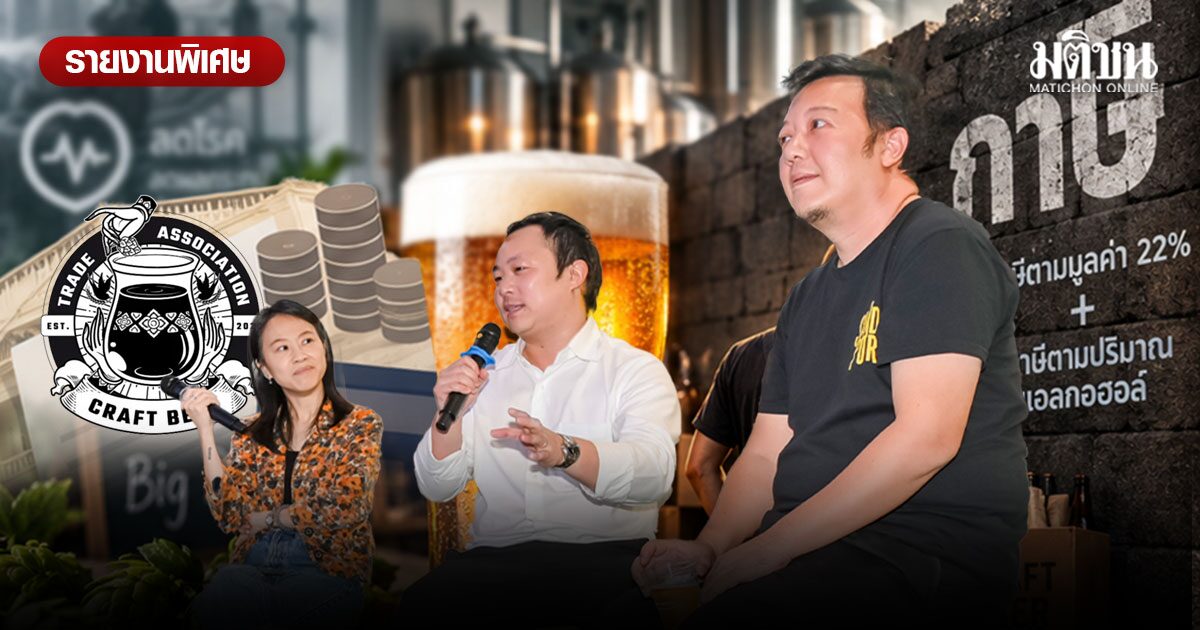
รายงานพิเศษ : เปิดโครงสร้าง ภาษีบาป เมื่อเจตนารมณ์ “ลดโรค” กำลังกลายเป็น กำแพง คราฟท์เบียร์ไทย
ท่ามกลาง กระแสสังคม ที่มองว่า เครื่องดื่มแอลกอฮอล์ คือสินค้าที่ต้องควบคุมด้วยกลไกภาษี เพื่อลดผลกระทบทางสุขภาพ แต่เสียงสะท้อนจากภาคธุรกิจ กลับตั้งคำถามสวนกลับว่า โครงสร้างภาษีปัจจุบันกำลังสร้าง “ภาระซ้ำซ้อน” และปิดกั้นโอกาสของผู้ประกอบการรายย่อยหรือไม่
ภายในงาน Thailand Craft Beer Week 2026 จัดโดย สมาคมการค้าผู้ประกอบธุรกิจคราฟท์เบียร์ เปิดวงเสวนา โครงสร้างภาษีแอลกอฮอล์ไทย ตั้งแต่ภาระต้นทุนผู้ผลิตรายย่อย ประสิทธิภาพกองทุนภาษีเฉพาะ ไปจนถึงนโยบายเหล้าขาวราคาถูก พร้อมเสนอปฏิรูปภาษีให้สอดคล้องกับปริมาณแอลกอฮอล์และผลกระทบต่อสังคม
ผ่านมุมมองของ นายวิศรุต มาลสุขุม นักเศรษฐศาสตร์ ธนาคารแห่งประเทศไทย และเจ้าของร้าน Jalo: tacos & taps ร่วมกับ ศุภพงษ์ พรึงลำภู นายกสมาคมคราฟท์เบียร์และเจ้าของแบรนด์ Sandport
ที่ชวนสังคมมาผ่าตัดระบบภาษีบาป ตั้งคำถามถึงประสิทธิภาพการจัดสรรเงินบำรุงกองทุนเฉพาะ และหาทางออกร่วมกันระหว่างเป้าหมายด้านสุขภาพกับการแข่งขันที่เป็นธรรม
ภาษีบาป มีไว้ลดความเสียหาย แต่ต้องออกแบบ ให้ตรงเป้าหมาย
วิศรุต อธิบายว่า ในทางเศรษฐศาสตร์การคลัง การจัดเก็บภาษีเครื่องดื่มแอลกอฮอล์ หรือ “ภาษีบาป” (Sin Tax) มีเหตุผลสำคัญประการหนึ่งคือการชดเชยผลกระทบภายนอกเชิงลบ (Negative Externality) ที่เกิดจากการบริโภค
ตัวอย่างที่เห็นได้ชัดคือ ภาระค่ารักษาพยาบาลจากโรคที่เกี่ยวข้องกับการดื่ม การใช้ทรัพยากรของระบบสาธารณสุข ตลอดจนผลกระทบต่อบุคคลอื่นจากพฤติกรรมการดื่มที่ขาดความรับผิดชอบ ต้นทุนเหล่านี้ไม่ได้จำกัดอยู่เฉพาะผู้ดื่ม แต่สามารถขยายไปถึงครอบครัว ชุมชน และงบประมาณของรัฐ
นอกจากนั้น ยังมีแนวคิดเรื่องอคติมุ่งเน้นปัจจุบัน (Present Bias) หรือการให้น้ำหนักกับความสุขที่ได้รับทันทีมากกว่าความเสี่ยงที่จะเกิดขึ้นในอนาคต รัฐจึงอาจใช้ภาษีเพิ่มต้นทุนของการบริโภค เพื่อช่วยลดแรงจูงใจในการดื่มและจำกัดผลกระทบต่อสุขภาพ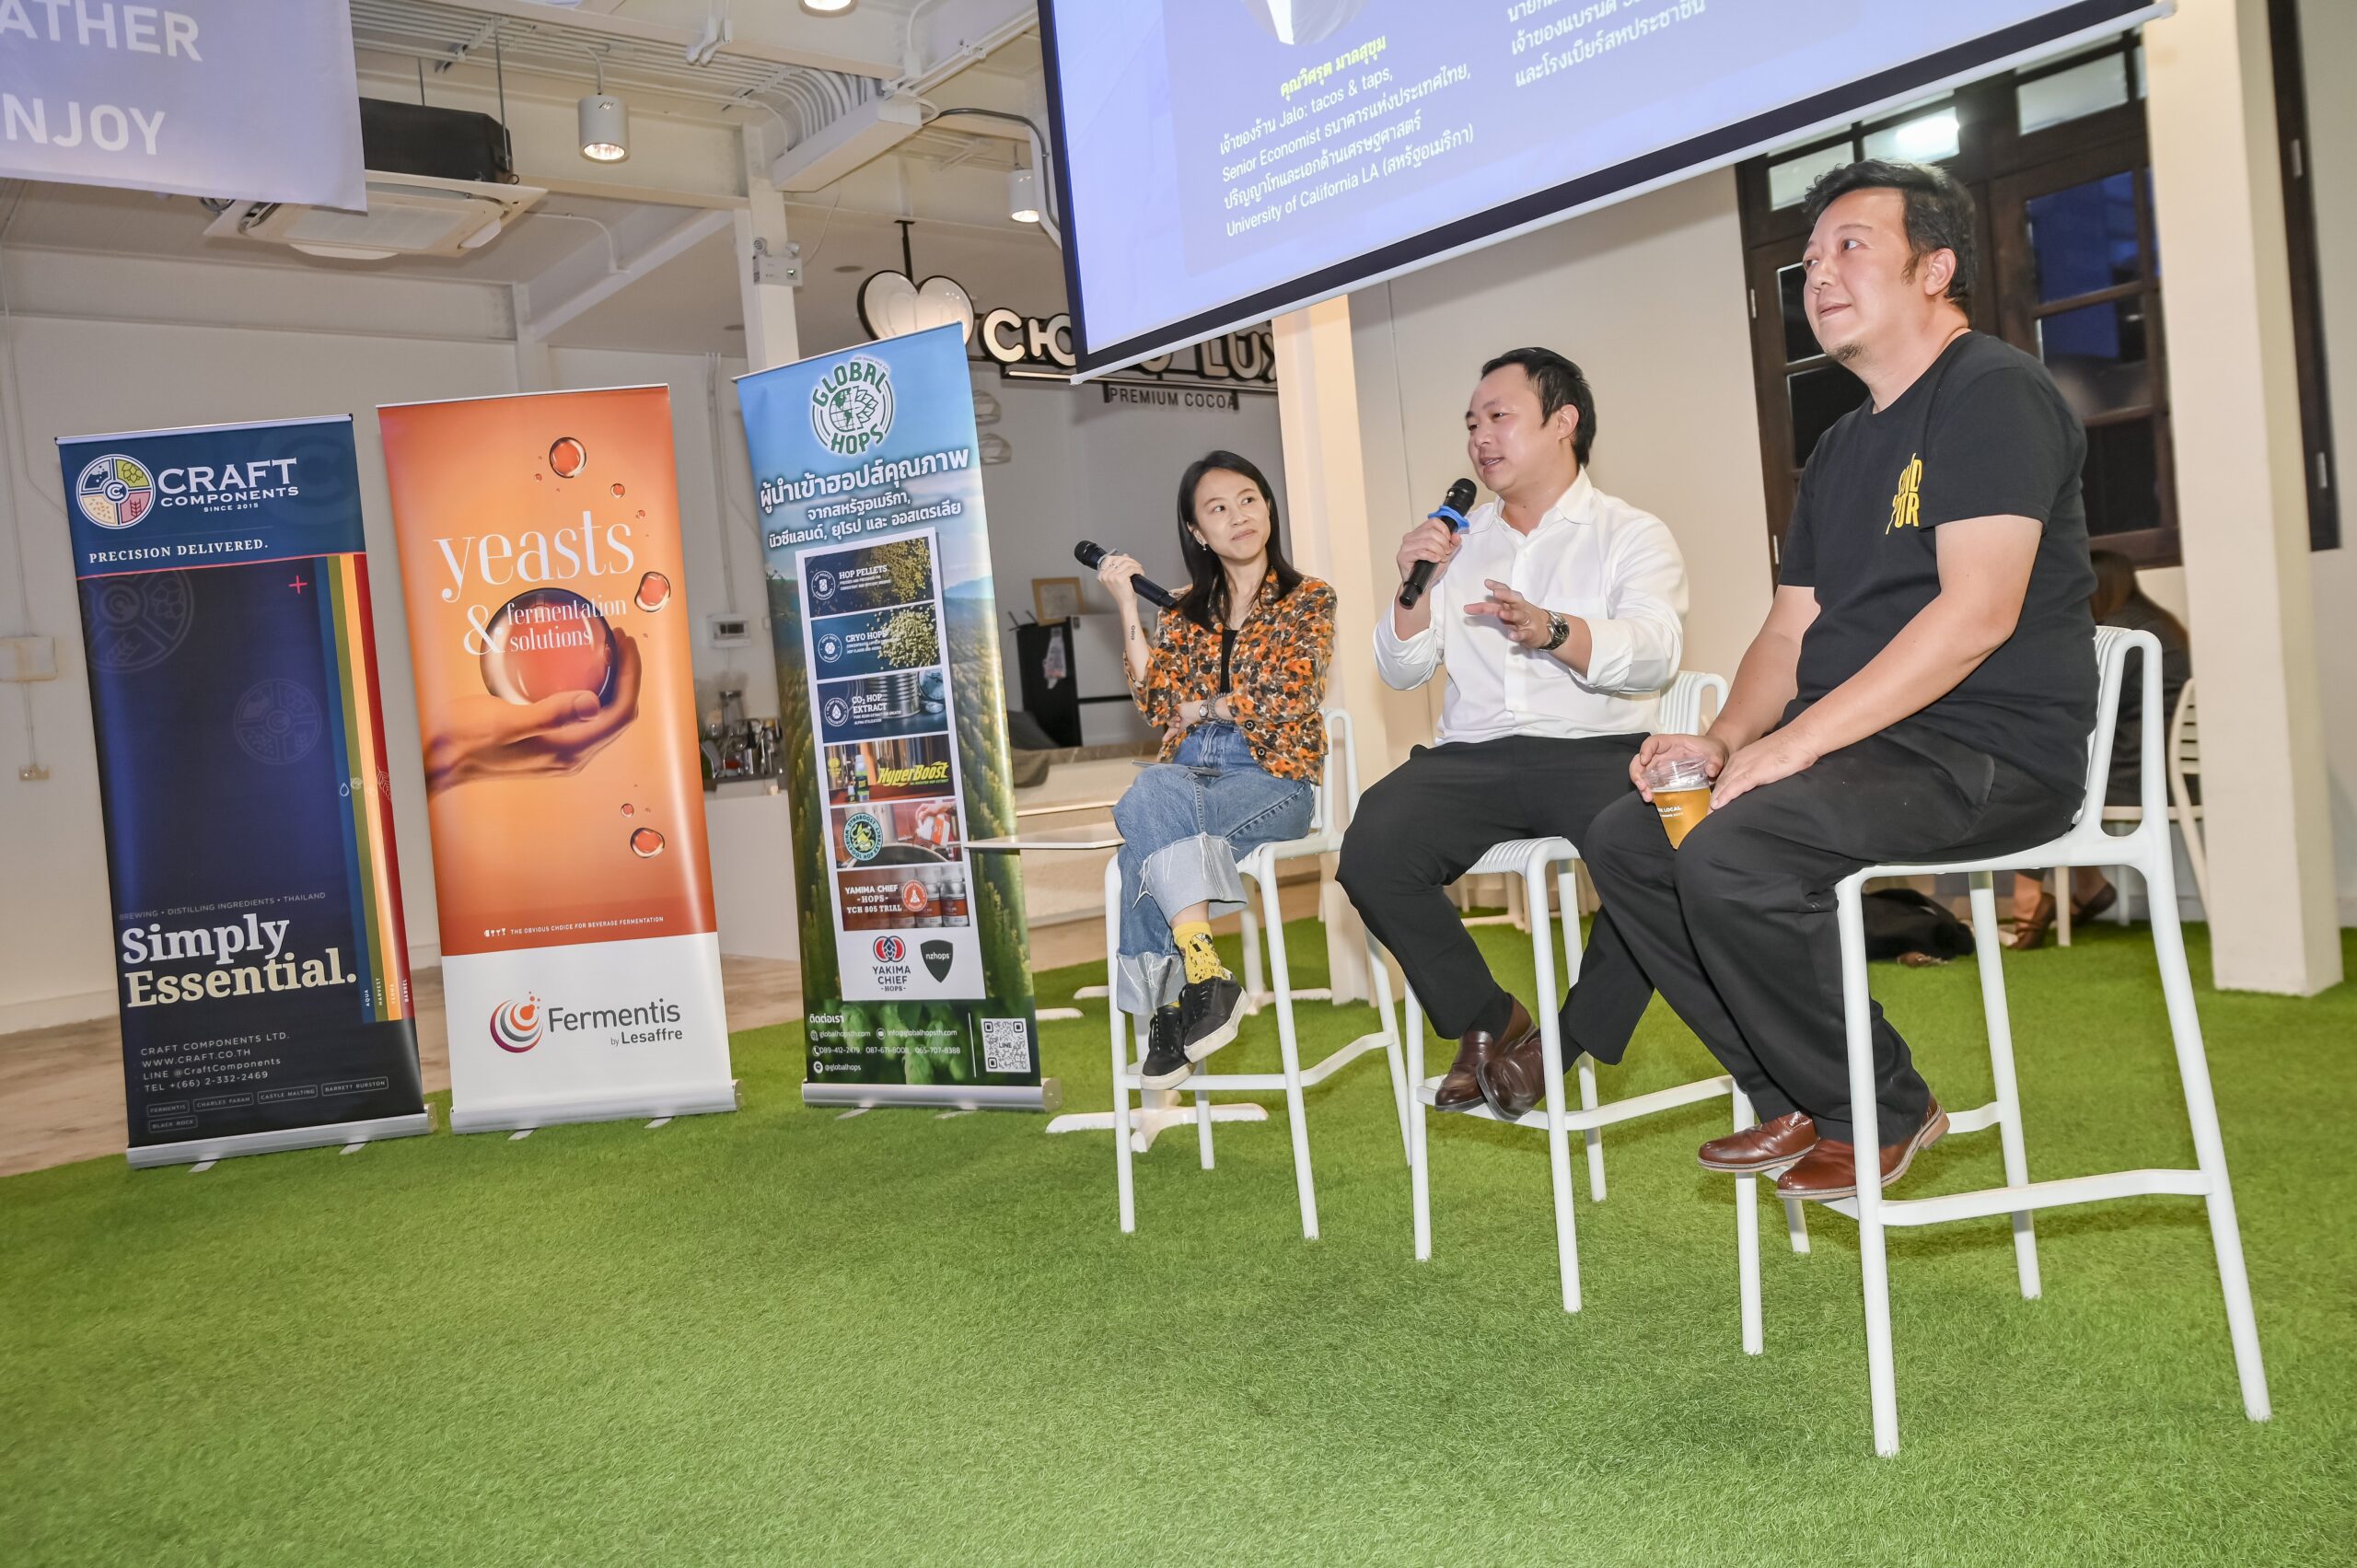
อย่างไรก็ตาม วิศรุต ตั้งข้อสังเกตว่า การออกแบบภาษีที่ครอบคลุมผู้บริโภคทุกคนโดยไม่ได้แยกแยะระดับความเสี่ยง อาจทำให้ผู้ที่ดื่มอย่างรับผิดชอบต้องแบกรับภาระเพิ่มขึ้นไปด้วย ทั้งที่ไม่ได้สร้างผลกระทบต่อสังคมในระดับเดียวกับผู้ที่ดื่มจนเกิดอันตราย
ประเด็นนี้สะท้อนข้อจำกัดของการใช้ภาษีเป็นเครื่องมือแก้ปัญหาพฤติกรรม เพราะรัฐไม่สามารถแยกผู้บริโภคออกเป็นกลุ่มเสี่ยงและไม่เสี่ยงได้อย่างสมบูรณ์ผ่านระบบภาษีเพียงอย่างเดียว
“การคิดไปแล้วว่าคนกินเบียร์ต้องสร้างปัญหาแน่ ๆ ทำให้คนที่ดื่มแบบดูแลสุขภาพต้องมาจ่ายภาษีเพิ่มขึ้น ในทางเศรษฐศาสตร์การลงโทษคนบริสุทธิ์ 1 คน แย่กว่าการปล่อยคนทำผิดไป 10 คนด้วยซ้ำ”
12 ปี คราฟท์เบียร์ไทย กับต้นทุนภาษีที่รายเล็กแบกหนักกว่า
หากมอง จากฝั่งผู้ประกอบการ ศุภพงษ์ พรึงลำภู นายกสมาคมคราฟท์เบียร์ และเจ้าของแบรนด์ Sandport ถ่ายทอดประสบการณ์จากการทำธุรกิจเบียร์ตลอด 12 ปีว่า การเปลี่ยนแปลงโครงสร้างภาษีในแต่ละช่วงเวลาส่งผลโดยตรงต่อต้นทุนและความสามารถในการแข่งขันของผู้ผลิต โดยเฉพาะธุรกิจรายย่อยที่ยังไม่มีข้อได้เปรียบด้านปริมาณการผลิต
หนึ่งในประเด็นสำคัญ คือการจัดเก็บภาษีตามมูลค่า หรือ Ad Valorem Tax ซึ่งทำให้ภาระภาษีสัมพันธ์กับราคาที่ใช้เป็นฐานคำนวณ เมื่อผู้ผลิตมีต้นทุนสูงและจำเป็นต้องตั้งราคาสินค้าสูง ภาระภาษีที่คิดตามมูลค่าก็อาจเพิ่มขึ้นตามไปด้วย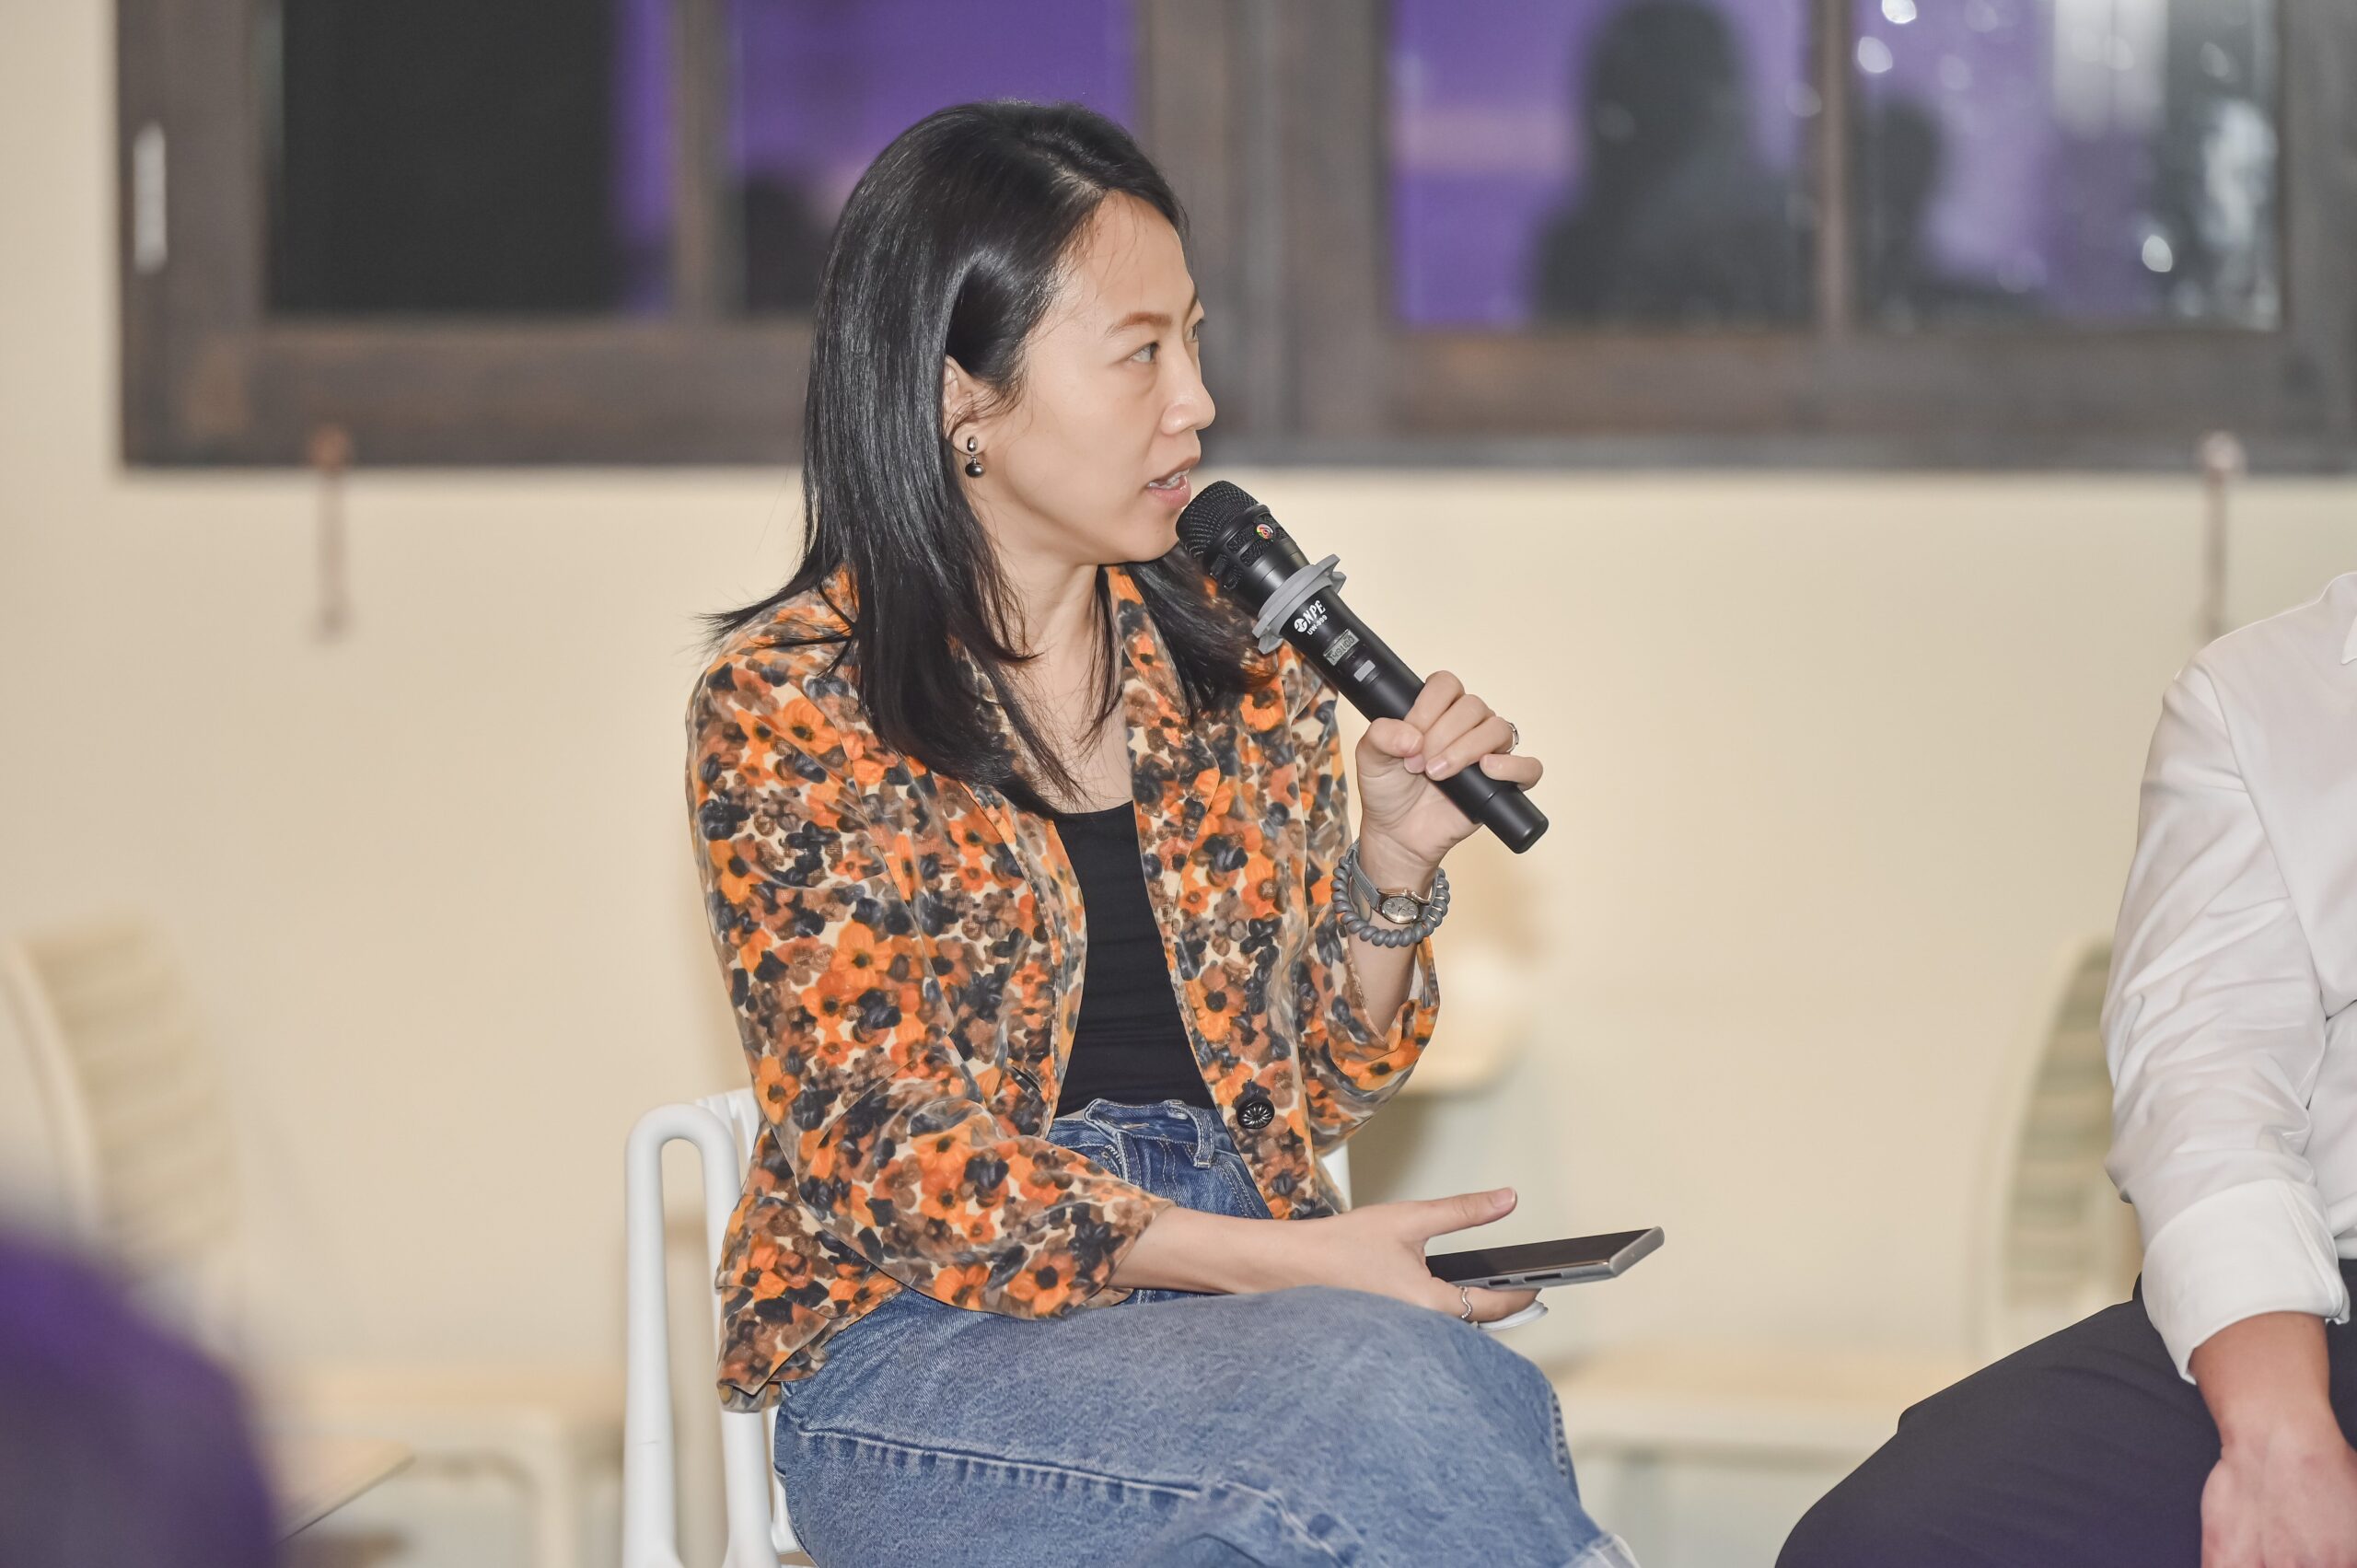
ศุภพงษ์ ระบุว่า ผู้ผลิตคราฟต์เบียร์รายย่อยมีข้อจำกัดด้านขนาดการผลิต ต้นทุนวัตถุดิบ และค่าแรงต่อหน่วย จึงเสียเปรียบผู้ผลิตรายใหญ่ที่สามารถใช้ประโยชน์จากการผลิตจำนวนมากเพื่อลดต้นทุนได้ ต้นทุนต่อหน่วยของผู้ผลิตรายย่อยอาจสูงกว่าผู้ผลิตรายใหญ่ประมาณ 2 เท่า และเมื่อภาษีคำนวณตามมูลค่าราคา ความแตกต่างด้านต้นทุนดังกล่าวก็อาจขยายเป็นความเสียเปรียบด้านภาษีตามไปด้วย
ปัญหาจึงไม่ได้มีเพียงว่าใครผลิตเบียร์ได้มากกว่า แต่ยังอยู่ที่โครงสร้างภาษีซึ่งอาจทำให้ผู้ผลิตที่มีต้นทุนสูงอยู่แล้วต้องเผชิญแรงกดดันเพิ่มขึ้นอีกชั้นหนึ่ง
หากผู้ผลิตต้องผลักภาระภาษีทั้งหมดไปยังราคาขาย ก็เสี่ยงทำให้สินค้าแพงจนผู้บริโภคเปลี่ยนไปซื้อสินค้าทดแทน แต่หากไม่สามารถปรับราคาขึ้นได้ ผู้ผลิตก็ต้องยอมลดกำไรหรือหาทางลดต้นทุนเพื่อประคองธุรกิจ
วิศรุต อธิบายเพิ่มเติมว่า ความยืดหยุ่นของอุปสงค์ต่อราคา (Price Elasticity of Demand) เป็นอีกปัจจัยที่ต้องพิจารณา เพราะเมื่อราคาสินค้าเพิ่มขึ้น ผู้บริโภคบางส่วนอาจลดการบริโภคหรือเปลี่ยนไปเลือกสินค้าชนิดอื่น ภาระภาษีจึงไม่ได้ตกอยู่กับผู้บริโภคหรือผู้ผลิตฝ่ายใดฝ่ายหนึ่งทั้งหมด แต่ขึ้นอยู่กับสภาพตลาดและความสามารถในการปรับตัวของแต่ละฝ่าย
อีกผลกระทบที่น่าจับตาคือแรงจูงใจในการพัฒนาคุณภาพสินค้า หากการเพิ่มต้นทุนวัตถุดิบทำให้ราคาขายและภาระภาษีเพิ่มขึ้นมาก ผู้ผลิตอาจลังเลที่จะใช้วัตถุดิบที่มีคุณภาพสูงขึ้น เพราะไม่แน่ใจว่าจะสามารถขายสินค้าในราคาที่ครอบคลุมต้นทุนได้หรือไม่
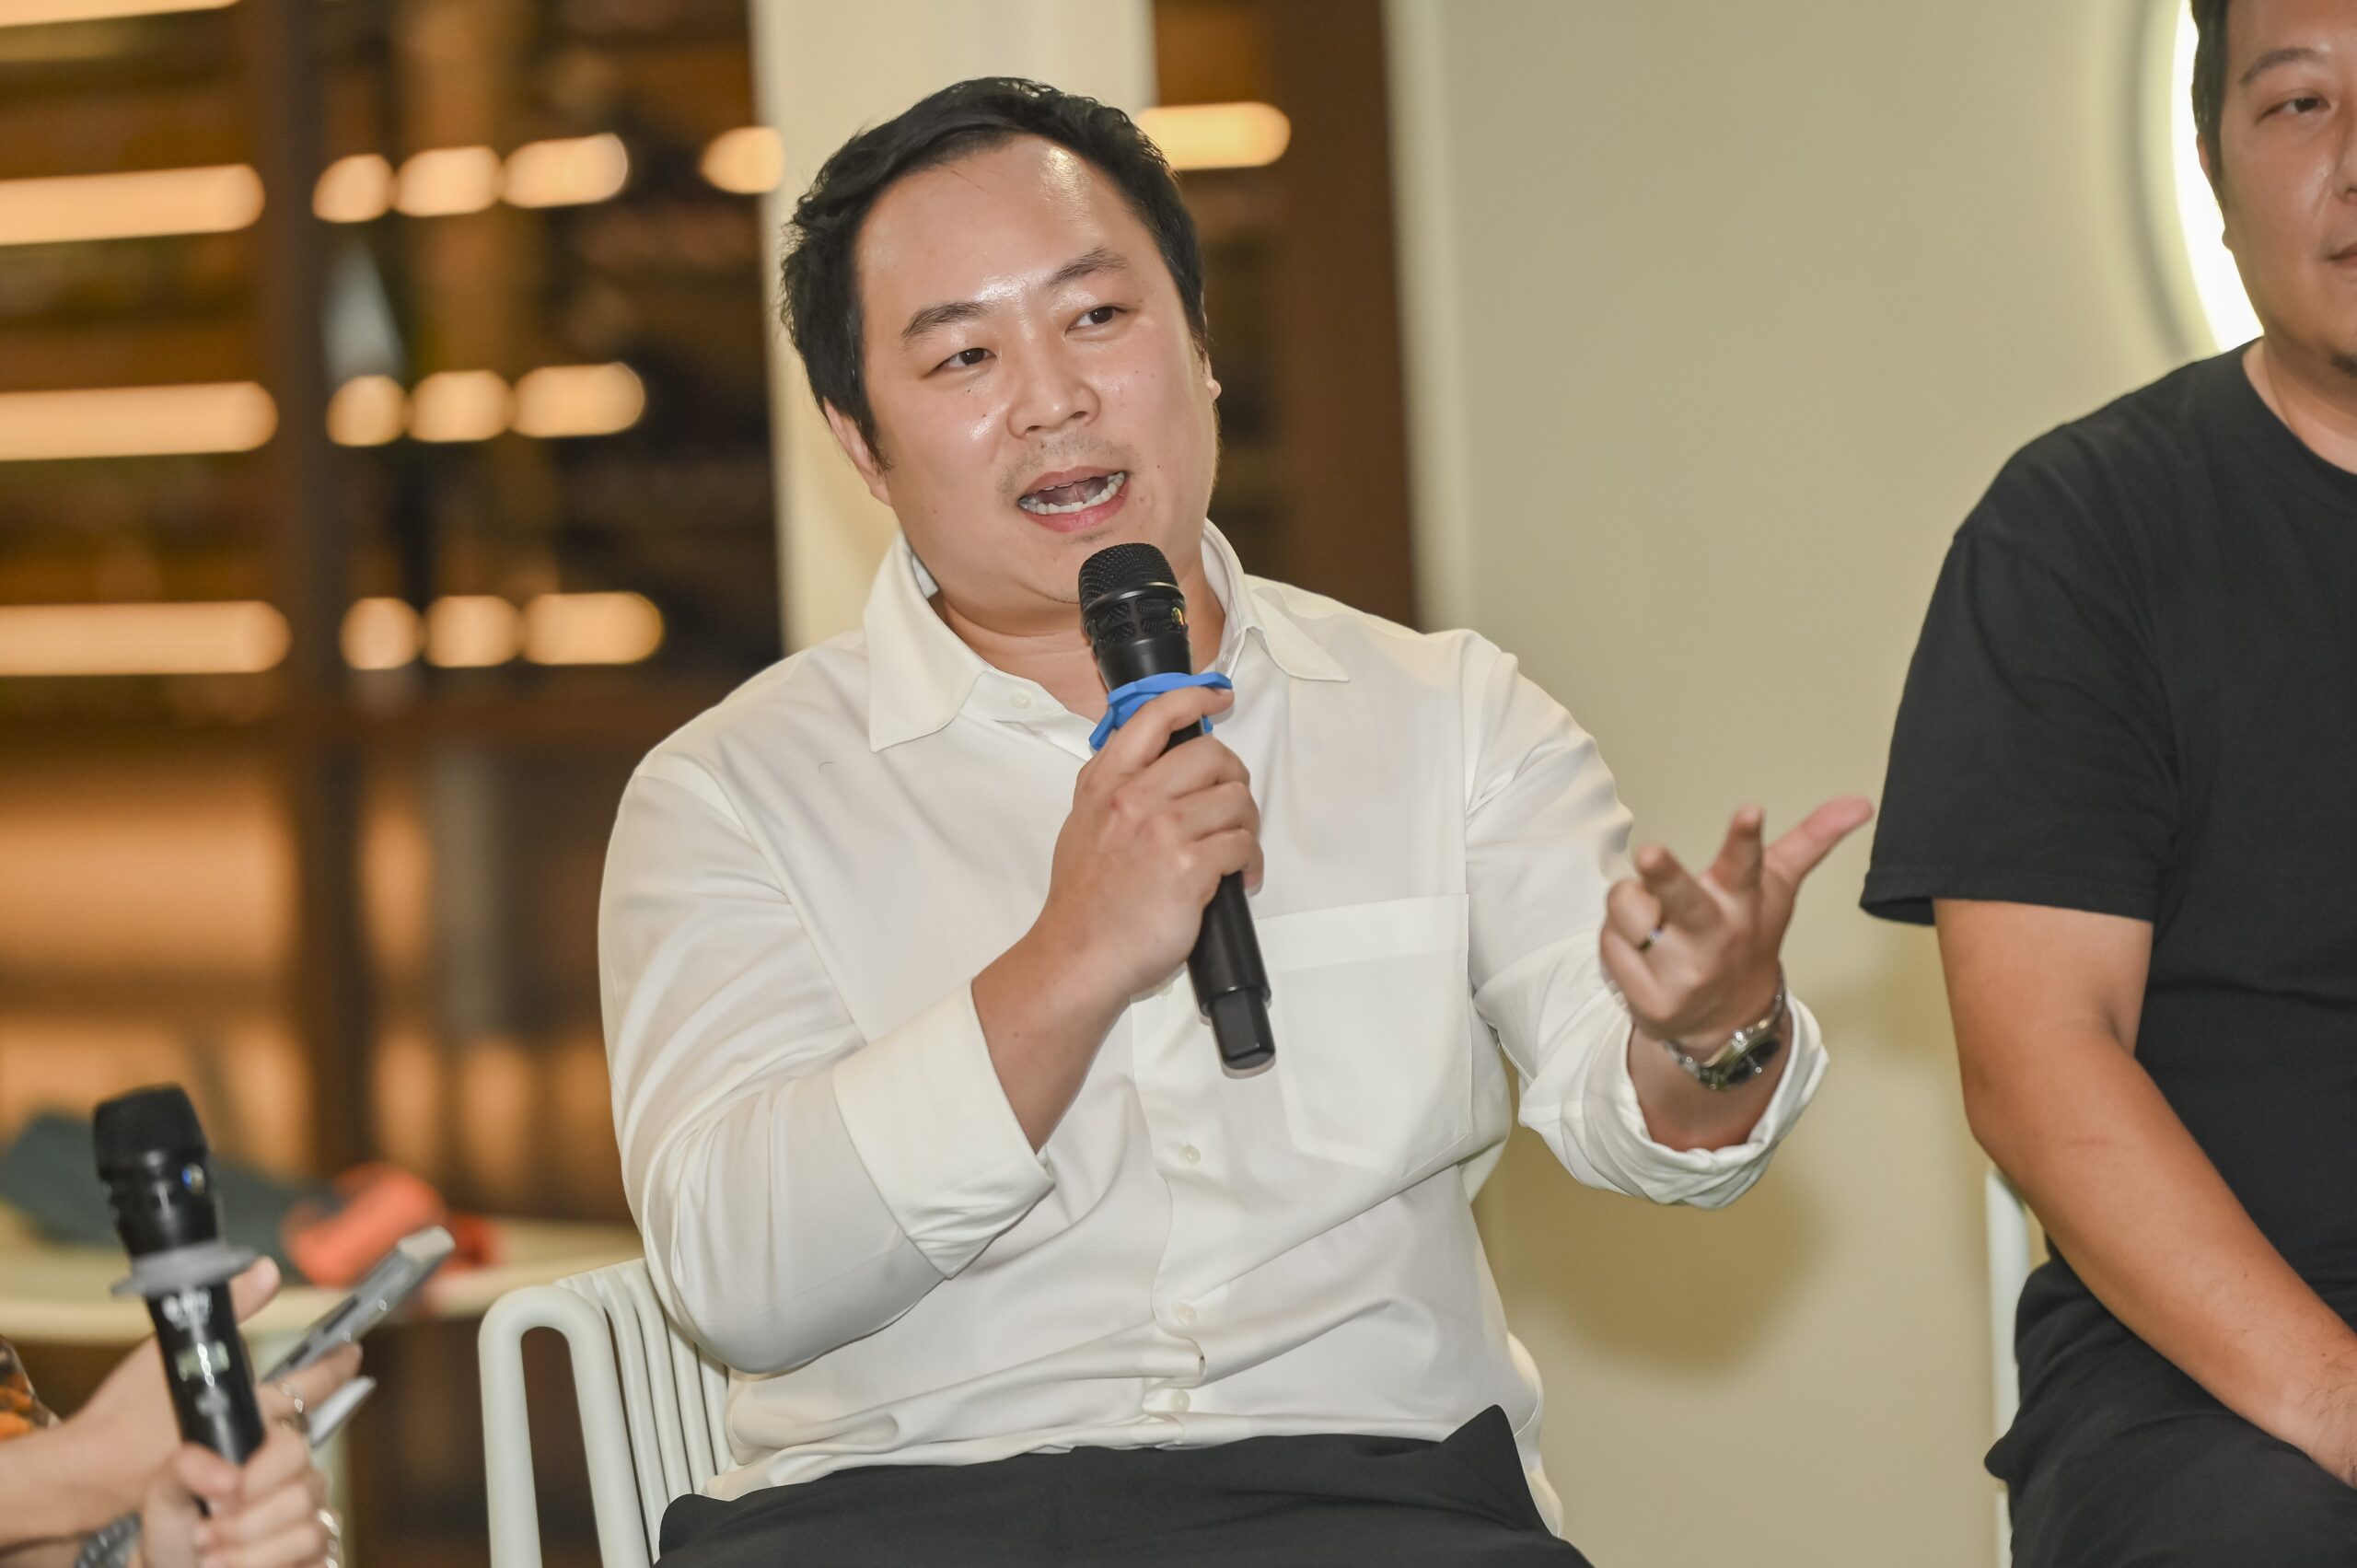
การเพิ่มต้นทุนวัตถุดิบ 10 บาท อาจทำให้ราคาขายปลายทางเพิ่มขึ้นมากกว่าต้นทุนที่เพิ่มขึ้นอย่างมีนัยสำคัญ เมื่อผ่านกลไกการคำนวณภาษีและส่วนเพิ่มราคาในแต่ละขั้นตอน
อย่างไรก็ดี ตัวเลขดังกล่าวเป็นตัวอย่างประกอบคำอธิบาย ไม่ใช่อัตราที่ใช้ได้กับเบียร์ทุกชนิดหรือทุกกรณี และการประเมินผลกระทบจริงจำเป็นต้องตรวจสอบฐานภาษี อัตราภาษี และโครงสร้างราคาของผลิตภัณฑ์แต่ละประเภทประกอบกัน
คำถามสำคัญจึงอยู่ที่ว่า ระบบภาษีควรสร้างแรงจูงใจให้ผู้ประกอบการพัฒนาสินค้าและแข่งขันด้วยคุณภาพ หรือกำลังทำให้การยกระดับผลิตภัณฑ์กลายเป็นต้นทุนที่ธุรกิจรายเล็กต้องคิดหนักยิ่งกว่าเดิม
เปลี่ยนฐานภาษีจากราคาขาย สู่ปริมาณแอลกอฮอล์จริง
จากข้อจำกัดของการเก็บภาษีตามมูลค่า ศุภพงษ์ และ วิศรุต เสนอให้พิจารณาการจัดเก็บภาษีตามปริมาณแอลกอฮอล์จริง (Alcohol Content) ควบคู่กับการทบทวนโครงสร้างภาษีโดยรวม
เหตุผลสำคัญคือ หากวัตถุประสงค์หลักของภาษีคือการลดความเสียหายต่อสุขภาพ ปริมาณแอลกอฮอล์ที่ผู้บริโภคได้รับย่อมเป็นตัวแปรที่ควรนำมาพิจารณาอย่างจริงจัง มากกว่าการใช้ราคาสินค้าเป็นตัวแทนความเสี่ยงเพียงอย่างเดียว
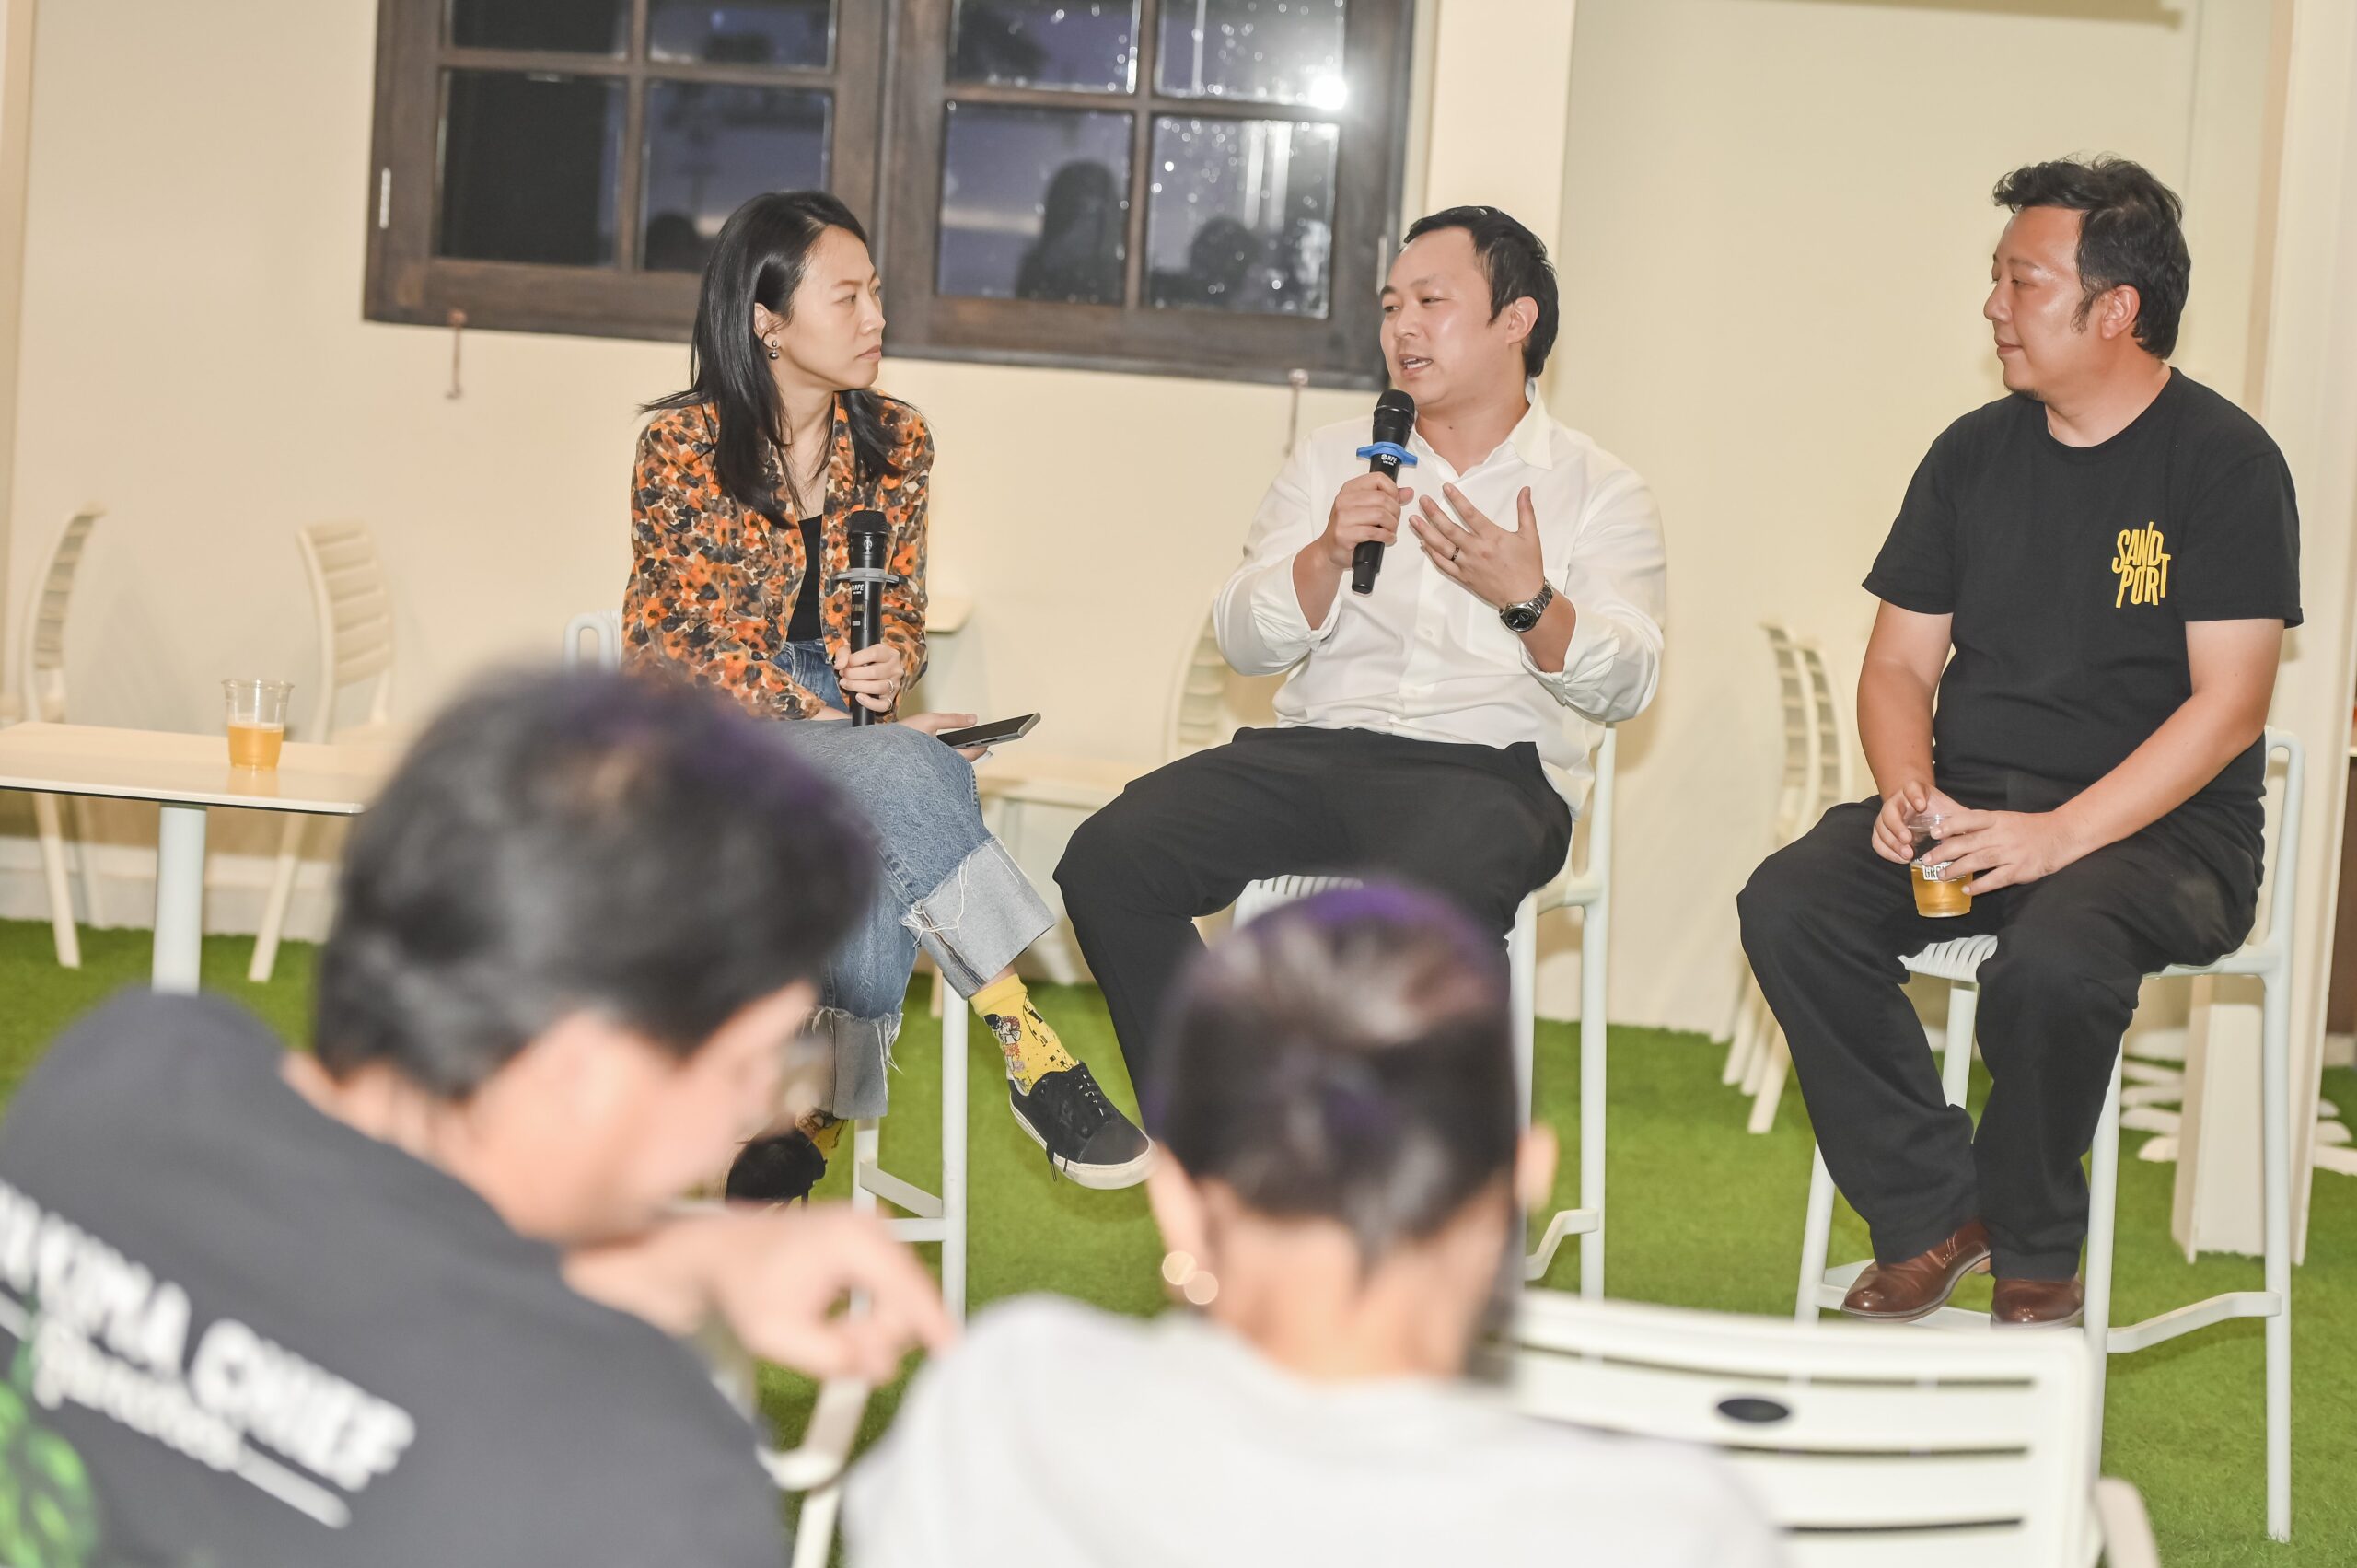
ศุภพงษ์ การอธิบายว่า เบียร์หนึ่งแก้วมีองค์ประกอบภาษีส่วนที่คิดตามปริมาณแอลกอฮอล์ประมาณ 8 บาท ขณะที่ส่วนที่คิดตามมูลค่าราคาอยู่ที่ประมาณ 30 บาท
ตัวเลขดังกล่าวสะท้อนให้เห็นถึงความสำคัญของฐานภาษีตามมูลค่าในโครงสร้างที่เขานำเสนอ แต่การนำไปใช้เปรียบเทียบจำเป็นต้องระบุขนาดแก้ว ปริมาณแอลกอฮอล์ ราคาขาย และเงื่อนไขการคำนวณให้ชัดเจน
การปรับระบบไปสู่การจัดเก็บตามปริมาณแอลกอฮอล์อาจช่วยลดความแตกต่างที่เกิดจากราคาสินค้า และทำให้การจัดเก็บภาษีเชื่อมโยงกับปัจจัยด้านสุขภาพได้ชัดเจนขึ้น อย่างไรก็ตาม การเปลี่ยนฐานภาษีเพียงอย่างเดียวไม่ได้รับประกันว่าผู้ผลิตรายย่อยจะมีภาระลดลงในทุกกรณี เพราะผลลัพธ์ยังขึ้นอยู่กับอัตราภาษีที่กำหนด ประเภทเครื่องดื่ม และรายละเอียดของระบบใหม่
ทั้งสองฝ่ายยังยกตัวอย่างภาษีน้ำตาล ซึ่งใช้ปริมาณน้ำตาลเป็นเกณฑ์ส่วนหนึ่งในการจัดเก็บภาษี และมีการกำหนดอัตราตามระดับความหวาน เพื่อสร้างแรงจูงใจให้ผู้ผลิตปรับสูตรสินค้า
บทเรียนที่นำมาประยุกต์ใช้ได้ คือ การกำหนดหลักเกณฑ์ล่วง หน้าอย่างชัดเจนและเปิดโอกาสให้ผู้ประกอบการเตรียมตัว ย่อมช่วยให้การเปลี่ยนผ่านมีความแน่นอนมากกว่าการปรับภาษีโดยที่ธุรกิจไม่สามารถวางแผนต้นทุนระยะยาวได้
โจทย์ของการปฏิรูปจึงไม่ใช่เพียงลดหรือเพิ่มภาษี แต่ต้องออกแบบฐานภาษีให้สัมพันธ์กับเป้าหมายด้านสุขภาพ มีความเป็นธรรมในการแข่งขัน และไม่สร้างผลข้างเคียงเกินความจำเป็นต่อผู้ประกอบการ
ความย้อนแย้ง เหล้าขาว ราคาถูก เมื่อเป้าหมายสุขภาพชนกับนโยบายค่าครองชีพ
อีกประเด็นคือ ความแตกต่างของภาษีเครื่องดื่มแอลกอฮอล์แต่ละประเภท ซึ่งนำไปสู่คำถามว่า ระบบภาษีของไทยให้ความสำคัญกับปัจจัยด้านสุขภาพ ราคา และผลกระทบต่อประชาชนแต่ละกลุ่มอย่างไร
วิศรุตและศุภพงษ์ ตั้งข้อสังเกตต่อแนวคิด ที่ต้องการให้ประชาชนรายได้น้อย ยังสามารถเข้าถึงเครื่องดื่มแอลกอฮอล์ราคาถูก โดยมองว่าการกำหนดนโยบายควรพิจารณาผลกระทบต่อสุขภาพควบคู่ไปด้วย
อย่างไรก็ตาม การกล่าวว่ารัฐเก็บภาษีสุราขาว ในอัตราต่ำเพราะต้องการให้คนจน เข้าถึงเครื่องดื่มราคาถูก จำเป็นต้องมีเอกสารหรือคำชี้แจงจากหน่วยงานรัฐยืนยัน ไม่ควรนำเสนอเป็นเหตุผลอย่างเป็นทางการของรัฐโดยไม่มีหลักฐาน
ในเชิงนโยบาย การกำหนดภาษี ที่แตกต่างกันควรพิจารณา ทั้งปริมาณแอลกอฮอล์ ความเสี่ยงต่อสุขภาพ ราคา และผลกระทบต่อพฤติกรรมผู้บริโภค ขณะเดียวกัน การเพิ่มภาษีก็ต้องคำนึงถึงผลต่อกำลังซื้อและความเป็นไปได้ที่ผู้บริโภคจะเปลี่ยนไปเลือกสินค้าประเภทอื่น
การลดปัญหาสุขภาพจากแอลกอฮอล์ จึงไม่ควรฝากไว้กับราคาเพียงอย่างเดียว แต่ต้องมีมาตรการป้องกัน การให้ความรู้ การเข้าถึงบริการรักษา และการพัฒนาสวัสดิการที่ช่วยยกระดับคุณภาพชีวิตของประชาชน
เงินบำรุงจากภาษีสุราและยาสูบ 7.5% ต้องแยกจากตัวเลขรายรับจริง
วิศรุต เผยมุมมอง ถึง ระบบจัดสรรเงินบำรุงจากภาษีสุรา และยาสูบให้แก่องค์กรและกองทุนเฉพาะ หรือ Earmarked Tax ซึ่งเป็นกลไก นำรายได้บางส่วนไปใช้ตามวัตถุประสงค์ที่กฎหมายกำหนด
จากข้อมูลที่เผยแพร่โดยThai PBS ระบุว่า ปัจจุบันมีกลไกเงินบำรุงจากภาษีสุราและยาสูบให้แก่องค์กรและกองทุน 4 แห่ง โดยมีอัตราตามกฎหมายแตกต่างกัน ได้แก่
- สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) อัตรา 2%
- กองทุนพัฒนาการกีฬาแห่งชาติ อัตรา 2%
- กองทุนผู้สูงอายุ อัตรา 2% โดยมีเพดานเงินบำรุงตามที่กฎหมายกำหนด
- องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (Thai PBS) อัตรา 1.5% โดยมีเพดานรายได้ไม่เกิน 2,000 ล้านบาทต่อปี
เมื่อบวกอัตราที่ระบุไว้จะได้ 7.5% ในเชิงเลขคณิต แต่ไม่ควรนำตัวเลขนี้ ไปสรุปว่าแต่ละองค์กรได้รับเงินจริงในสัดส่วนเดียวกันของฐานภาษีทั้งหมด เพราะกฎหมายกำหนดเงื่อนไขและเพดานของแต่ละแห่งแตกต่างกัน
วิศรุต ระบุว่า ต้องแยกให้ชัดระหว่าง “อัตราเงินบำรุงตามกฎหมาย” กับ “ยอดเงินที่แต่ละองค์กรได้รับจริงในแต่ละปี” ซึ่งต้องตรวจสอบจากรายงานรายรับและข้อมูลทางการเงินของแต่ละหน่วยงาน
ประเด็นนี้สำคัญ เพราะการอภิปรายเรื่อง Earmarked Tax ไม่ควรเริ่มต้นจากตัวเลขรวม ที่คลาดเคลื่อน แต่ควรตั้งอยู่บนข้อมูลว่ารัฐจัดเก็บได้เท่าใด แต่ละกองทุนได้รับจริงเท่าใด และเงินเหล่านั้นถูกนำไปใช้ตามวัตถุประสงค์อย่างไร
สสส. และกองทุนเฉพาะ ภารกิจจำเป็น แต่ต้องตรวจสอบความคุ้มค่า
วิศรุต เสนอ ให้พิจารณากองทุนเฉพาะอย่างน้อย 3 มิติ ได้แก่ ความจำเป็นขององค์กร ประสิทธิภาพการใช้จ่าย และความเหมาะสมของแหล่งเงินทุน ในกรณีของ สสส. ภารกิจส่งเสริมสุขภาพและลดความเสี่ยงจากการบริโภคสุรามีความเชื่อมโยงกับวัตถุประสงค์ของเงินบำรุงจากภาษีสุราโดยตรง แต่ยังสามารถตั้งคำถามได้ว่าโครงการต่าง ๆ ให้ผลลัพธ์คุ้มค่ากับงบประมาณหรือไม่ และมีการประเมินผลอย่างโปร่งใสเพียงใด
ส่วน Thai PBS กองทุนพัฒนาการกีฬาแห่งชาติ และกองทุนผู้สูงอายุ ต่างมีภารกิจสาธารณะที่อาจมีความจำเป็นต่อสังคม แต่ข้อถกเถียงอยู่ที่ว่าภารกิจเหล่านั้นควรได้รับเงินจากภาษีสุราและยาสูบโดยตรงต่อไปหรือควรจัดสรรผ่านกระบวนการงบประมาณปกติ
การตั้งคำถามเช่นนี้ไม่ได้หมายความว่าองค์กรใดไม่ควรได้รับงบประมาณ หากเป็นการพิจารณาว่าแหล่งเงินและกลไกจัดสรรมีความเหมาะสมเพียงใด เมื่อเทียบกับทางเลือกอื่น
ด้านศุภพงษ์ สะท้อนข้อกังวล ต่อการใช้จ่ายงบประมาณของ สสส. ผ่านประสบการณ์ส่วนตัวในช่วงการระบาดของโควิด-19 โดยระบุว่า บิดาของเขาซึ่งเป็นแพทย์เสียชีวิตจากโควิด-19 และในช่วงวิกฤตดังกล่าว บุคลากรทางการแพทย์ต้องเผชิญปัญหาการขาดแคลนอุปกรณ์ป้องกัน
จากประสบการณ์ ศุภพงษ์ ตั้งคำถามว่า เหตุใดเงิน ที่จัดเก็บจากผู้บริโภคและผู้ประกอบการผ่านระบบภาษี จึงไม่ถูกนำมา ใช้สนับสนุนอุปกรณ์ที่จำเป็นในภาวะฉุกเฉินให้มากกว่านี้
“ผมเป็นคนที่เสียภาษี สสส. ทั้งในฐานะผู้บริโภคและผู้ผลิต แต่สิ่งที่ผมเห็นจาก สสส. ในช่วงโควิดคือโปสเตอร์ ในขณะที่หมอบอกว่าไม่มีหน้ากากอนามัย ทำไมในภาวะวิกฤตถึงไม่นำงบไปซื้อชุดตรวจ ATK หรืออุปกรณ์ที่จำเป็น”
ปฏิรูปภาษี อย่างไรให้เป็นธรรมและตรวจสอบได้
อย่างไรก็ตาม ข้อสรุปจากวงเวสนา ได้เสนอ ทบทวนโครงสร้างภาษีศึกษาความเหมาะสมของภาษีตามมูลค่าและตามปริมาณแอลกอฮอล์ ควบคู่กับการเปิดเผยวิธีคำนวณและผลกระทบต่อผู้ประกอบการแต่ละขนาด ตรวจสอบเงินกองทุน เปิดเผยรายรับจริง รายจ่าย และผลลัพธ์ของแต่ละองค์กร เพื่อให้ประชาชนประเมินได้ว่าเงินภาษีสร้างประโยชน์สาธารณะได้ตามวัตถุประสงค์หรือไม่
ใช้มาตรการสุขภาพควบคู่กับสวัสดิการ ลดอันตรายจากการดื่มผ่านการป้องกัน การรักษา การให้ความรู้ และการพัฒนาคุณภาพชีวิต ไม่ฝากความหวังไว้กับการเพิ่มภาษีเพียงอย่างเดียว
ท้ายที่สุด ข้อถกเถียงเรื่องภาษีบาป ไม่ใช่เพียงคำถามว่าควรเก็บภาษีเท่าใด แต่คือระบบปัจจุบันลดความเสียหายต่อสังคมได้จริงหรือไม่ กระจายภาระอย่างเหมาะสมหรือเปล่า และเงินที่จัดเก็บไปถูกใช้อย่างคุ้มค่าหรือไม่
หากรัฐต้องการให้ประชาชนยอมรับภาษีในนามของสุขภาพสาธารณะ สิ่งที่ต้องแสดงให้เห็นควบคู่กันคือความโปร่งใสในการจัดเก็บ ความเป็นธรรมในการแข่งขัน และผลลัพธ์ที่ตรวจสอบได้จากการใช้เงินภาษี