
เงินดีดีนอนแบงก์รัฐ สางหนี้นอกระบบ
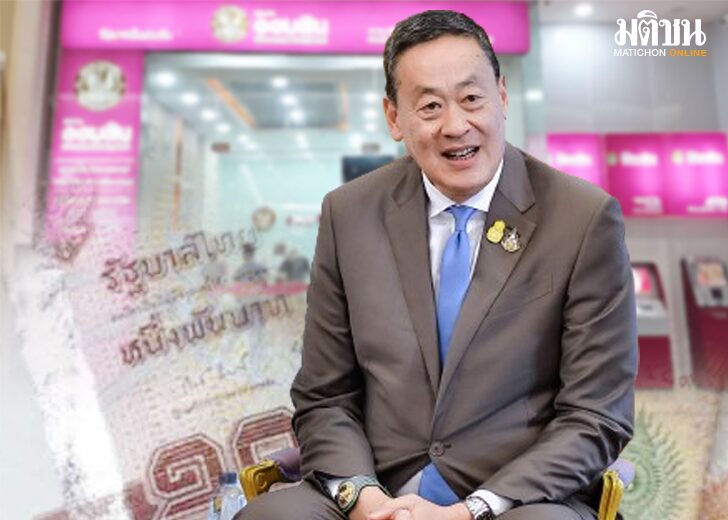
นับตั้งแต่ที่รัฐบาลเศรษฐา ทวีสิน นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง ได้เริ่มต้นบทบาทการทำงานของรัฐบาลนั้น หนึ่งในนโยบายสำคัญ คือการแก้ไขปัญหาหนี้สิน หนี้ครัวเรือนให้พี่น้องประชาชน ที่สูงขึ้นตั้งแต่ในช่วงโควิด เคยทะลุไปสูงสุดถึง 92% ต่อผลิตภัณฑ์มวลรวมประเทศ (จีดีพี) ขณะนี้ลดลงบางแล้ว แต่ยังคงทรงตัวสูง ล่าสุด สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ หรือ สศช. รายงานว่า หนี้ครัวเรือนในไตรมาส 2 ปี 2566 อยู่ที่ 16 ล้านล้านบาท มีสัดส่วนหนี้สินครัวเรือนต่อจีดีพีอยู่ที่ 90.6%
นอกจากนี้ยังมีปัญหาหนี้นอกระบบ ที่มีข่าวเจ้าหนี้โหด ไม่ว่าจะทั้งการคิดดอกเบี้ยโหดหรือพฤติกรรมทวงหนี้โหด ดังนั้น รัฐบาลจึงให้ความสำคัญกับเรื่องของการแก้ไขปัญหาหนี้ทั้งนอกระบบและในระบบ จึงเป็นที่มาของมาตรการแก้ไขหนี้ทั้งระบบ โดยเมื่อวันที่ 28 พฤศจิกายน เศรษฐา ทวีสิน นายรัฐมนตรี ร่วมกับกระทรวงมหาดไทยและหน่วยงานที่เกี่ยวข้อง ตั้งโต๊ะแถลงมาตรการแก้ไขปัญหาหนี้นอกระบบ ที่เปิดให้ประชาชน ทั้งลูกหนี้และเจ้าหนี้นอกระบบได้ร่วมลงทะเบียนแก้หนี้แล้ว ตั้งแต่เมื่อวันที่ 1 ธันวาคมที่ผ่านมา
และในวันที่ 12 ธันวาคมที่จะถึงนี้ นายกฯจะตั้งโต๊ะแถลงมาตรการแก้ไขปัญหาหนี้ในระบบ คาดว่าในการประชุมคณะรัฐมนตรี (ครม.) วันที่ 12 ธันวาคมนี้ จะมีมาตรการและโครงการต่างๆ เพื่อร่วมแก้ไขปัญหาหนี้สินในระบบตามมาอีก หลังจากที่ทยอยออกมาแล้วหลายมาตรการ อาทิ การพักหนี้เกษตรกร การแก้ไขกฎหมายของกองทุนกู้ยืมเพื่อการศึกษา เป็นต้น
ทั้งนี้ หากกล่าวถึงเรื่องของหนี้สินก็ต้องเป็นเรื่องงานของสถาบันการเงินที่เข้ามาเกี่ยวข้อง ในการแก้ไขปัญหาดังกล่าว ทางสถาบันการเงินก็ได้เข้าร่วมมาตรการเช่นกันโดยเฉพาะสถาบันการเงินของรัฐที่เข้ามามีบทบาทสำคัญอย่างมากในการแก้ไขหนี้เสมอมา
สำหรับมาตรการแก้หนี้นอกระบบของรัฐบาลในครั้งนี้ อาทิ โครงการหนี้นอกบอก ธ.ก.ส. เปิดช่องทางให้เกษตรกรลูกค้าและคนในครอบครัวที่มีหนี้นอกระบบ แจ้งความประสงค์ผ่าน ธ.ก.ส. เพื่อนัดหมายให้คำปรึกษาในการแก้ไขปัญหาหนี้ รวมถึงสนับสนุนเงินทุนที่มีอัตราดอกเบี้ยผ่อนปรนผ่านสินเชื่อเพื่อชำระหนี้สินนอกระบบวงเงินสูงสุดไม่เกิน 5 แสนบาท และสินเชื่อกองทุนหมุนเวียนเพื่อการกู้ยืมแก่เกษตรกรและผู้ยากจนของสำนักงานปลัดกระทรวงเกษตรและสหกรณ์ (สป.กษ.) วงเงินสูงสุด 2.5 ล้านบาทต่อราย เพื่อใช้ในการแก้ปัญหาหนี้นอกระบบและลงทุนสร้างอาชีพ สร้างรายได้อย่างมั่นคงและยั่งยืน ตลอดจนสงวนที่ดินไม่ให้ตกไปเป็นของผู้อื่น
ส่วนธนาคารออมสิน เปิดให้กู้สินเชื่อธนาคารประชาชน เพื่อแก้ไขหนี้นอกระบบ เพื่อใช้บรรเทาความเดือดร้อนภาระหนี้นอกระบบที่มีอยู่ ทั้งนี้ ผู้มีสิทธิยื่นกู้เป็นผู้ที่ประกอบอาชีพ มีรายได้อายุ 20 ปีขึ้นไปไม่เกิน 65 ปี เมื่อรวมอายุตัวกับระยะเวลาชำระคืนเงินกู้ วงเงินให้กู้รายละไม่เกิน 50,000 บาท อัตราดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน (Flat Rate) ระยะเวลาชำระคืนเงินกู้สูงสุดไม่เกิน 5 ปี หรือ 60 งวดสามารถใช้บุคคลหรือหลักทรัพย์อื่นเป็นหลักประกันได้
อย่างไรก็ดี แนวคิดการแก้ไขปัญหาหนี้นอกระบบนั้น ไม่ใช่แนวคิดที่เพิ่งเกิดขึ้น โดยธนาคารออมสินในยุคการบริหารของ วิทัย รัตนากร ผู้อำนวยการธนาคารออมสิน คนปัจจุบัน ที่เร่งผลักดันนโยบายในการช่วยเหลือสังคม ภายใต้แนวคิด ธนาคารเพื่อสังคม (Social Bank) อย่างเต็มรูปแบบเพื่อลดความเหลื่อมล้ำ และสร้างความเป็นธรรมในสังคม และสิ่งหนึ่งที่ออมสินเล็งเห็นคือปัญหาเงินกู้นอกระบบ เนื่องจากการที่ประชาชนไม่สามารถเข้าถึงแหล่งเงินได้ จึงต้องออกไปพึ่งพานายทุนนอกระบบที่คิดอัตราดอกเบี้ยสูงอย่างมาก
ดังนั้น ออมสินจึงมีแนวคิดที่จะจัดตั้งบริษัทชื่อว่า บริษัท เงินดีดี (Good Money) ดำเนินธุรกิจสินเชื่อส่วนบุคคล หรือพีโลน และนาโนไฟแนนซ์ ผ่านระบบดิจิทัล วางโมเดลไว้ที่วงเงินกู้หลักหมื่นถึงหลักแสนบาทต่อรายโดยไม่ต้องใช้หลักทรัพย์ หรือคนค้ำประกัน ทั้งนี้ บริษัทดังกล่าวจะจดทะเบียนในฐานะนอนแบงก์หรือบริษัทที่ทำธุรกิจการเงิน แต่ไม่ใช่สถาบันการเงิน มีข้อดีคือ เป็นที่พึ่งพาแห่งใหม่ให้ประชาชนเข้าถึงเงินกู้ได้ง่ายขึ้น เนื่องมีอุปสรรคเรื่องการเข้าถึงเงินกู้ที่ลดลง เพราะไม่ต้องใช้เกณฑ์การปล่อยสินเชื่อที่เข้มงวดเท่าธนาคารหรือสถาบันการเงินปกติ
พร้อมทั้งพัฒนาระบบการปล่อยสินเชื่อของบริษัท เงินดีดี ผ่านแอพพลิเคชั่น โดยใช้ Alternative Data อนุมัติสินเชื่อที่จะทำให้กระบวนการปล่อยสินเชื่อทำได้ง่ายขึ้น ซึ่งจะเป็นแอพพลิเคชั่นใหม่ที่ให้บริการจากทางบริษัท เงินดีดี ดำเนินการควบคู่ไปกับการปล่อยสินเชื่อผ่านโมบายแอพพ์ MyMo
ขณะเดียวกัน บริษัท เงินดีดี เป็นบริษัทลูกของออมสิน จึงมีความน่าเชื่อถือและคิดดอกเบี้ยตามความเสี่ยงของลูกค้า ยิ่งประวัติดีก็ยิ่งดอกเบี้ยถูก แม้อาจจะแพงกว่าสถาบันการเงิน แต่จะทำให้ดอกเบี้ยถูกกว่าตลาดปัจจุบันแน่นอน และตั้งเป้าหมายที่กดดอกเบี้ยสินเชื่อรายย่อยในตลาดให้ต่ำลงมา 3-5% จากเดิมดอกเบี้ยสินเชื่อในระบบดังกล่าวอยู่ที่ระดับ 25-33% ต่อปี เป็นการช่วยลดต้นทุนการกู้เงินให้กับประชาชนด้วย
โดยช่วงต้นเดือนมิถุนายน 2566 ที่ผ่านมาคณะกรรมการ (บอร์ด) ธนาคารออมสินได้อนุมัติและจัดตั้งบริษัท เงินดีดี (Good Money) บริษัทนอนแบงก์ ทุนจดทะเบียน 500 ล้านบาท ขั้นตอนขณะนี้คือการขอใบอนุญาตจัดตั้งบริษัทนอนแบงก์ดังกล่าว จากธนาคารแห่งประเทศไทย (ธปท.) คาดว่าจะได้รับการพิจารณาเห็นชอบใบอนุญาต และออมสินสามารถดำเนินการได้ภายในเดือนมิถุนายน 2567
ขณะที่ก่อนหน้านี้ เมื่อช่วงปี 2565 ออมสินได้ร่วมทุนทำธุรกิจจำนวนทะเบียนรถจักรยานยนต์ ซึ่งอนุมัติสินเชื่อแก่ประชาชนรายย่อยไปกว่า 1 ล้านราย และช่วยลดดอกเบี้ยในระบบให้เหลือ 16-18% จากเดิมอยู่ที่ 24-28% และต่อมาจากการปล่อยสินเชื่อ เอสเอ็มอี มีที่ มีเงิน ที่ให้ลูกค้าสามารถใช้ที่ดินเป็นหลักประกันการขอสินเชื่อได้ ซึ่งประสบความสำเร็จนำไปสู่การร่วมทุนจัดตั้งบริษัท มีที่ มีเงิน จำกัด ปล่อยสินเชื่อช่วยผู้ประกอบการ SMEs เข้าถึงแหล่งเงินทุนเป็นเม็ดเงินกว่า 2.5 หมื่นล้านบาท จำนวน 4.8 พันราย แถมยังช่วยลดดอกเบี้ยจาก 12-15% เหลือ 8-9% ต่อปีด้วย ซึ่งถือว่าเป็นการแสดงถึงความสำเร็จในการเข้าไปช่วยลดดอกเบี้ยในตลาดได้จริง
ทั้งนี้ การจัดตั้งบริษัทดังกล่าวนั้น ออมสินไม่ได้หวังไปแย่งตลาดกับนอนแบงก์ แต่ต้องการเป็นทางเลือกหนึ่งให้กับประชาชน ที่จะเข้าถึงแหล่งเงินที่ถูกกฎหมาย ต้นทุนถูก และเป็นธรรมเท่านั้น ไม่ต้องไปพึ่งพาและเป็นหนี้นอกระบบอีกต่อไป