
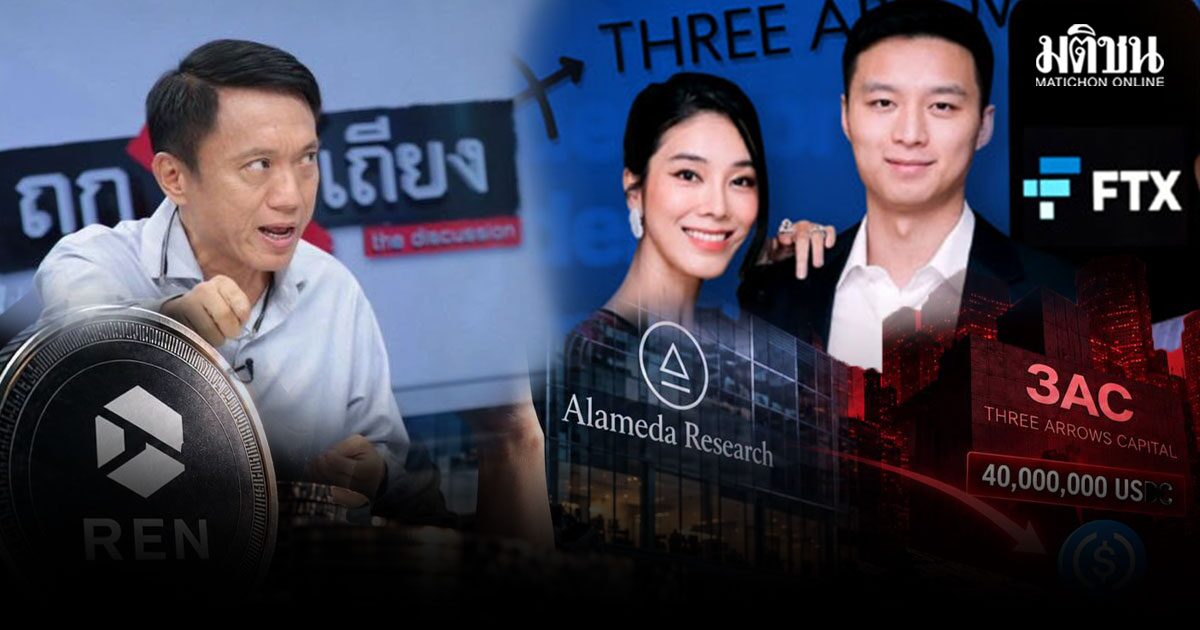
“ศิริโชค” เปิดแฟ้ม Ren แกะปม 40 ล้าน USDC ถึง 3AC ตั้งข้อสังเกตดีล Alameda ไม่ใช่ขายบริษัททั่วไป ชี้ “เหรียญ REN” คือหัวใจ RenVM เปิดคำถามทีมมีอำนาจหยุด RenBridge แต่ทำไมเงินอาชญากรรมยังไหลผ่าน
จากกรณีการเปิดเผยบัญชีแสดงรายการทรัพย์สินและหนี้สินของ น.ส.สุชาดา ซาง แทนทรัพย์ สส.บัญชีรายชื่อ พรรคภูมิใจไทย ซึ่งปรากฏรายละเอียดพอร์ตสินทรัพย์และการลงทุนในต่างประเทศของ นายไทหยาง ซาง (Taiyang Zhang) คู่สมรส โดยเฉพาะรายการ “เงินให้กู้ยืม” มูลค่า 1,440 ล้านบาท แก่ Three Arrows Capital หรือ 3AC กองทุนเฮดจ์ฟันด์คริปโทเคอร์เรนซีที่ล้มละลาย กลายเป็นประเด็นที่ถูกจับตาอย่างต่อเนื่อง
เมื่อวันที่วัน5 ตุลาคม 2569 นายศิริโชค โสภา อดีต สส.พรรคประชาธิปัตย์ เปิดเผยข้อมูลและตั้งข้อสังเกตผ่านเฟซบุ๊ก โดยขุดย้อนความสัมพันธ์ของนายไทหยาง ซาง กับโครงการ Ren ทั้งในส่วนของ RenVM เหรียญ REN และ RenBridge พร้อมตั้งคำถามถึงดีลระหว่าง Ren กับ Alameda Research รวมถึงที่มาของเงินจำนวน 40 ล้าน USDC ที่นายศิริโชคระบุว่าเชื่อมโยงไปถึง 3AC
นายศิริโชคระบุว่า ยิ่งตรวจสอบเรื่อง Ren มากขึ้น กลับพบว่าประเด็นอาจไม่ได้อยู่เพียงว่า “Alameda ซื้อบริษัทที่เกี่ยวข้องกับ Ren ในราคาเท่าใด” แต่ต้องย้อนกลับไปดูว่า Ren มีอะไรเป็นแกนกลาง และสิ่งที่ Alameda เข้ามาซื้อจริงๆ คืออะไร
“Ren” ไม่ใช่สตาร์ทอัพทั่วไป
นายศิริโชคเปิดประเด็นว่า Ren ไม่เหมือนสตาร์ทอัพทั่วไปที่สร้างสินค้า มีรายได้จากการขายสินค้าและบริการ ก่อนเติบโตและขายกิจการเพื่อรับเงินก้อนใหญ่แล้ว Exit
เพราะโครงสร้างสำคัญของ Ren อยู่ที่ RenVM ระบบที่ออกแบบมาเพื่อเคลื่อนย้ายสินทรัพย์ข้ามบล็อกเชน โดยค่าธรรมเนียมจากการใช้งาน RenVM ส่วนสำคัญไม่ได้ไหลเข้าบริษัทโดยตรง แต่จ่ายให้กับผู้ที่ช่วยเดินระบบที่เรียกว่า Darknode
การเปิด Darknode จำเป็นต้องนำเหรียญ REN จำนวน 100,000 เหรียญ มาล็อกไว้ เพื่อแลกกับส่วนแบ่งค่าธรรมเนียม
นายศิริโชคจึงตั้งข้อสังเกตว่า หัวใจสำคัญของ Ren อาจไม่ได้อยู่ที่บริษัทเพียงอย่างเดียว แต่คือ “เหรียญ REN” ซึ่งเชื่อมโยงกับการทำงานของระบบโดยตรง
ยิ่ง RenVM มีการใช้งานมากขึ้น ความต้องการเปิด Darknode ก็มีโอกาสเพิ่มขึ้น และ Darknode แต่ละตัวต้องใช้ REN 100,000 เหรียญมาล็อกไว้
ในมุมที่นายศิริโชคนำเสนอ โครงสร้างดังกล่าวทำให้การเติบโตของระบบมีความสัมพันธ์กับความต้องการเหรียญ REN และจำนวนเหรียญที่ถูกนำไปล็อกไว้ในระบบ
จาก 0.056 ดอลลาร์ สู่ 1.80 ดอลลาร์
นายศิริโชคยังย้อนกลับไปถึงการระดมทุนของ Ren ในปี 2561 ซึ่งมีเหรียญ REN ทั้งหมด 1,000 ล้านเหรียญ
มีการขาย Private Sale จำนวน 565.988 ล้านเหรียญ และ Public Sale อีก 86 ล้านเหรียญ รวม 651.988 ล้านเหรียญ ระดมทุนได้ประมาณ 33.775 ล้านดอลลาร์ หรือราว 1,100 ล้านบาทในขณะนั้น
ทั้งนี้ นายศิริโชคย้ำว่า เงินประมาณ 1,100 ล้านบาทดังกล่าวเป็นเงินระดมทุนของโครงการ ไม่ใช่เงินส่วนตัวของนาย Zhang
ขณะที่เหรียญที่ไม่ได้ขายออกไปประกอบด้วย Company Reserve 199.012 ล้านเหรียญ และ Team & Advisors 99 ล้านเหรียญ รวมกันประมาณ 298.012 ล้านเหรียญ
นายศิริโชคยกตัวอย่างว่า หากในอนาคตเหรียญ REN มีราคาถึง 10 ดอลลาร์ต่อเหรียญ Company Reserve จะมีมูลค่าประมาณ 1.99 พันล้านดอลลาร์ ส่วน Team & Advisors จะมีมูลค่าประมาณ 990 ล้านดอลลาร์ รวมกันเกือบ 3 พันล้านดอลลาร์ หรือเกือบ 1 แสนล้านบาท
อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงการคำนวณจากสมมุติฐานราคา ไม่ใช่มูลค่าที่เกิดขึ้นจริง
นายศิริโชคระบุว่า จุดนี้ทำให้เกิดข้อสังเกตว่า หาก RenVM เติบโตอย่างที่ผู้สร้างคาดหวัง มูลค่าที่สำคัญอาจไม่ได้อยู่ที่ “การขายบริษัท” แต่เป็นมูลค่าของ RenVM และเหรียญ REN
โดยในปี 2564 หลังมีข่าว Ren เข้าร่วมกับ Alameda ราคาเหรียญ REN เคยขยับจากประมาณ 0.056 ดอลลาร์ ไปถึงราว 1.80 ดอลลาร์ เพิ่มขึ้นมากกว่า 30 เท่า
ตั้งคำถามดีล Alameda ซื้อ “บริษัท” หรือสนับสนุน “ระบบ”
นายศิริโชคตั้งข้อสังเกตต่อว่า การเข้าซื้อบริษัทที่เกี่ยวข้องกับ Ren จำนวน 3 แห่งโดย Alameda อาจไม่ใช่การซื้อกิจการแบบทั่วไปที่เจ้าของขายบริษัท รับเงินก้อนใหญ่แล้วถอนตัวออกไป
เหตุผลหนึ่งคือ ข้อมูลที่นายศิริโชคนำมาเปิดเผยระบุว่า หลังการเข้าซื้อ บริษัทที่เกี่ยวข้องกับ Ren ยังคงดำเนินงานอย่างเป็นอิสระ และ Alameda มีการสนับสนุนค่าใช้จ่ายประมาณ 700,000 ดอลลาร์ต่อไตรมาส เพื่อสนับสนุนทีมและการพัฒนา RenVM
นายศิริโชคจึงตั้งคำถามว่า หากมีการจ่ายเงินซื้อกิจการก้อนใหญ่จริง เหตุใด Ren จึงยังต้องพึ่งพาเงินสนับสนุนรายไตรมาสจาก Alameda
และเมื่อ Alameda หยุดการสนับสนุนหลังเกิดวิกฤต FTX เหตุใด Ren จึงประสบปัญหาทางการเงินและไม่สามารถเดินหน้าต่อได้ตามเดิม
นายศิริโชคระบุว่า ยังไม่พบข้อมูลที่ยืนยันอย่างชัดเจนถึง “ราคาซื้อกิจการ” ก้อนใหญ่ที่นาย Zhang ได้รับ ซึ่งเป็นประเด็นที่ต้องตรวจสอบจากเอกสารธุรกรรมเพิ่มเติม
Alameda ล้ม แต่ Zhang ยังพยายามฟื้น Ren
อีกจุดที่นายศิริโชคหยิบมาตั้งข้อสังเกต คือ หลัง Alameda และ FTX ล่ม นาย Zhang ไม่ได้เดินออกจาก Ren แต่กลับพยายามฟื้นฟู Ren ขึ้นมาใหม่ รวมถึงการจัดตั้งโครงสร้างบริษัทใหม่ที่หมู่เกาะบริติชเวอร์จิน หรือ BVI
นายศิริโชคมองว่า พฤติการณ์ดังกล่าวทำให้เกิดคำถามว่า หากนาย Zhang ขาย Ren ในลักษณะ Exit ทั่วไป รับเงินแล้วถอนตัวออกไป เหตุใดจึงยังกลับมาพยายามกอบกู้ระบบเดิมหลังผู้ซื้อประสบปัญหา
นายศิริโชคตั้งข้อสันนิษฐานว่า สิ่งที่นาย Zhang เดิมพันอาจไม่ได้อยู่ที่การขายบริษัท แต่เป็นการเติบโตของ RenVM และเหรียญ REN
ทั้งนี้ ข้อสันนิษฐานดังกล่าวยังต้องตรวจสอบกับเอกสารสัญญาซื้อขาย โครงสร้างการถือครองเหรียญ และธุรกรรมทางการเงินที่เกี่ยวข้อง
เปิดอีกด้าน “RenBridge” เงินอาชญากรรม 540 ล้านดอลลาร์
นอกจากเรื่องดีล Alameda แล้ว นายศิริโชคยังเปิดเผยอีกประเด็นที่เกี่ยวข้องกับ RenBridge ซึ่งเป็นระบบสะพานสำหรับโอนสินทรัพย์ข้ามบล็อกเชน
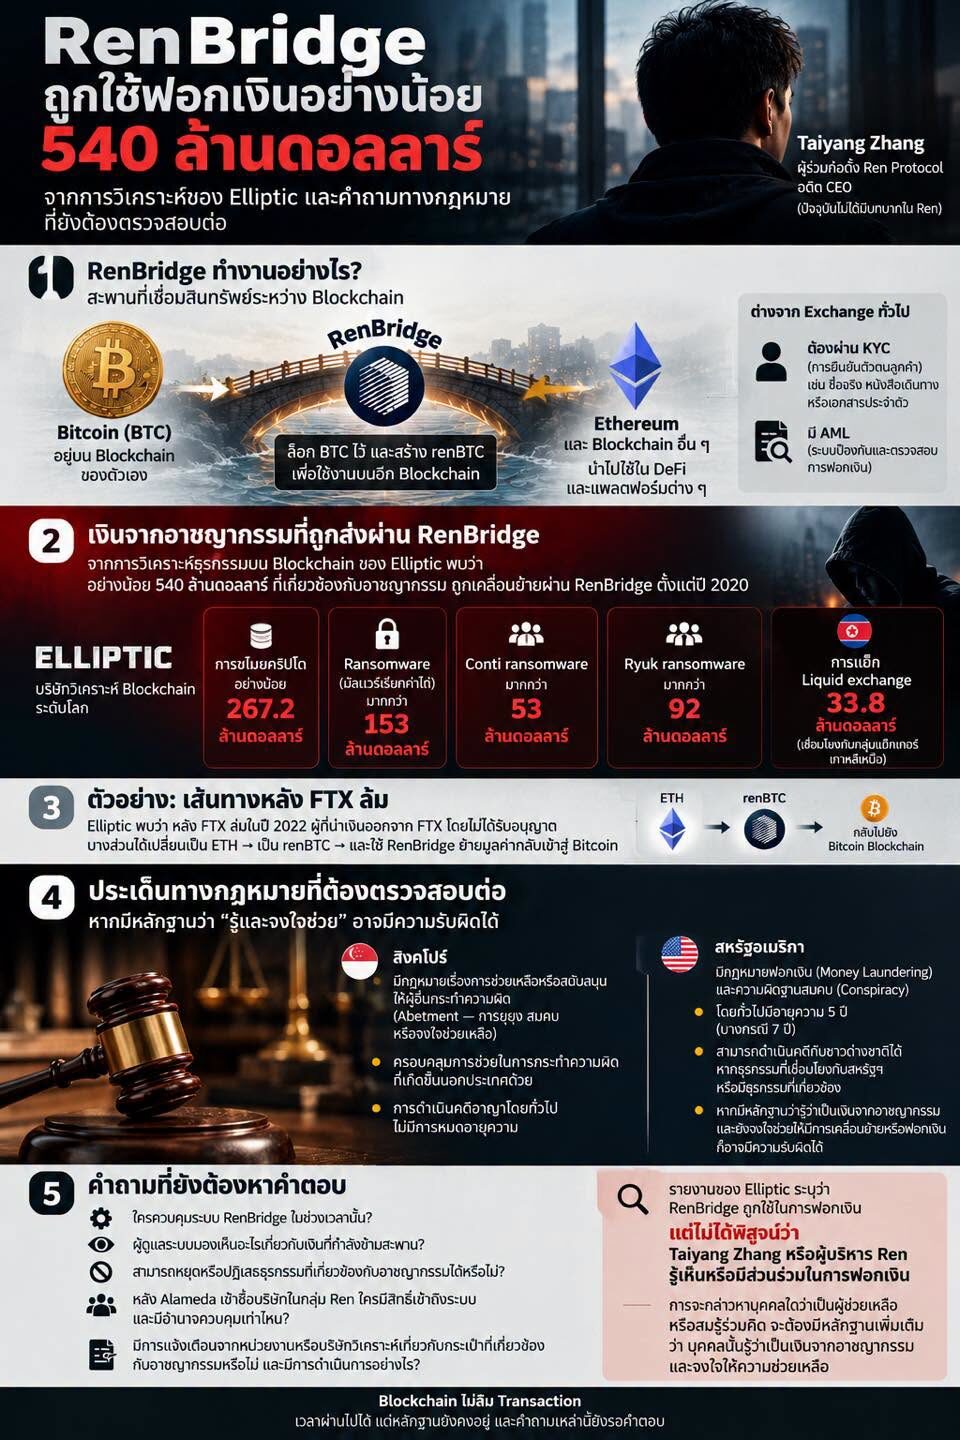
นายศิริโชคอ้างข้อมูลจากบริษัทวิเคราะห์บล็อกเชน Elliptic ว่า ตั้งแต่ปี 2563 ถึง 2565 RenBridge ถูกใช้ในการเคลื่อนย้ายเงินที่เกี่ยวข้องกับกิจกรรมอาชญากรรมอย่างน้อย 540 ล้านดอลลาร์สหรัฐ หรือประมาณ 18,000 ล้านบาท โดยมีเงินจากแรนซัมแวร์และการแฮ็กอยู่ในจำนวนดังกล่าว
นายศิริโชคระบุว่า เงินที่ถูกระบุว่าเกี่ยวข้องกับอาชญากรรมบางส่วนเริ่มไหลผ่าน RenBridge ตั้งแต่ช่วงปลายปี 2563 ซึ่งเป็นช่วงที่นาย Zhang ยังดำรงตำแหน่ง CEO และเป็นผู้ร่วมก่อตั้ง Ren
อย่างไรก็ตาม นายศิริโชคย้ำว่า การที่เงินจากอาชญากรรมถูกนำมาใช้ผ่านระบบในช่วงที่บุคคลใดดำรงตำแหน่งผู้บริหาร ไม่ได้หมายความว่าบุคคลนั้นมีส่วนร่วมในการกระทำความผิดโดยอัตโนมัติ
ประเด็นที่นายศิริโชคต้องการตั้งคำถามคือ ผู้ดูแลระบบรู้หรือไม่ และมีอำนาจควบคุมระบบมากน้อยเพียงใด
“ทีม Ren มีอำนาจหยุดระบบ แต่ทำไมไม่หยุด?”
นายศิริโชคชี้ว่า RenVM ไม่ได้เข้าสู่การกระจายอำนาจอย่างสมบูรณ์ก่อนที่ RenVM 1.0 จะถูกปิด และทีมพัฒนายังมีความสามารถในการเปลี่ยนแปลงหรือควบคุมการทำงานของระบบในระดับหนึ่ง
หลักฐานที่นายศิริโชคนำมาอ้างคือ หลัง FTX ล่ม ทีม Ren สามารถหยุดการ Mint สินทรัพย์ใหม่เข้าสู่ระบบ และท้ายที่สุดสามารถปิด RenVM 1.0 ได้
นายศิริโชคจึงตั้งคำถามสำคัญว่า หากทีม Ren สามารถหยุดการทำงานของระบบได้ แล้วในช่วงที่มีเงินซึ่ง Elliptic ระบุว่าเกี่ยวข้องกับอาชญากรรมไหลผ่าน RenBridge
ทีม Ren รู้หรือไม่ว่าเงินเหล่านั้นมาจากอาชญากรรม?
เคยมีหน่วยงานบังคับใช้กฎหมาย บริษัทวิเคราะห์บล็อกเชน หรือบุคคลใดแจ้งเตือนทีม Ren หรือไม่?
หากเคยแจ้ง แจ้งเมื่อใด และใครเป็นผู้รับข้อมูล?
และเมื่อได้รับข้อมูลแล้ว—
ทีม Ren ทำอะไรต่อ?
จาก “โจรใช้ถนน” สู่คำถามเรื่องการจงใจช่วยเหลือ
นายศิริโชคยังตั้งข้อสังเกตในมิติทางกฎหมายว่า หากมีหลักฐานในอนาคตพิสูจน์ได้ว่า ผู้ดูแลระบบรับรู้ว่าเงินดังกล่าวมาจากอาชญากรรม มีอำนาจหยุดการทำงานของระบบ แต่กลับจงใจช่วยให้ธุรกรรมเดินหน้าต่อ เรื่องดังกล่าวอาจมีประเด็นทางกฎหมายที่แตกต่างจากกรณีที่ผู้กระทำผิดเพียงนำเทคโนโลยีไปใช้โดยที่ผู้พัฒนาไม่รู้
นายศิริโชคกล่าวถึงแนวคิดเรื่องการยุยง สมคบ หรือจงใจช่วยเหลือให้เกิดการกระทำความผิด หรือ Abetment/Intentional Aid ตามกฎหมายสิงคโปร์
อย่างไรก็ตาม ประเด็นนี้เป็นข้อสังเกตทางกฎหมายภายใต้สมมุติฐานที่นายศิริโชคเสนอ และยังไม่ใช่ข้อวินิจฉัยว่าทีม Ren หรือบุคคลใดมีความผิด
ปมใหญ่ที่สุด “40 ล้าน USDC” มาจากไหน
ทั้งหมดกลับมาที่เงินจำนวน 40 ล้าน USDC
นายศิริโชคตั้งข้อสงสัยถึงเงินจำนวนดังกล่าว ซึ่งถูกระบุว่าไหลไปยัง 3AC
USDC เป็นสินทรัพย์ดิจิทัลที่ออกแบบให้มีมูลค่าใกล้เคียง 1 ดอลลาร์สหรัฐต่อ 1 เหรียญ ดังนั้น 40 ล้าน USDC จึงคิดเป็นประมาณ 40 ล้านดอลลาร์ หรือประมาณ 1,335.88 ล้านบาท หากใช้อัตราแลกเปลี่ยน 33.40 บาทต่อดอลลาร์
นายศิริโชคตั้งคำถามว่า หากเงิน 40 ล้าน USDC นี้ไม่ได้มาจากการขายเหรียญ REN และไม่ได้มาจากการขายบริษัทในลักษณะที่หลายคนเข้าใจ
แล้วเงินก้อนนี้มาจากไหน?
นี่คือคำถามที่นายศิริโชคระบุว่า กำลังติดตามต่อ
เพราะเมื่อย้อนกลับไปดูโครงสร้าง Ren จะพบว่าเรื่องไม่ได้จบอยู่ที่บริษัท
มีทั้ง RenVM
มีเหรียญ REN
มี Darknode
มี RenBridge
มี Alameda
มี FTX
และปลายทางที่ถูกตั้งคำถามคือ 3AC
ศิริโชคทิ้งปม “ขายบริษัท หรือเดิมพันกับเหรียญ?”
นายศิริโชคระบุว่า เดิมทีอาจมองเรื่องนี้ง่ายๆ ว่า Alameda ซื้อบริษัทที่เกี่ยวข้องกับ Ren 3 แห่ง เจ้าของขายกิจการ รับเงิน แล้วจบ
แต่เมื่อขุดรายละเอียดลงไป กลับพบคำถามว่า ดีลดังกล่าวอาจมีโครงสร้างซับซ้อนกว่าการซื้อกิจการทั่วไป
เพราะหากมูลค่าหลักอยู่ที่ RenVM และเหรียญ REN การขายบริษัทอาจไม่ใช่เป้าหมายสุดท้ายของผู้ก่อตั้ง
ขณะที่การที่ Alameda เข้ามาสนับสนุนค่าใช้จ่าย การพัฒนา RenVM และเชื่อมระบบเข้ากับเครือข่ายของ FTX และ Alameda อาจเป็นอีกส่วนหนึ่งของข้อตกลงที่ต้องตรวจสอบ
และเมื่อ Alameda ล่ม การสนับสนุนหยุดลง Ren ก็ประสบปัญหา
ก่อนที่ Zhang จะพยายามฟื้น Ren ขึ้นมาอีกครั้ง
ทั้งหมดนี้ทำให้นายศิริโชคตั้งข้อสังเกตว่า
“หากขายบริษัทและ Exit ไปแล้ว เหตุใดจึงต้องกลับมากอบกู้?”
แต่คำถามที่ใหญ่กว่านั้นคือ—
“เงิน 40 ล้าน USDC ที่ไปถึง 3AC มาจากไหน?”
และหากสามารถย้อนเส้นทางเงินก้อนนี้กลับไปถึงต้นทางได้ คำตอบอาจช่วยแยกให้เห็นว่า ความสัมพันธ์ระหว่าง Ren–REN–RenBridge–Alameda–3AC เป็นเพียงเหตุการณ์ที่เกิดขึ้นในช่วงเวลาใกล้เคียงกัน หรือมีธุรกรรมบางส่วนที่เชื่อมโยงกันจริง
อย่างไรก็ตาม ทั้งหมดนี้ยังเป็นข้อสังเกตและคำถามที่นายศิริโชคเปิดเผยและตั้งขึ้นจากข้อมูลที่นำเสนอ โดยการยืนยันที่มาของเงิน 40 ล้าน USDC รวมถึงรายละเอียดของดีล Ren–Alameda ยังจำเป็นต้องอาศัยเอกสารสัญญา บัญชีธุรกรรม และหลักฐานบนบล็อกเชนมาตรวจสอบเพิ่มเติม
เพราะท้ายที่สุดแล้ว ปริศนาของ Ren อาจไม่ได้อยู่ที่คำถามว่า
“ขายบริษัทไปเท่าไร?”
แต่อาจอยู่ที่คำถามง่ายกว่านั้น—
ต่อมาได้โพสต์ด้วยว่า คำถามว่า “Alameda ซื้อบริษัทที่เกี่ยวข้องกับ Ren ไปในราคาเท่าไร?” กำลังถูกหยิบกลับมาตั้งคำถามอีกครั้ง หลัง “ศิริโชค โสภา” อดีต สส.พรรคประชาธิปัตย์ ออกมาเปิดข้อมูลและไล่เรียงโครงสร้างของ Ren ตั้งแต่เหรียญ REN, ระบบ RenVM, Darknode ไปจนถึงดีลกับ Alameda และเส้นทางเงิน 40 ล้าน USDC ที่ถูกตั้งข้อสังเกตว่าไปถึง Three Arrows Capital หรือ 3AC
ประเด็นที่ศิริโชคตั้งข้อสังเกต ไม่ได้หยุดอยู่ที่ว่า “ขายบริษัทได้เงินเท่าไร” แต่ย้อนกลับไปตั้งคำถามใหญ่กว่านั้นว่า
ดีล Ren กับ Alameda เป็นการขายบริษัทจริงๆ หรือแท้จริงแล้วสิ่งที่มีมูลค่ามากกว่าบริษัทคือ “เหรียญ REN” และระบบที่สร้างความต้องการให้คนต้องถือเหรียญดังกล่าว?
ศิริโชคระบุว่า ในตอนแรกมองดีลนี้ไม่ซับซ้อน เพราะ Alameda เข้าซื้อบริษัทที่เกี่ยวข้องกับ Ren ถึง 3 แห่ง จึงอาจเข้าใจได้ว่าเป็นการขายกิจการตามปกติ เจ้าของขายบริษัทและรับเงินก้อนใหญ่ ก่อนถอนตัวออกจากธุรกิจ
แต่เมื่อไล่ดูโครงสร้างของ Ren มากขึ้น กลับพบข้อสังเกตว่า Ren ไม่ได้มีลักษณะเหมือน Startup ทั่วไปที่สร้างสินค้า สร้างรายได้ ขยายธุรกิจ และรอวันขายกิจการเพื่อรับเงินก้อนใหญ่
“Ren” ไม่ได้มีแค่บริษัท แต่หัวใจอยู่ที่ “เหรียญ REN”
ศิริโชคอธิบายว่า รายได้จากการใช้งาน RenVM ส่วนสำคัญไม่ได้ไหลเข้าบริษัทที่เกี่ยวข้องกับ Ren โดยตรง แต่ถูกนำไปแบ่งให้กับผู้ที่ช่วยรักษาระบบที่เรียกว่า Darknode
ผู้ที่จะเปิด Darknode ไม่สามารถเปิดได้ทันที แต่ต้องนำเหรียญ REN จำนวน 100,000 เหรียญ มาล็อกไว้ก่อน จึงจะมีสิทธิรับส่วนแบ่งค่าธรรมเนียมจากการช่วยเดินระบบ
ศิริโชคเปรียบเทียบโครงสร้างดังกล่าวกับการทำเหมือง Bitcoin ที่ต้องลงทุนเครื่องขุดและค่าไฟเพื่อหวังผลตอบแทน ขณะที่ Darknode ต้องใช้เหรียญ REN เป็นหลักประกันเพื่อเข้ามามีส่วนร่วมในระบบ
จุดนี้เองที่ศิริโชคมองว่า หาก RenBridge มีผู้ใช้งานมากขึ้น ค่าธรรมเนียมก็จะเพิ่มขึ้น และการเปิด Darknode ก็จะมีแรงจูงใจมากขึ้น
แต่ Darknode ทุกตัวต้องใช้ REN 100,000 เหรียญ
นั่นหมายความว่า หากระบบเติบโต ความต้องการเหรียญ REN ก็อาจเพิ่มขึ้นตาม และเหรียญจำนวนหนึ่งจะถูกนำออกจากตลาดไปล็อกไว้ใน Darknode
ศิริโชคจึงย้อนกลับไปดูตั้งแต่ต้นว่า Ren มีเหรียญ REN อยู่เท่าไร และแบ่งกันอย่างไร
1,000 ล้าน REN กับเดิมพันที่อาจแตะ “แสนล้าน”
ข้อมูลที่ศิริโชคนำมาไล่เรียงระบุว่า ในช่วง ICO ปี 2018 Ren มีเหรียญทั้งหมด 1,000 ล้าน REN
แบ่งเป็น
- Private Sale 565.988 ล้าน REN
- Public Sale 86 ล้าน REN
- รวมขาย 651.988 ล้าน REN
- ระดมทุนได้ประมาณ 33.775 ล้านดอลลาร์ หรือราว 1,100 ล้านบาทในขณะนั้น
ศิริโชคย้ำว่า เงินประมาณ 1,100 ล้านบาทดังกล่าวเป็นเงินที่ระดมให้กับโครงการ ไม่ใช่เงินส่วนตัวของ Zhang
ข้อมูลการใช้เงินที่เปิดเผยในเวลานั้นระบุว่า 90% ใช้กับนักพัฒนาและการตลาด ส่วนอีก 10% ใช้กับกฎหมาย งานบริหาร และ Compliance
แต่สิ่งที่ศิริโชคให้ความสนใจมากกว่าคือ เหรียญ REN ที่ไม่ได้ขายออกไป
ประกอบด้วย
Company Reserve 199.012 ล้าน REN
และ
Team & Advisors 99 ล้าน REN
รวมกัน 298.012 ล้าน REN
หากอ้างอิงราคาช่วง Public Sale ประมาณ 0.056 ดอลลาร์ต่อ REN แล้วสมมติว่าในอนาคตราคา REN ขึ้นไปถึง 10 ดอลลาร์
Company Reserve จะมีมูลค่าประมาณ 1.99 พันล้านดอลลาร์ หรือราว 65,700 ล้านบาท
ส่วน Team & Advisors 99 ล้าน REN จะมีมูลค่าประมาณ 990 ล้านดอลลาร์ หรือราว 32,700 ล้านบาท
รวมสองก้อนเกือบ 3 พันล้านดอลลาร์ หรือเกือบ 100,000 ล้านบาท
ศิริโชคระบุว่า จากราคา 0.056 ดอลลาร์ ไปถึง 10 ดอลลาร์ เท่ากับเพิ่มขึ้นเกือบ 180 เท่า และตัวเลขดังกล่าวยังไม่นับเหรียญ REN ส่วนอื่นที่ผู้ก่อตั้ง ทีม หรือบริษัทอาจถืออยู่ หรือนำไปใช้เปิด Darknode
จึงเกิดข้อสังเกตว่า มูลค่าที่เกี่ยวข้องกับ Ren อาจสูงกว่าระดับหนึ่งแสนล้านบาทได้ หากระบบประสบความสำเร็จและราคาเหรียญเพิ่มขึ้นตามสมมติฐานดังกล่าว
ถ้าอย่างนั้น Zhang เดิมพันอะไร?
ตรงนี้เองที่ศิริโชคตั้งคำถามว่า หากมอง Ren ผ่านโครงสร้างของเหรียญ REN แล้ว Zhang อาจไม่ได้มองธุรกิจด้วยโจทย์เพียงว่า
“วันหนึ่งจะขายบริษัทให้ได้ราคาแพงที่สุด”
แต่อาจมองว่า หาก RenVM เติบโต ความต้องการเหรียญ REN จะเพิ่มขึ้นตามไปด้วย
เพราะยิ่งมีคนต้องการเปิด Darknode มากเท่าไร ก็ยิ่งต้องมี REN 100,000 เหรียญสำหรับแต่ละโหนดมากขึ้นเท่านั้น
ในมุมมองของศิริโชค นี่อาจเป็นการเดิมพันระยะยาวกับระบบและเหรียญ มากกว่าการสร้างบริษัทเพื่อรอวัน Exit
และช่วงหนึ่งการเดิมพันดังกล่าวก็ดูเหมือนจะเดินหน้าไปได้
ในปี 2021 หลังมีข่าวว่า Ren เข้าร่วมกับ Alameda ราคา REN เคยขึ้นไปบริเวณ 1.80 ดอลลาร์ต่อเหรียญ
จากราคา Public Sale ที่ประมาณ 0.056 ดอลลาร์ เพิ่มขึ้นมากกว่า 30 เท่า
คำถามจึงย้อนกลับมาว่า หากราคาเดินทางจาก 0.056 ดอลลาร์ไปถึง 1.80 ดอลลาร์ได้ แล้วถ้าวันหนึ่งไปถึง 10 ดอลลาร์จริง มูลค่าของเหรียญที่เกี่ยวข้องกับ Ren จะอยู่ตรงไหน?
ดีล Alameda อาจไม่ได้หมายถึง “เงินก้อนโต” ที่จ่ายให้ Zhang?
เมื่อกลับไปดูดีล Alameda กับ Ren ศิริโชคจึงตั้งข้อสังเกตใหม่ว่า
บางที Ren อาจต้องการ Alameda มากกว่า Alameda ต้องการ Ren
เพราะ Alameda มีทั้งเงิน FTX สภาพคล่อง ฐานผู้ใช้งาน และเครือข่ายที่สามารถช่วยผลักดัน RenVM ให้เติบโตได้เร็วขึ้น
จึงเกิดคำถามว่า การเข้าซื้อบริษัทที่เกี่ยวข้องกับ Ren ทั้ง 3 แห่งนั้น Alameda ได้จ่ายเงินสดก้อนใหญ่ให้ Zhang จริงหรือไม่
หรือดีลอาจมีโครงสร้างแตกต่างจากการซื้อกิจการทั่วไป
ศิริโชคระบุว่า สิ่งที่พบภายหลังคือ Alameda สนับสนุน Ren ประมาณ 700,000 ดอลลาร์ต่อไตรมาส
ขณะเดียวกัน เอกสารใน Bankruptcy Court ของ FTX ระบุว่า หลัง Maclaurin เข้าซื้อบริษัทที่เกี่ยวข้องกับ Ren ทั้ง 3 แห่ง บริษัทเหล่านั้นยัง “continued to operate independently” หรือดำเนินงานอย่างเป็นอิสระต่อไป
ประเด็นนี้จึงนำไปสู่คำถามสำคัญอีกข้อ
ถ้าเป็นการซื้อกิจการแบบปกติ ราคาซื้อบริษัททั้ง 3 แห่งอยู่ที่เท่าไร?
ศิริโชคระบุว่า พยายามค้นหาตัวเลขดังกล่าวมาหลายวัน แต่ยังไม่พบหลักฐานของราคาซื้อขายก้อนใหญ่ที่หลายคนอาจเข้าใจว่า Zhang ได้รับจากการขายบริษัท
จึงเกิดข้อสันนิษฐานว่า หรือสิ่งที่กำลังตามหาอาจไม่ใช่ “เงินก้อน” ที่มีอยู่ตั้งแต่ต้น
แต่อาจเป็นดีลที่ Alameda เข้ามารับภาระค่าใช้จ่ายของทีม จ่ายเงินเดือน สนับสนุนการพัฒนา RenVM และเปิดทางให้ Ren เข้าไปอยู่ในเครือข่ายของ FTX และ Alameda
Alameda ล้ม เงินหยุด—Ren ก็สะดุด
สิ่งที่เกิดขึ้นหลัง Alameda และ FTX ล้มลง ยิ่งทำให้ศิริโชคย้อนกลับไปตั้งคำถามกับโครงสร้างดีลดังกล่าว
เมื่อเงินสนับสนุนประมาณ 700,000 ดอลลาร์ต่อไตรมาสหยุดลง Ren ก็เริ่มมีปัญหาเรื่องเงินสำหรับการพัฒนาต่อ
ศิริโชคจึงตั้งคำถามว่า
หาก Zhang ได้รับเงินก้อนใหญ่มหาศาลจากการขายบริษัทไปแล้ว เหตุใดเมื่อ Alameda หยุดสนับสนุนเงินรายไตรมาส Ren จึงประสบปัญหาในการเดินหน้าต่อ?
ในทางกลับกัน หากดีลไม่ได้มีการจ่ายเงินสดก้อนใหญ่ แต่ Alameda รับภาระในการเลี้ยงทีมและพัฒนา RenVM ต่อ สิ่งที่เกิดขึ้นหลัง Alameda ล้มก็อาจอธิบายได้
เงินหยุด — Ren ขาดเงิน — การพัฒนาสะดุด
และข้อสังเกตนี้ก็ย้อนกลับไปยังคำถามเดิมว่า
แล้วราคาซื้อบริษัทก้อนใหญ่ที่หลายคนเชื่อว่า Zhang ได้รับนั้นอยู่ที่ไหน?
ขายแล้วควรจบ แต่ Zhang กลับพยายาม “ชุบชีวิต Ren”
อีกประเด็นที่ศิริโชคให้ความสนใจคือ หลัง Alameda ล้ม Zhang ไม่ได้หายออกจากเรื่อง Ren แต่กลับพยายามหาทางฟื้น Ren ขึ้นมาใหม่ รวมถึงการตั้งโครงสร้างบริษัทใหม่ใน BVI หรือหมู่เกาะบริติชเวอร์จิน
ศิริโชคจึงตั้งคำถามต่อว่า
หาก Zhang ขาย Ren ให้ Alameda ในลักษณะการขายบริษัททั่วไป รับเงินแล้ว Exit ออกจากธุรกิจไปแล้ว
เหตุใดเมื่อผู้ซื้อประสบปัญหา คนขายจึงกลับมาหาทางตั้งบริษัทใหม่เพื่อชุบชีวิต Ren อีกครั้ง?
สำหรับศิริโชค จุดนี้ทำให้ภาพของ Ren อาจแตกต่างจากการขาย Startup ทั่วไป
เพราะสิ่งที่ Zhang อาจเดิมพันตั้งแต่ต้น ไม่ใช่เพียงราคาขายบริษัท
แต่คือ RenVM และเหรียญ REN
ระบบถูกออกแบบให้การเติบโตของ RenVM มีความสัมพันธ์กับความต้องการถือและล็อก REN เพื่อเปิด Darknode
หากระบบเติบโต มูลค่าของเหรียญก็มีโอกาสเติบโตตาม
และหากราคา REN ไปถึง 10 ดอลลาร์ เพียง Company Reserve กับ Team & Advisors ก็มีมูลค่าเกือบหนึ่งแสนล้านบาทตามสมมติฐานที่ศิริโชคนำเสนอ
แต่เดิมพันแสนล้านกลับจบลงด้วยการล่มสลาย
สุดท้ายภาพกลับไม่ได้เป็นไปตามเดิมพันดังกล่าว
Alameda ล้ม
เงินสนับสนุนหาย
RenVM ประสบปัญหา
ราคา REN ร่วงลง
และความฝันในการสร้างมูลค่าระดับแสนล้านจากระบบและเหรียญ REN ก็ไม่เป็นไปตามที่คาดหวัง
แต่สำหรับศิริโชค เรื่องนี้ยังไม่ได้จบลงที่การล่มสลายของ Ren
เพราะเมื่อไล่กลับไปที่ข้อมูลธุรกรรม กลับมีอีกหนึ่งตัวเลขที่ยังค้างอยู่
40 ล้าน USDC
เงินก้อนนี้ถูกตั้งข้อสังเกตว่าเส้นทางธุรกรรมสามารถแกะไปถึง Three Arrows Capital หรือ 3AC
จึงเกิดคำถามสำคัญที่สุดของเรื่องนี้
หากเงินไม่ได้มาจากการขายเหรียญ REN
และยังไม่พบหลักฐานว่ามาจากการขายบริษัททั้ง 3 แห่งในราคาก้อนใหญ่
แล้วเงิน 40 ล้าน USDC ที่เดินทางไปถึง 3AC มาจากไหน?
คำตอบของคำถามนี้อาจเป็นกุญแจสำคัญที่จะทำให้เห็นว่า เบื้องหลังดีล Ren กับ Alameda แท้จริงแล้วเป็น “การขายบริษัท” หรือ “การเดิมพันกับอาณาจักรเหรียญ REN”
และเหนือสิ่งอื่นใด—
เงิน 40 ล้าน USDC ก้อนนั้น เดินทางมาจากไหน ก่อนจะไปจบที่ 3AC?
นี่คือปมที่ศิริโชคระบุว่ายังคงติดตามต่อไป