
หมายเหตุ – นักวิชาการฝากการบ้านพร้อมข้อเสนอแนะให้กับกรรมการฝ่ายนายจ้างและกรรมการฝ่ายผู้ประกันตนในคณะกรรมการ (บอร์ด) ประกันสังคม ชุดใหม่ ดำเนินการในวาระการบริหารกองทุนประกันสังคม ระยะเวลา 2 ปี
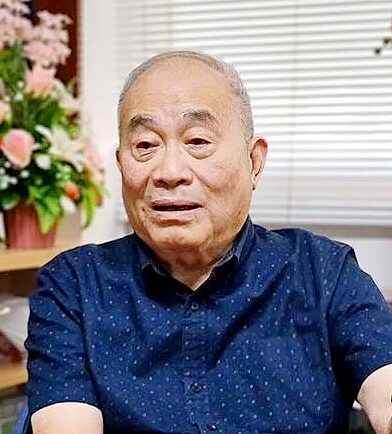
แล ดิลกวิทยรัตน์
สมาชิกวุฒิสภา (ส.ว.) ในฐานะผู้เชี่ยวชาญด้านเศรษฐศาสตร์แรงงาน
และอาจารย์พิเศษ คณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย
ไม่ว่าจะเป็นบอร์ดประกันสังคมชุดเดิมหรือชุดใหม่ ล้วนต้องเผชิญโจทย์สำคัญที่ต้องเร่งแก้ไขเหมือนกัน โดยเฉพาะปัญหาความยั่งยืนของกองทุนประกันสังคม ซึ่งคาดการณ์ว่า หากยังจัดเก็บเงินสมทบในอัตราปัจจุบันและบริหารการลงทุนได้ผลตอบแทนในระดับต่ำกองทุนอาจเผชิญความเสี่ยงเงินจะหมดลงภายใน 20-30 ปีข้างหน้า เนื่องจากจำนวนผู้ส่งเงินสมทบมีแนวโน้มลดลง จากอัตราเกิดที่ต่ำลง และจำนวนประชากรวัยทำงานที่ลดลง ส่งผลให้รายรับจากเงินสมทบลดน้อยลงตาม ขณะที่ภาระการจ่ายสิทธิประโยชน์ยังคงมีอยู่
นอกจากรายรับจากเงินสมทบที่มีแนวโน้มลดลงแล้ว ผลตอบแทนจากการลงทุนของกองทุนประกันสังคมยังอยู่ในระดับต่ำเมื่อเทียบกับกองทุนอื่น เช่น กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) อีกทั้งยังมีปัญหาด้านการควบคุมและกำกับดูแลการลงทุนที่อาจไม่มีประสิทธิภาพเพียงพอ จนทำให้เกิดความเสียหายจากการลงทุน
ขณะเดียวกัน ค่าใช้จ่ายในการบริหารงานประจำ ก็เป็นอีกส่วนที่ควรพิจารณาควบคุมให้มีประสิทธิภาพมากขึ้น ดังนั้น ปัญหาจึงอยู่ทั้งด้านรายรับจากเงินสมทบ และผลตอบแทนการลงทุนที่ยังไม่เพียงพอ รวมถึงรายจ่ายที่ควรได้รับการจัดการอย่างเหมาะสม เพื่อให้กองทุนสามารถดำเนินงานได้อย่างยั่งยืนในระยะยาว
การปรับเพิ่มเพดานค่าจ้างที่ใช้คำนวณเงินสมทบ เช่น จากระดับ 15,000 บาท เป็น 17,500 บาท หรือ 20,000 บาท แม้จะช่วยเพิ่มรายรับให้กองทุนได้บ้าง แต่เมื่ออัตราเงินสมทบยังอยู่ที่ร้อยละ 5 เช่นเดิม ก็อาจไม่ทำให้รายรับเปลี่ยนแปลงอย่างมีนัยสำคัญเมื่อเทียบกับขนาดของกองทุน ซึ่งมีเงินอยู่เกือบ 3 ล้านล้านบาท
“รายได้จากการลงทุนจึงเป็นปัจจัยสำคัญที่สามารถสร้างความเปลี่ยนแปลงได้มากกว่า หากสามารถบริหารเงินก้อนนี้ให้เกิดผลตอบแทนที่ดีและต่อเนื่อง จะช่วยเพิ่มรายได้และยืดระยะเวลาความมั่นคงของกองทุนออกไปได้ จึงควรให้ความสำคัญกับการปรับปรุงระบบบริหารการลงทุนอย่างจริงจัง”
ขณะนี้ มีการพูดถึงแนวทางนำหน่วยงานที่เกี่ยวข้องกับการลงทุนของกองทุนประกันสังคมออกนอกระบบราชการ เพื่อเพิ่มความคล่องตัวในการตัดสินใจและดำเนินงาน เนื่องจากการบริหารภายใต้ระบบราชการ อาจมีข้อจำกัดด้านขั้นตอนและระยะเวลาโดยเฉพาะการอนุมัติการลงทุนที่ต้องดำเนินการหลายขั้นตอน ขณะที่การลงทุนในตลาดทุนจำเป็นต้องอาศัยความรวดเร็วและยืดหยุ่น หากกองทุนไม่สามารถตัดสินใจได้ทันสถานการณ์ ก็อาจเสียโอกาสในการสร้างผลตอบแทนได้
“ประเด็นสำคัญคือ การออกแบบระบบบริหารจัดการให้มีความคล่องตัวใกล้เคียงภาคเอกชน โดยยังต้องมีระบบกำกับดูแลที่เหมาะสม เรื่องนี้ถือเป็นโจทย์ใหญ่ที่บอร์ดประกันสังคมต้องผลักดันเพื่อสร้างความยั่งยืนให้กองทุน”
วาระเพียง 2 ปี แม้ระยะเวลาค่อนข้างสั้น แต่จำเป็นต้องเริ่มต้นดำเนินการให้ชัดเจน เพราะไม่สามารถประเมินได้ว่าจะไปถึงเป้าหมายได้รวดเร็วเพียงใด หากยังไม่ได้เริ่มต้นลงมือทำ สิ่งสำคัญคือ บอร์ดต้องกำหนดมาตรการที่เป็นรูปธรรมและแสดงให้เห็นว่าจะดำเนินการเรื่องใดบ้าง เพื่อให้เกิดความคืบหน้าที่ตรวจสอบได้โดยเฉพาะการแก้ไขปัญหาทางการเงินของกองทุน ซึ่งมีประเด็นเร่งด่วนที่สามารถดำเนินการได้ทันที ไม่จำเป็นต้องรอให้มีการออกแบบมาตรการใหม่ทั้งหมด
หนึ่งในเรื่องที่ควรเร่งดำเนินการคือ การติดตามทวงถามเงินสมทบที่รัฐบาลค้างชำระให้กองทุนประกันสังคม ซึ่งมีมูลค่าหลายหมื่นล้านบาท รัฐบาลควรให้ความสำคัญกับการชำระหนี้ก้อนนี้ เช่นเดียวกับหนี้ประเภทอื่นของภาครัฐ เพราะเงินส่วนนี้เป็นสิทธิที่กองทุนพึงได้รับ และการที่รัฐบาลยังไม่นำส่งเงินตามกำหนด ไม่เพียงทำให้กองทุนขาดเงินต้น แต่ยังทำให้สูญเสียโอกาสในการนำเงินไปลงทุนเพื่อสร้างผลตอบแทนเพิ่มเติมด้วย เงินสมทบประมาณ 1 ใน 3 ของกองทุนมาจากรัฐบาล หากเงินส่วนดังกล่าวไม่ถูกนำส่งเข้ากองทุนตามที่ควรจะเป็น ก็ย่อมทำให้กองทุนมีเงินสำหรับลงทุนลดลง และสูญเสียรายได้ที่ควรเกิดขึ้นตามไปด้วย
“การทวงคืนเงินสมทบจากรัฐบาล สามารถเป็นหนึ่งในภารกิจ 100 วันแรกของบอร์ดประกันสังคมชุดใหม่ได้ เพราะเป็นสิทธิที่กองทุนมีอยู่แล้ว ไม่จำเป็นต้องเริ่มต้นจากการสร้างกลไกใหม่ทั้งหมด อย่างน้อย ควรมีการติดตามอย่างจริงจัง หรือจัดทำแผนให้ชัดเจนว่า รัฐบาลจะชำระเงินที่ค้างอยู่ด้วยวิธีใดและภายในระยะเวลาเท่าใด เพื่อให้ผู้ประกันตนและสังคมสามารถติดตามความคืบหน้าได้ นอกจากนั้น ควรเดินหน้าศึกษาและผลักดันการปรับระบบบริหารการลงทุนให้มีความคล่องตัวต่อเนื่องไปพร้อมกัน เพราะเป็นแหล่งรายได้สำคัญที่จะช่วยสร้างความมั่นคงให้กองทุนในระยะยาว”
ต่อมาคือ การวางเป้าหมายเรื่องผลตอบแทนจากการลงทุน ที่ต้องตรวจสอบและทบทวนอย่างจริงจัง หากสามารถสร้างผลตอบแทนได้เพียงร้อยละ 2 ขณะที่การฝากเงินในบางรูปแบบยังได้รับดอกเบี้ยในระดับที่ใกล้เคียงกัน และกองทุนอื่นสามารถสร้างผลตอบแทนได้ร้อยละ 5-6 ก็จำเป็นต้องพิจารณาว่า เหตุใดผลการดำเนินงานจึงแตกต่างกันมาก
“การลงทุนที่ให้ผลตอบแทนสูงย่อมมีความเสี่ยง แต่ไม่ได้หมายความว่า กองทุนจะไม่สามารถบริหารความเสี่ยงเพื่อสร้างผลตอบแทนที่เหมาะสมได้ จึงควรศึกษารูปแบบการบริหารของกองทุนอื่นทั้งในประเทศและต่างประเทศ รวมถึงสาธารณรัฐเกาหลี (เกาหลีใต้) เพื่อนำแนวทางที่เหมาะสมมาปรับใช้กับกองทุนประกันสังคมของไทย”
ปัญหาสำคัญประการหนึ่งของผู้ประกันตนคือ การเข้าถึงบริการที่ล่าช้า จึงควรปรับปรุงขั้นตอนการติดต่อ การยื่นเบิกสิทธิประโยชน์ และการเข้ารับบริการทางการแพทย์ ให้สะดวกและรวดเร็วมากขึ้น ไม่ควรเน้นเพียงการนำระบบดิจิทัลมาใช้ แต่ต้องออกแบบให้ประชาชนสามารถใช้งานได้ง่ายด้วย เพราะผู้ประกันตนบางส่วนอาจไม่คุ้นเคยกับเทคโนโลยี หากระบบมีขั้นตอนซับซ้อน ก็อาจกลายเป็นอุปสรรคต่อการเข้าถึงสิทธิได้ ดังนั้น การพัฒนาบริการต้องคำนึงถึงทั้งความรวดเร็ว ความสะดวก และความสามารถในการใช้งานของประชาชนแต่ละกลุ่ม
การเข้ารับบริการทางการแพทย์และการชำระค่าใช้จ่าย ควรได้รับการปรับปรุงให้ลดภาระของผู้ประกันตน ยกตัวอย่าง สถานพยาบาลบางแห่งที่มีระบบนัดหมายและจัดการค่าใช้จ่ายได้สะดวก ซึ่งอาจนำแนวทางมาประยุกต์ใช้กับระบบประกันสังคม เพื่อให้ผู้ประกันตนสามารถเข้ารับบริการและชำระค่าใช้จ่ายผ่านระบบที่เชื่อมโยงกันได้มากขึ้น ปัจจุบัน ความยุ่งยากในการใช้สิทธิบางกรณี อาจทำให้ลูกจ้างเลือกจ่ายเงินเอง แม้จะเป็นค่าใช้จ่ายเพียง 500-600 บาท เพราะไม่ต้องการเสียเวลาและรายได้จากการทำงานล่วงเวลา จึงควรลดขั้นตอนที่ไม่จำเป็น เพื่อให้ผู้ประกันตนสามารถใช้สิทธิได้จริงโดยไม่ต้องแบกรับภาระเพิ่มเติม
“สำหรับการดูแลนายจ้าง ควรเปิดโอกาสให้มีการสะท้อนปัญหาและข้อร้องเรียนที่เกิดขึ้นจริง เพื่อนำไปสู่การปรับปรุงบริการของสำนักงานประกันสังคม (สปส.) โดยเฉพาะกระบวนการนำส่งเงินสมทบ ซึ่งอาจมีกรณีนายจ้างหักเงินจากลูกจ้างแล้ว แต่ไม่นำส่ง ทำให้ลูกจ้างเพิ่งทราบว่าไม่มีข้อมูลการส่งเงินสมทบเมื่อไปใช้สิทธิรักษาพยาบาล ขณะเดียวกัน นายจ้างที่ปฏิบัติตามกฎหมายก็อาจเผชิญปัญหาการคำนวณเงินสมทบผิดพลาด หรือการเรียกเก็บเงินซ้ำซ้อน จึงควรมีช่องทางให้แจ้งปัญหาและตรวจสอบได้อย่างชัดเจน เพื่อให้ระบบมีความเป็นธรรมต่อทั้งนายจ้างและลูกจ้าง”
ที่ผ่านมา ปัญหาของนายจ้างอาจไม่ได้รับการสะท้อนออกมาอย่างชัดเจน ทำให้ข้อจำกัดบางประการดำเนินต่อไปโดยไม่มีการปรับปรุงอย่างจริงจัง การเปลี่ยนแปลงองค์ประกอบของบอร์ดประกันสังคม และความสนใจของสังคมที่เพิ่มขึ้น จึงน่าจะเป็นโอกาสในการผลักดันการปฏิรูปบริการทั้ง 2 ด้าน ทั้งการให้บริการและการดูแลสิทธิของผู้ประกันตน รวมถึงการปรับปรุงระบบชำระเงิน การนำส่งเงินสมทบ และการสร้างความเป็นธรรมให้แก่นายจ้าง
โดยควรทำให้เห็นผลอย่างเป็นรูปธรรม เพื่อให้การบริหารประกันสังคม ตอบสนองต่อผู้มีส่วนเกี่ยวข้องทุกฝ่ายได้ดียิ่งขึ้น
อนุสรณ์ ธรรมใจ
อดีตที่ปรึกษาการเงินการคลัง คณะกรรมการประกันสังคม
บอร์ดประกันสังคมสามารถดำเนินการหลายเรื่องได้ทันทีภายใน 100 วันแรก โดยเริ่มจากการเร่งรัดให้ สปส.ออกมาตรการช่วยเหลือและเยียวยาผู้ประกันตนที่ได้รับผลกระทบจากสถานการณ์น้ำท่วม ทั้งกรณีว่างงานจากเหตุสุดวิสัย การเข้ารับบริการทางการแพทย์ฉุกเฉิน การช่วยเหลือกรณีเสียชีวิต ตลอดจนการช่วยเหลือสถานประกอบการที่ได้รับผลกระทบ เพื่อให้ลูกจ้างและนายจ้างสามารถประคับประคองการดำเนินชีวิตและธุรกิจในช่วงวิกฤตได้ โดยมาตรการเหล่านี้เป็นเรื่องที่บอร์ดสามารถมีมติเร่งรัดการดำเนินงานได้ทันที
กรณีผู้ประกันตนว่างงานจากเหตุสุดวิสัย เนื่องจากไม่สามารถเดินทางไปทำงานได้ หรือนายจ้างต้องหยุดกิจการชั่วคราวจากภัยพิบัติทางธรรมชาติและลูกจ้างไม่ได้รับค่าจ้าง ผู้ประกันตนมีสิทธิได้รับเงินทดแทนการขาดรายได้ในอัตราร้อยละ 50 ของค่าจ้างรายวัน เป็นระยะเวลาสูงสุดไม่เกิน 180 วัน ส่วนกรณีเจ็บป่วยฉุกเฉินหรือได้รับบาดเจ็บ สามารถเข้ารับการรักษาในสถานพยาบาลอื่นที่อยู่ใกล้เคียงนอกเหนือจากสถานพยาบาลตามสิทธิได้ทันทีเป็นเวลา 72 ชั่วโมง โดยไม่รวมวันหยุดราชการ รวมถึงการเบิกค่าฟอกเลือดด้วยเครื่องไตเทียมตามหลักเกณฑ์ ในอัตราไม่เกิน 2,000 บาทต่อครั้ง
สำหรับกรณีผู้ประกันตนเสียชีวิตเนื่องจากภัยพิบัติ มีสิทธิได้รับเงินค่าทำศพตามเงื่อนไขของแต่ละมาตรา โดยผู้ประกันตนมาตรา 33 และมาตรา 39 ได้รับเงินค่าทำศพ 50,000 บาท ส่วนผู้ประกันตนมาตรา 40 ทางเลือกที่ 1 และ 2 ได้รับเงินค่าทำศพ 25,000 บาทหรือ 50,000 บาทตามเงื่อนไขการส่งเงินสมทบ ขณะที่ทางเลือกที่ 3 ได้รับเงินค่าทำศพ 50,000 บาท นอกจากนี้ยังมีมาตรการสินเชื่อเพื่อส่งเสริมการจ้างงานสำหรับสถานประกอบการหรือนายจ้างที่ได้รับผลกระทบ เพื่อช่วยประคับประคองธุรกิจและรักษาการจ้างงานไม่ให้หยุดชะงัก
“อีกเรื่องที่ต้องติดตามคือ การประเมินผลการปรับสูตรคำนวณบำนาญชราภาพสูตร Care ว่าสามารถบรรลุเป้าหมายที่ สปส.กำหนดไว้หรือไม่ รวมถึงมีปัญหาในทางปฏิบัติอย่างไร เพื่อให้เกิดความเป็นธรรมแก่ผู้ประกันตนทุกกลุ่ม ควบคู่กับการรักษาความยั่งยืนทางการเงินและเสถียรภาพของกองทุนชราภาพ ทั้งนี้ ก่อนหน้านี้บอร์ดประกันสังคมชุดแรกที่มาจากการเลือกตั้ง มีมติเห็นชอบในหลักการปรับปรุงสิทธิประโยชน์และสูตรคำนวณบำนาญของผู้ประกันตนมาตรา 33 และ มาตรา 39 พร้อมแต่งตั้งคณะอนุกรรมการเฉพาะกิจเพื่อพิจารณาปรับสูตร โดยมีผู้เชี่ยวชาญ ผู้แทนหน่วยงานภายนอก ข้าราชการ สปส. และกรรมการผู้แทนฝ่ายนายจ้างและลูกจ้างเข้าร่วม ซึ่งผมทำหน้าที่เป็นประธานคณะอนุกรรมการชุดดังกล่าว ก่อนที่กระทรวงแรงงานจะประกาศใช้สูตรบำนาญ Care”
บอร์ดประกันสังคมชุดใหม่ควรติดตามความคืบหน้าการสอบสวนกรณีทุจริตและการดำเนินการตามกฎหมายในคดีต่างๆ รวมถึงการติดตามยึดทรัพย์สินที่เกี่ยวข้องกับการกระทำความผิด เพื่อนำมาชดใช้คืนให้แก่กองทุนประกันสังคม ตลอดจนพิจารณาการใช้งบประมาณที่ไม่จำเป็นหรือไม่ก่อให้เกิดประโยชน์ต่อผู้ประกันตน โดยต้องกำกับดูแลให้การใช้งบมีประสิทธิภาพและประสิทธิผล สามารถตอบสนองต่อสิทธิประโยชน์และความต้องการของผู้ประกันตนได้อย่างแท้จริง
อีกประเด็นที่สามารถผลักดันได้คือ การขยายความคุ้มครองประกันสังคมที่ให้สิทธิประโยชน์ในลักษณะเดียวกับมาตรา 33 ไปสู่แรงงานทุกกลุ่ม ทั้งแรงงานอิสระและเกษตรกร เนื่องจากมีผลการศึกษารองรับมาแล้วหลายครั้ง เหลือเพียงการตัดสินใจว่าจะดำเนินการอย่างไร นอกจากนี้คณะทำงานมาตรา 40 ควรบูรณาการการทำงานร่วมกับกองทุนการออมแห่งชาติให้มากขึ้นเพื่อให้แรงงานอิสระมีทั้งสวัสดิการและเงินออม