
ธุรกิจบัตรเครดิตในปัจจุบันไม่ได้แข่งขันกันเพียงเรื่องวงเงิน หรือจำนวนบัตรในตลาดอีกต่อไป หากแต่อยู่ที่การทำความเข้าใจว่าลูกค้าแต่ละกลุ่มกำลังใช้ชีวิตอย่างไร และอะไรคือสิ่งที่พวกเขายังยอมควักกระเป๋าจ่าย ท่ามกลางเศรษฐกิจที่ยังเต็มไปด้วยความไม่แน่นอน
ในโลกที่ผู้บริโภคต่างรัดเข็มขัด รูปแบบการใช้เงินได้เปลี่ยนไปสู่การคัดสรรเฉพาะสิ่งจำเป็น พึ่งพาช่องทางออนไลน์มากขึ้น ตลอดจนการเติบโตของบริการซื้อก่อนจ่ายทีหลัง หรือ BNPL ที่เข้ามาตอบโจทย์สภาพคล่อง
สิ่งเหล่านี้กลายเป็นความท้าทายใหม่ของผู้ให้บริการบัตรเครดิตและสินเชื่อส่วนบุคคล ที่ต้องปรับผลิตภัณฑ์และสิทธิประโยชน์ให้ทันกับไลฟ์สไตล์ที่เปลี่ยนแปลงไป ไม่ใช่แค่การเร่งยอดใช้จ่าย แต่ต้องทำให้บัตรหนึ่งใบตอบโจทย์ชีวิตได้คุ้มค่าที่สุด
ครึ่งปีหลังโจทย์ท้าทาย ลุ้นไฮซีซั่นช่วยดันยอดใช้จ่าย
หนึ่งในนั้นคือ กรุงศรี คอนซูมเมอร์ ที่เดินหน้าอ่านเกมพฤติกรรมผู้บริโภคเพื่อปรับทัพธุรกิจอย่างต่อเนื่อง
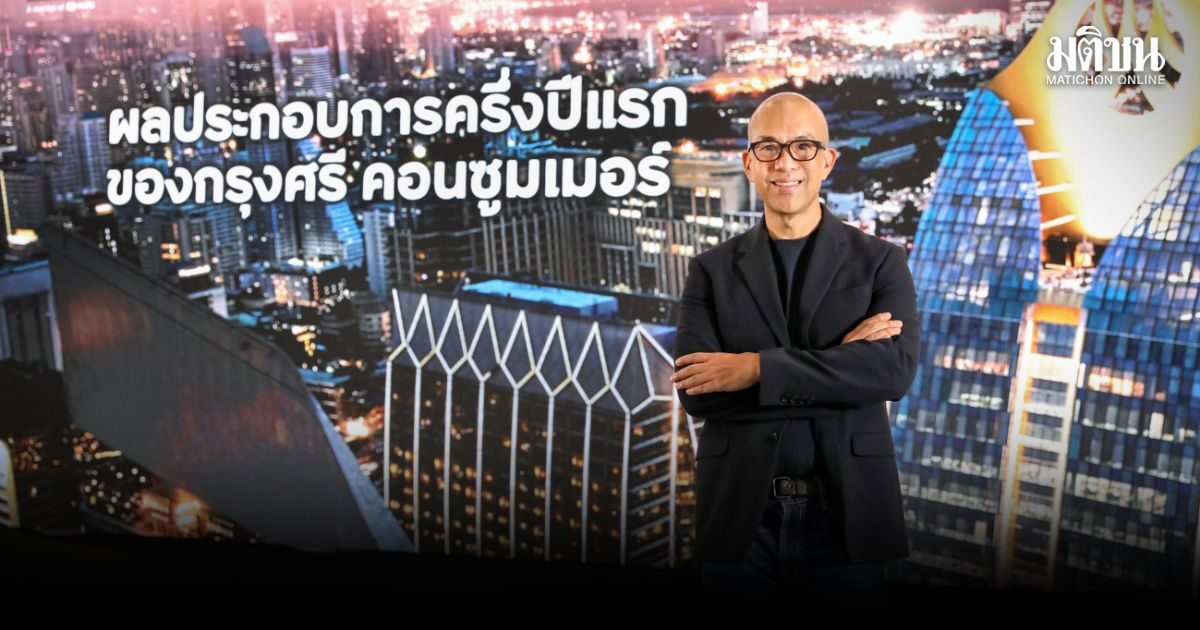
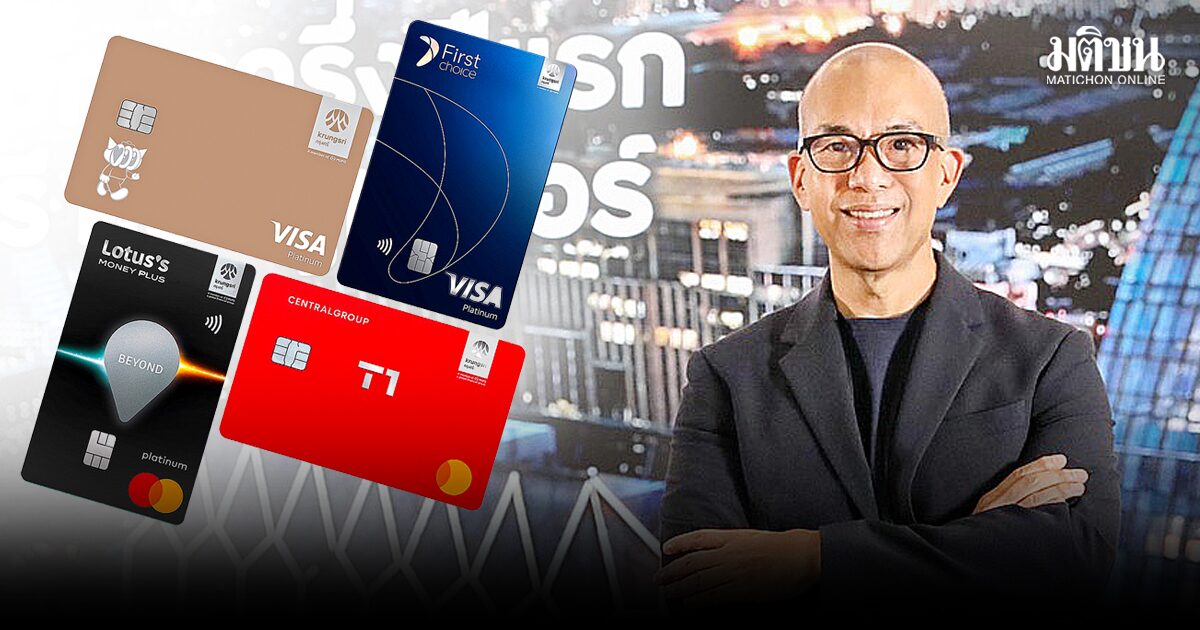
อธิศ รุจิรวัฒน์ ประธานคณะเจ้าหน้าที่ด้านกรุงศรี คอนซูมเมอร์ ผู้นำบริการด้านบัตรเครดิตและสินเชื่อส่วนบุคคล ประกอบด้วยบัตรเครดิตกรุงศรี บัตรกรุงศรีเฟิร์สช้อยส์ บัตรเครดิตเซ็นทรัล เดอะวัน และบัตรเครดิตโลตัส ระบุว่า ผลการดำเนินงานของกรุงศรี คอนซูมเมอร์ ในช่วงเดือนมกราคม-มิถุนายน 2569 ยังคงเติบโต ทั้งยอดใช้จ่ายผ่านบัตรและฐานลูกค้าใหม่ แม้ภาพรวมเศรษฐกิจยังมีปัจจัยท้าทาย
โดยในช่วง 6 เดือนแรกของปี บริษัทมีบัญชีลูกค้าใหม่ 284,100 บัญชี เพิ่มขึ้น 4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่ยอดใช้จ่ายผ่านบัตรเครดิตอยู่ที่ 196,700 ล้านบาท เพิ่มขึ้น 3% และมียอดสินเชื่อใหม่ 47,200 ล้านบาท เพิ่มขึ้น 4% ส่วนยอดสินเชื่อคงค้างอยู่ที่ 134,200 ล้านบาท ลดลง 1%
ด้านคุณภาพสินเชื่อ อัตราส่วนหนี้ที่ค้างชำระเกิน 90 วัน หรือ NPL อยู่ที่ 1.1% สำหรับบัตรเครดิต และ 1.9% สำหรับสินเชื่อส่วนบุคคล ซึ่งต่ำกว่าค่าเฉลี่ยในอุตสาหกรรม โดยอธิศเล่าว่าเป็นผลจากการบริหารความเสี่ยงที่รัดกุม สะท้อนถึงความแข็งแกร่งของธุรกิจและความสามารถในการปรับตัวภายใต้ปัจจัยท้าทายทางเศรษฐกิจ
แม้ผลการดำเนินงานในช่วงครึ่งปีแรกจะออกมาดีกว่าภาพรวมของตลาด แต่เป้าหมายที่ตั้งไว้สำหรับช่วงครึ่งปีหลังยังถือเป็นโจทย์ที่ท้าทาย โดยบริษัทตั้งเป้าหมายในช่วงครึ่งปีหลัง 2569 มียอดบัญชีลูกค้าใหม่ 627,000 ราย เติบโต 9% ยอดใช้จ่ายผ่านบัตรเครดิต 420,000 ล้านบาท เติบโต 6% ยอดสินเชื่อใหม่ 98,000 ล้านบาท เติบโต 4% และยอดสินเชื่อคงค้าง 147,000 ล้านบาท เติบโต 3%
อย่างไรก็ตาม อธิศระบุว่า แม้ครึ่งปีแรกจะทำผลงานได้ดีกว่าภาพรวมตลาด แต่ผลประกอบการครึ่งปีหลังอาจไม่สามารถเติบโตได้ตามเป้าหมาย เนื่องจากหากต้องการให้ถึงเป้าหมาย บริษัทจำเป็นต้องสร้างผลงานเกือบเท่าตัวของไตรมาสแรก ซึ่งมองว่าเป็นเรื่องยาก สาเหตุหนึ่งมาจากขนาดพอร์ตโฟลิโอของบริษัทที่มีขนาดใหญ่ ทำให้การขยับตัวเลขเพียง 1% มีมูลค่าเป็นเม็ดเงินจำนวนมหาศาล
ขณะที่แนวโน้มผลประกอบการในไตรมาส 3 ยังคงทรงตัว และไม่ได้เติบโตโดดเด่นไปกว่าช่วงครึ่งปีแรก ประกอบกับเศรษฐกิจไทยยังมีความไม่แน่นอนจากภาวะค่าครองชีพสูงความเชื่อมั่นของผู้บริโภคที่ยังไม่ฟื้นตัวเต็มที่ และความไม่แน่นอนจากสงครามตะวันออกกลาง
อย่างไรก็ดี ช่วงไตรมาส 4 ยังเป็นความหวังจากการเข้าสู่ฤดูกาลจับจ่ายใช้สอยและไฮซีซั่นของการท่องเที่ยวไทย โดยทีมงานจะพยายามทำผลงานให้เข้าใกล้เป้าหมายและพลาดเป้าให้น้อยที่สุด
จับเทรนด์ออนไลน์โต ความคุ้มค่ามาแรง
แต่หากมองให้ลึกกว่าตัวเลขผลประกอบการ สิ่งที่น่าสนใจคือ การเปลี่ยนแปลงของพฤติกรรมลูกค้า ซึ่งกำลังเป็นตัวกำหนดทิศทางของธุรกิจมากขึ้นเรื่อยๆ เพราะในวันที่ผู้บริโภคต้องบริหารรายได้และค่าใช้จ่ายอย่างระมัดระวัง การจะทำให้ลูกค้าหยิบบัตรขึ้นมาใช้จ่ายจึงต้องเริ่มจากการเข้าใจว่า “อะไรคือสิ่งที่จำเป็น” และ “อะไรคือสิ่งที่ลูกค้ายังให้ความสำคัญ” ซึ่งข้อมูลการใช้จ่ายของสมาชิกกรุงศรี คอนซูมเมอร์ กำลังสะท้อนภาพดังกล่าวอย่างชัดเจน
ข้อมูลพฤติกรรมการใช้จ่ายผ่านบัตรเครดิต พบว่า หมวดที่มียอดใช้จ่ายสูงสุด 5 อันดับแรก ได้แก่ ประกันภัย ซุปเปอร์มาร์เก็ตและร้านสะดวกซื้อ ปั๊มน้ำมัน แพลตฟอร์มออนไลน์ และตกแต่งบ้านและเครื่องใช้ในครัวเรือน
เมื่อพิจารณาหมวดที่มีอัตราการเติบโตของยอดใช้จ่ายสูงสุด พบว่า แพลตฟอร์มออนไลน์เติบโต 16% กองทุนรวมเติบโต 14% เสริมความงามเติบโต 12% กีฬาและนันทนาการเติบโต 10% และปั๊มน้ำมันเติบโต 7% สิ่งที่น่าสนใจคือ “แพลตฟอร์มออนไลน์” ก้าวขึ้นมาติด 1 ใน 5 อันดับแรกเป็นครั้งแรก และมีอัตราการเติบโตสูงถึง 16% ถือเป็นสัญญาณที่สะท้อนการเปลี่ยนแปลงของพฤติกรรมผู้บริโภคอย่างชัดเจน
อธิศยังเล่าอีกว่า หนึ่งใน Newcomer หรือผู้เล่นหน้าใหม่ของแพลตฟอร์มออนไลน์ที่เติบโตอย่างก้าวกระโดด คือ TikTok ซึ่งมีความถี่ในการใช้งานและจำนวนฐานลูกค้าใหม่ที่เข้ามาใช้จ่ายเพิ่มขึ้นอย่างมาก
ไม่ลงสนาม BNPL มองซ้ำซ้อนบริการที่มีอยู่
อีกหนึ่งความเคลื่อนไหวในตลาดสินเชื่อที่ถูกจับตามอง คือ Buy Now Pay Later หรือ BNPL ซึ่งเป็นบริการซื้อก่อนจ่ายทีหลัง แต่สำหรับกรุงศรี คอนซูมเมอร์ แนวทางที่เลือกคือ จะไม่ลงไปแข่งขันในตลาดดังกล่าว
อธิศระบุว่า BNPL เป็นเครื่องมือในการดึงดูดลูกค้ารายใหม่ หรือเป็นทางเลือกสำหรับบุคคลที่ไม่สามารถสมัครบัตรเครดิตได้ เช่น กลุ่มที่มีรายได้มากกว่า 15,000 บาท และสามารถสมัครใช้บริการดังกล่าว แต่สำหรับกรุงศรี คอนซูมเมอร์ ซึ่งมีฐานลูกค้าบัตรเครดิตขนาดใหญ่อยู่แล้ว การนำฟังก์ชั่นดังกล่าวเข้ามาถือว่าซ้ำซ้อนกับบริการที่มีอยู่เดิม เพราะเมื่อพิจารณารูปแบบการใช้งานแล้ว BNPL มีลักษณะใกล้เคียงกับบริการผ่อนชำระของบัตรเครดิต
หากดูรายละเอียดของ BNPL จะพบว่ามีลักษณะใกล้เคียงกับโปรโมชั่นผ่อนชำระของบัตรเครดิต ขณะที่บัตรเครดิตยังมีสิทธิประโยชน์เพิ่มเติม เช่น การผ่อนชำระ 0% นาน 10 เดือน ส่วน BNPL มักให้ระยะเวลาผ่อนประมาณ 2-3 เดือน หรือยืดเวลาการชำระโดไม่ต้องจ่ายทันที ซึ่งระยะเวลาที่ยาวที่สุดที่เคยเห็นอยู่ที่ประมาณ 60-90 วัน
นอกจากนี้ ในฐานะสถาบันการเงินที่อยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย กรุงศรี คอนซูมเมอร์ จึงต้องดำเนินธุรกิจตามกฎและกติกาของ ธปท. และไม่สามารถใช้โมเดล BNPL ได้
ปรับพอร์ตเจาะ 4 กลุ่มลูกค้าศักยภาพ
ด้าน สมหวัง โตรักตระกูล กรรมการผู้จัดการ บริษัท บัตรกรุงศรีอยุธยา จำกัด ระบุว่า บัตรเครดิตกรุงศรีดำเนินธุรกิจในตลาดบัตรเครดิตประเทศไทยครบ 30 ปีในปีนี้ โดยผลิตภัณฑ์สามารถรองรับลูกค้าได้ตั้งแต่กลุ่ม Mass ที่มีรายได้ขั้นต่ำ 15,000 บาทต่อเดือน ไปจนถึงกลุ่ม High Net Worth ที่มีเงินฝากหรือเงินลงทุนกับธนาคารมากกว่า 50 ล้านบาทขึ้นไป
โครงสร้างพอร์ตโฟลิโอแบ่งออกเป็น 3 หมวดหลัก ได้แก่ Flagship หรือ Co-brand Card ซึ่งเป็นบัตรเรือธงที่เชื่อมโยงกับแบรนด์ธนาคาร มีสัดส่วนจำนวนบัตร 42% ของพอร์ต และมียอดใช้จ่าย 56%
ส่วน Co-branded Card ที่ทำร่วมกับพันธมิตร มีสัดส่วนจำนวนบัตร 39% และมียอดใช้จ่าย 32% ขณะที่ Lifestyle Card เป็นบัตรที่เจาะกลุ่มเฉพาะ เช่น บัตร JCB บัตร Lady’s และบัตร NOW
ปัจจุบันมีจำนวนบัตรในตลาดรวมประมาณ 2.4 ล้านใบ แบ่งเป็น ผู้ถือบัตรผู้หญิง 60% และผู้ชาย 40% ส่วนพื้นที่การใช้งานอยู่ในกรุงเทพฯ 59% และต่างจังหวัด 41% ซึ่งยังเป็นโอกาสในการขยายตลาดไปยังหัวเมืองใหญ่ หากแบ่งตาม Generation กลุ่ม Baby Boomer และ Gen X คิดเป็น 60% ซึ่งเป็นกลุ่มที่มีกำลังซื้อสูง ส่วน Gen Y และ Gen Z คิดเป็น 40%
สำหรับกลุ่มลูกค้าที่ต้องการขยาย Customer Segment มี 4 กลุ่มหลัก ได้แก่
กลุ่มที่หนึ่ง Family with Kids หรือครอบครัวยุคใหม่ที่มีลูก อายุ 30-45 ปี ซึ่งมีฐานประชากร 11.4 ล้านคนในไทย ให้ความสำคัญกับการศึกษาของลูก โดยบริษัทมอบสิทธิประโยชน์ผ่อน 0% นาน 4 เดือน ในหมวดการศึกษา พร้อมฟีเจอร์การโอนและรวมคะแนนสะสมภายในครอบครัว ปัจจุบันมี 4 แสนคนที่ถือบัตรเครดิตกรุงศรี
กลุ่มที่สองคือ SINK และ DINK หรือกลุ่มคนโสดและคู่รักไม่มีลูก มีจำนวนประชากรราว 11.2 ล้านคนในไทย ปัจจุบันมี 8 แสนบัญชีที่ถือบัตรกรุงศรีอยู่เป็นกลุ่มที่มีอิสระทางการเงิน ไม่มีภาระมาก และให้ความสำคัญกับการช้อปปิ้ง ท่องเที่ยว และดูแลสุขภาพ จึงมุ่งนำเสนอสิทธิประโยชน์ด้านการลงทุน การท่องเที่ยว ร้านอาหารแนวเทรนดี้ ตลอดจนสุขภาพและความงาม
กลุ่มที่สามคือ Pet Parents หรือกลุ่มคนรักสัตว์ ซึ่งเป็นตลาดเกิดใหม่ที่มีมูลค่า 101,000 ล้านบาทตามคาดการณ์มูลค่าตลาดปี 2569 และยังไม่มีผู้นำตลาดที่ชัดเจน โดยกรุงศรีร่วมมือกับพันธมิตรร้านค้า อุปกรณ์ และโรงพยาบาลสัตว์กว่า 55 ราย เพื่อมอบสิทธิประโยชน์และการเข้าร่วมกิจกรรม พร้อมเตรียมสร้างคอมมูนิตี้แพลตฟอร์มบนแอพพลิเคชั่น เพื่อรวมสิทธิประโยชน์ คูปอง และกิจกรรมสำหรับคนรักสัตว์
กลุ่มสุดท้ายคือ SME ซึ่งธนาคารกรุงศรีมีฐานลูกค้า SME 80,000 รายและมีกลุ่มที่มีวงเงิน OD อยู่ 12,000 ราย แต่ปัจจุบันมีผู้ถือบัตร Corporate เพียง 2,000 กว่าราย จึงเตรียมทำงานร่วมกับทีม Sales และ RM เพื่อเสนอขายบัตร Corporate ให้กับลูกค้า SME โดยเน้นกลุ่มที่มีวงเงิน OD ในเฟสแรก เพื่อให้สามารถตัดชำระค่าบัตรผ่านวงเงิน OD ได้ทันที
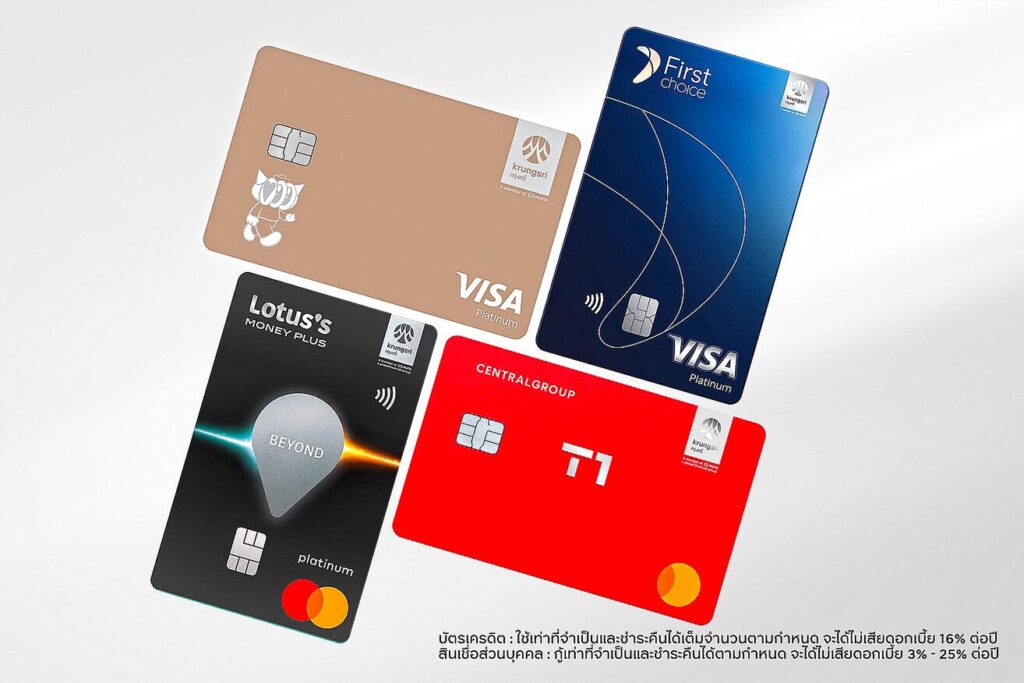
สรุปได้ว่าในช่วงครึ่งปีหลัง 2569 บัตรเครดิตกรุงศรีจะโฟกัสที่การปรับปรุงสิทธิประโยชน์ของบัตรให้แข็งแกร่งและตอบโจทย์ลูกค้ามากขึ้น เน้นโปรโมชั่นสินค้าที่เหมาะสม นอกจากนี้ เตรียมออกผลิตภัณฑ์ใหม่เพื่อขยายฐานลูกค้าในกลุ่มที่มีศักยภาพอย่างต่อเนื่อง
สำหรับกรุงศรี คอนซูมเมอร์ เกมในครึ่งปีหลังจึงไม่ได้มีเพียงการมุ่งสู่ตัวเลขเป้าหมาย แต่ยังเป็นการปรับตัวรับผู้บริโภคยุคใหม่ ตั้งแต่การใช้จ่ายออนไลน์ที่เพิ่มขึ้น การเลือกซื้อของจำเป็น การผ่อนเพื่อบริหารสภาพคล่อง ไปจนถึงการยอมจ่ายให้กับไลฟ์สไตล์ที่ตอบโจทย์ชีวิต
ท้ายที่สุด ตัวเลขยอดใช้จ่ายและสินเชื่ออาจเป็นสิ่งที่สะท้อนผลลัพธ์ของธุรกิจ แต่เบื้องหลังตัวเลขเหล่านั้นคือพฤติกรรมของผู้บริโภคที่กำลังเปลี่ยนแปลง
และนั่นคือโจทย์สำคัญที่ผู้ให้บริการบัตรเครดิตต้องอ่านเกมให้ออกก่อนนำไปออกแบบผลิตภัณฑ์และบริการให้ทันกับความต้องการของลูกค้าในแต่ละช่วงเวลา