
ขึ้นภาษีสรรพสามิตอีวี 35 %
สมดุลอุตฯยานยนต์-กระตุ้นลงทุนในประเทศ
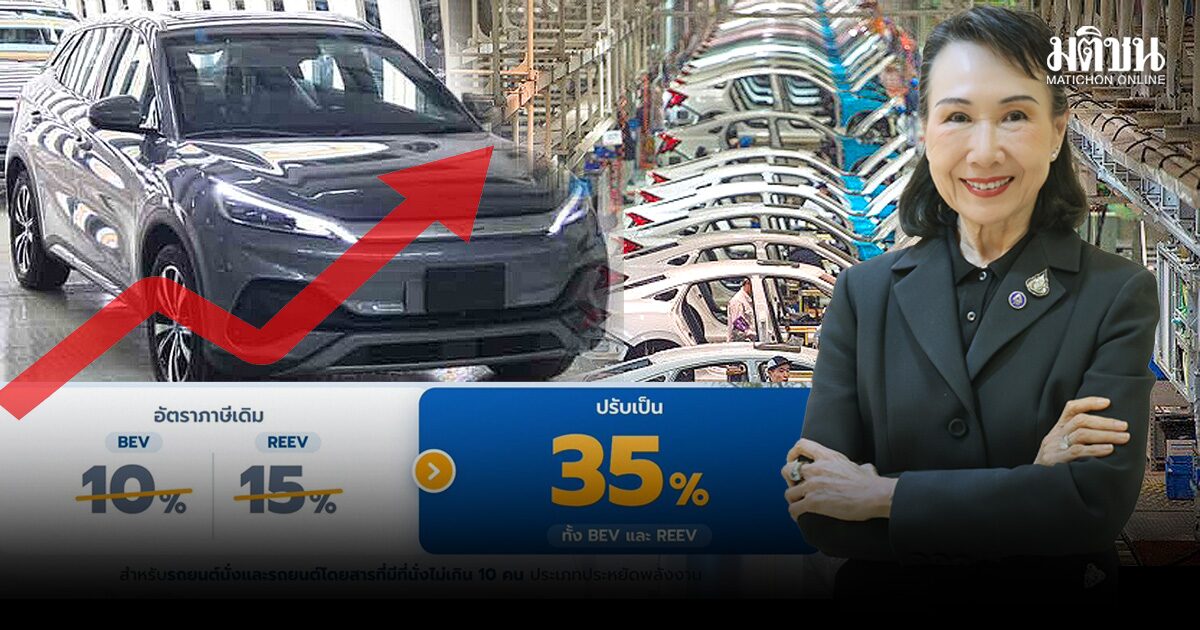
คณะรัฐมนตรี (ครม.) สัญจร เมื่อวันที่ 3 พฤศจิกายน 2569 มีมติเห็นชอบให้ปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้าจากต่างประเทศ โดยปรับอัตราภาษีรถยนต์ไฟฟ้าแบบแบตเตอรี่ (Battery Electric Vehicle: BEV) จากร้อยละ 10 เป็นร้อยละ 35 และรถยนต์ไฟฟ้าแบบขยายระยะทาง (Range Extended Electric Vehicle: REEV) จากร้อยละ 15 เป็นร้อยละ 35 มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป
ถือเป็นมติที่ภาคอุตสาหกรรมยานยนต์ไทยต่างขอบคุณกับการตัดสินใจครั้งนี้ของรัฐบาล
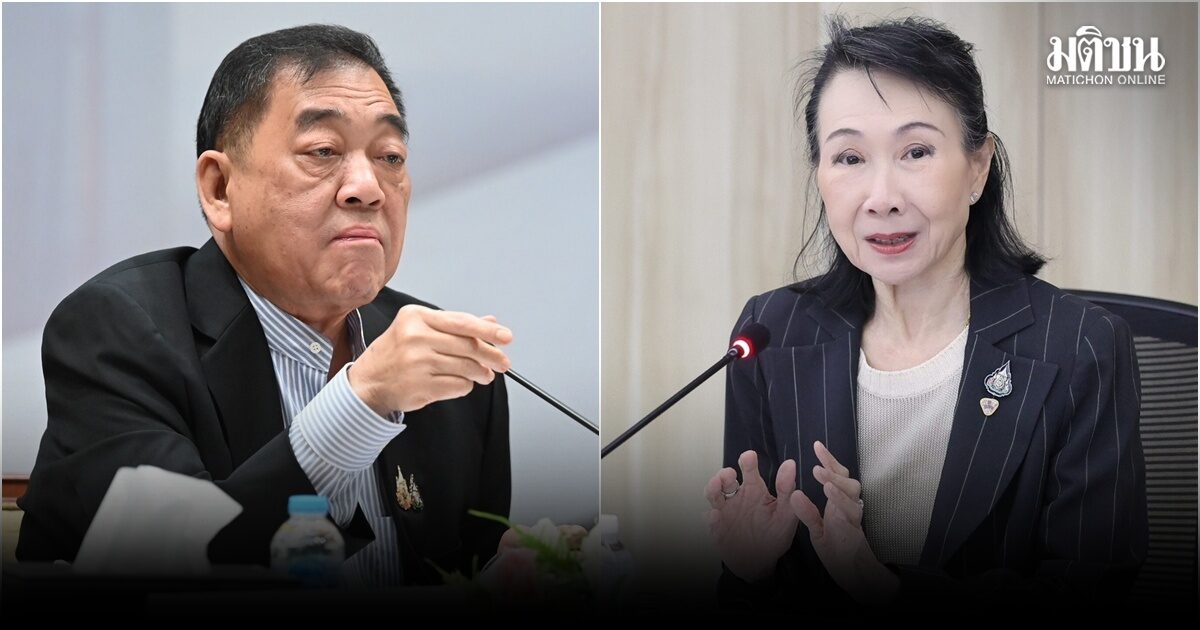
พิมพ์ใจ ลี้อิสสระนุกูล ประธานสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ให้สัมภาษณ์กับ “มติชน” ว่า มติคณะรัฐมนตรี (ครม.) สัญจร ที่เห็นชอบให้ปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้าจากต่างประเทศ มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป ส.อ.ท.สนับสนุน เพราะเห็นว่าเป็นแนวทางสำคัญในการสร้างความสมดุลด้านการแข่งขัน และจูงใจให้ผู้ประกอบการลงทุนผลิตรถยนต์และชิ้นส่วนในประเทศไทยมากขึ้น
ประธาน ส.อ.ท.ระบุว่า ประโยชน์สำคัญของมาตรการครั้งนี้ไม่ได้อยู่ที่รายได้จากการจัดเก็บภาษีเพียงอย่างเดียว แต่เป็นการใช้โครงสร้างภาษีเป็นกลไกสร้างแรงจูงใจ และเสริมสร้างความเชื่อมั่นให้ผู้ประกอบการตัดสินใจลงทุนและขยายฐานการผลิตในประเทศไทย แทนการพึ่งพาการนำเข้ารถยนต์สำเร็จรูป (CBU) จากต่างประเทศ ซึ่งจะช่วยรักษาฐานการผลิตยานยนต์ของไทยให้มีความเข้มแข็งและยั่งยืนในระยะยาว
ตลอดจนรักษาความต่อเนื่องของห่วงโซ่อุปทานทั้งระบบ ตั้งแต่ผู้ผลิตรถยนต์ ผู้ผลิตชิ้นส่วนระดับต่างๆ ไปจนถึงผู้ประกอบการ SMEs ที่เป็นส่วนสำคัญของห่วงโซ่การผลิต โดยอุตสาหกรรมยานยนต์และชิ้นส่วนถือเป็นหนึ่งในอุตสาหกรรมหลักของประเทศ มีผู้ประกอบการตลอดห่วงโซ่อุปทานกว่า 3,000 ราย และเกี่ยวข้องกับการจ้างงานมากกว่า 800,000 คน
ดังนั้น การรักษาและต่อยอดฐานการผลิตในประเทศ จึงไม่เพียงช่วยเสริมสร้างขีดความสามารถในการแข่งขัน แต่ยังมีความสำคัญต่อการรักษาการจ้างงาน และสนับสนุนการเติบโตของเศรษฐกิจไทย
ทั้งนี้ ความสำคัญของการรักษาฐานการผลิตยานยนต์ในประเทศไม่ได้จำกัดอยู่เพียงผู้ผลิตรถยนต์เท่านั้น แต่ยังครอบคลุมถึงอุตสาหกรรมต่อเนื่องและธุรกิจสนับสนุนตลอดห่วงโซ่อุปทาน เนื่องจากการผลิตรถยนต์หนึ่งคันต้องอาศัยวัตถุดิบ ชิ้นส่วน และบริการจากหลากหลายอุตสาหกรรม อาทิ เหล็กและโลหะ ยาง พลาสติก กระจก เครื่องจักร อุปกรณ์ไฟฟ้าและอิเล็กทรอนิกส์ ตลอดจนการขนส่งและโลจิสติกส์
ดังนั้น หากมาตรการดังกล่าวสามารถจูงใจให้เกิดการผลิตรถยนต์ในประเทศไทยเพิ่มขึ้นได้ ย่อมช่วยสร้างโอกาสทางธุรกิจและกระจายผลประโยชน์ทางเศรษฐกิจไปยังผู้ประกอบการในห่วงโซ่อุปทาน มากกว่าการพึ่งพาการนำเข้ารถยนต์สำเร็จรูปเพียงอย่างเดียว โดยเฉพาะผู้ผลิตชิ้นส่วนระดับ Tier 2 และ Tier 3 ซึ่งส่วนใหญ่เป็นผู้ประกอบการ SMEs รวมถึงอุตสาหกรรมสนับสนุนและธุรกิจบริการที่เกี่ยวข้อง
สำหรับโอกาสทางเศรษฐกิจ หากพิจารณากรณีที่การผลิตรถยนต์ปี 2570 เพิ่มเป้าหมายเป็น 1.55 ล้านคัน เทียบกับประมาณการการผลิตรถยนต์ปี 2569 ที่ 1.45 ล้านคัน และสมมุติว่ามาตรการดังกล่าวช่วยจูงใจให้เปลี่ยนจากการนำเข้ารถยนต์สำเร็จรูปมาผลิตหรือประกอบในประเทศเพิ่มขึ้น 100,000 คันต่อปี จะคิดเป็นมูลค่าผลผลิตขั้นต้นประมาณ 130,000 ล้านบาท เทียบเท่าประมาณร้อยละ 0.6 ของขนาด GDP ประเทศ
อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นการประเมินตามสมมุติฐาน เนื่องจากผลประโยชน์ทางเศรษฐกิจสุทธิขึ้นอยู่กับสัดส่วนการใช้ชิ้นส่วนในประเทศ การนำเข้าวัตถุดิบและเทคโนโลยี ยอดการจำหน่ายจริง ตลอดจนปริมาณรถยนต์นำเข้าที่อยู่ในสินค้าคงคลัง
ประธาน ส.อ.ท.ระบุด้วยว่า สิ่งสำคัญคือการผลักดันให้เกิดห่วงโซ่อุปทานยานยนต์ภายในประเทศอย่างครบวงจร ไม่ใช่เพียงการเข้ามาตั้งสายการประกอบรถยนต์ขั้นสุดท้ายในประเทศไทย แต่ควรส่งเสริมการลงทุนผลิตชิ้นส่วนและเทคโนโลยีสำคัญที่มีมูลค่าเพิ่มสูง อาทิ แบตเตอรี่และระบบจัดการแบตเตอรี่ มอเตอร์ไฟฟ้า ระบบควบคุมกำลังไฟฟ้า อุปกรณ์อิเล็กทรอนิกส์ ซอฟต์แวร์ยานยนต์ และชิ้นส่วนโครงสร้างรถยนต์ ควบคู่กับการต่อยอดศักยภาพของผู้ผลิตชิ้นส่วนไทยที่มีความเชี่ยวชาญด้านโลหะ ยาง พลาสติก กระจก และระบบไฟฟ้า ให้สามารถปรับตัวเข้าสู่ห่วงโซ่อุปทานยานยนต์สมัยใหม่
โดยประเทศไทยมีจุดแข็งจากฐานการผลิตยานยนต์เดิม โดยเฉพาะรถกระบะ ซึ่งผู้ผลิตบางรายมีสัดส่วนการใช้ชิ้นส่วนภายในประเทศสูงถึงร้อยละ 80-90 สะท้อนถึงความเข้มแข็งของเครือข่ายผู้ผลิตชิ้นส่วนไทยที่สั่งสมมาอย่างยาวนาน
ด้านการลงทุน
ข้อมูลสำนักงานคณะกรรมการส่งเสริมการลงทุน (บีโอไอ) ณ วันที่ 31 สิงหาคม 2569 ระบุว่า มีโครงการในอุตสาหกรรมยานยนต์ไฟฟ้าและกิจการที่เกี่ยวข้องได้รับการส่งเสริมแล้ว 189 โครงการ มูลค่าเงินลงทุนรวม 151,372 ล้านบาท ครอบคลุมการผลิตรถยนต์ไฟฟ้า แบตเตอรี่ ชิ้นส่วนสำคัญ และโครงสร้างพื้นฐานที่เกี่ยวข้อง สะท้อนถึงโอกาสในการพัฒนาไทยเป็นฐานการผลิตยานยนต์สมัยใหม่
อย่างไรก็ตาม การแข่งขันดึงดูดการลงทุนในภูมิภาคมีแนวโน้มเข้มข้นขึ้น ไทยจึงต้องสร้างความชัดเจนและความต่อเนื่องของนโยบาย เพื่อรักษานักลงทุนเดิมและดึงดูดการลงทุนใหม่
ภารกิจสำคัญในระยะต่อไป คือ ภาครัฐและภาคเอกชนต้องเร่งสร้างความร่วมมือระหว่างผู้ผลิตรถยนต์จากต่างประเทศกับผู้ประกอบการไทย โดยสนับสนุนการร่วมลงทุนผลิตชิ้นส่วนสำคัญ การจับคู่ธุรกิจ และการพัฒนาศักยภาพผู้ผลิตชิ้นส่วนไทยให้สามารถเข้าสู่เครือข่ายจัดซื้อของผู้ผลิตรถยนต์รายใหญ่ เพื่อเพิ่มสัดส่วนการใช้ชิ้นส่วนภายในประเทศ (Local Content)
ควบคู่กับการส่งเสริมการถ่ายทอดเทคโนโลยี การวิจัยและพัฒนาผลิตภัณฑ์ร่วมกัน ตลอดจนการยกระดับทักษะบุคลากรให้สอดคล้องกับความต้องการของอุตสาหกรรมยานยนต์สมัยใหม่ ซึ่งจะช่วยสร้างความเชื่อมโยงทางธุรกิจตลอดห่วงโซ่อุปทาน เพิ่มโอกาสให้ผู้ประกอบการไทยมีส่วนร่วมในการสร้างมูลค่าเพิ่ม และเสริมสร้างความเข้มแข็งของฐานการผลิตยานยนต์ไทยในระยะยาว
พร้อมกันนี้ การเปลี่ยนผ่านอุตสาหกรรมยานยนต์ไทยควรดำเนินตามแนวทาง Multi-Powertrain หรือการสนับสนุนเทคโนโลยีที่หลากหลาย ทั้งรถยนต์เครื่องยนต์สันดาปภายใน (ICE) รถยนต์ไฮบริด (HEV) รถยนต์ปลั๊กอินไฮบริด (PHEV) และรถยนต์ไฟฟ้า (BEV) โดยคำนึงถึงความพร้อมของตลาดและศักยภาพของผู้ผลิตในประเทศ เพื่อรักษาจุดแข็งของฐานการผลิตเดิม โดยเฉพาะรถกระบะและอุตสาหกรรมชิ้นส่วน ควบคู่กับการยกระดับสู่ยานยนต์แห่งอนาคต
ประธาน ส.อ.ท.ระบุทิ้งท้ายว่า สิ่งสำคัญคือการที่ภาครัฐแสดงให้เห็นถึงความมุ่งมั่นในการสร้างความเชื่อมั่นให้แก่นักลงทุนและผู้ประกอบการในอุตสาหกรรมยานยนต์ไทย ผ่านการดำเนินนโยบายที่ชัดเจนและเป็นบรรทัดฐานเดียว ช่วยยกระดับขีดความสามารถในการแข่งขันตลอดห่วงโซ่อุปทาน โดยเฉพาะผู้ประกอบการ SMEs และอุตสาหกรรมเกี่ยวเนื่องในประเทศ เพื่อให้สามารถปรับตัวและเติบโตอย่างยั่งยืนท่ามกลางการเปลี่ยนผ่านสู่เทคโนโลยียานยนต์สมัยใหม่
เพื่อเป็นรากฐานสำคัญในการรักษาความแข็งแกร่งของฐานการผลิตในประเทศ และเสริมสร้างศักยภาพของประเทศไทยในการเป็นศูนย์กลางการผลิตยานยนต์ของภูมิภาคได้อย่างมั่นคง!!