
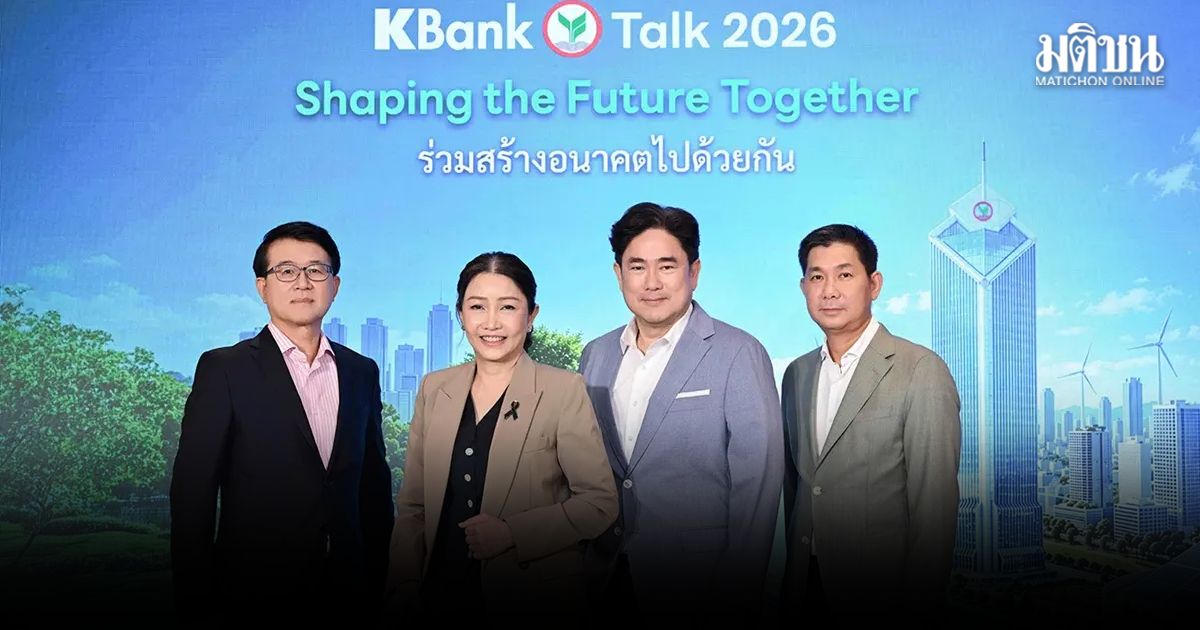
กสิกรไทยลุ้นเศรษฐกิจไทยปี 70 ฟื้น ชูยุทธศาสตร์ 3+1 & P รับคลื่นลงทุน FDI ดันสินเชื่อ Corporate โต 7% ค่าธรรมเนียม 9 เดือนพุ่ง 16%
น.ส.ขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย หรือ KBANK กล่าวว่า เศรษฐกิจไทยในปี 2569 ยังอยู่ในภาวะฟื้นตัวที่เปราะบาง ท่ามกลางความไม่แน่นอนจากเศรษฐกิจโลก ความขัดแย้งทางภูมิรัฐศาสตร์ และการเปลี่ยนแปลงนโยบายการค้า ตลอดจนข้อจำกัดเชิงโครงสร้างภายในประเทศ ทั้งปัญหาหนี้ครัวเรือนและความสามารถในการแข่งขันของภาคธุรกิจ อย่างไรก็ตาม เศรษฐกิจไทยในปี 2570 มีโอกาสเติบโตได้ดีกว่าปีนี้ หากแรงส่งจากการลงทุนภาครัฐและเอกชนเกิดขึ้นจริงและต่อเนื่อง
ภายใต้สถานการณ์ดังกล่าว ธนาคารยังเดินหน้ายุทธศาสตร์ 3+1 & P มุ่งรักษาความแข็งแกร่งของธุรกิจหลัก ขยายแหล่งรายได้ใหม่ โดยเฉพาะรายได้ค่าธรรมเนียม (Fee Income) ผ่านธุรกิจ Wealth และการชำระเงิน เสริมความแข็งแกร่งของช่องทางการขายและบริการ สร้างแหล่งรายได้ใหม่ในระยะกลางและระยะยาว และเพิ่มประสิทธิภาพการดำเนินงาน โดยใช้เทคโนโลยี AI และ Data ยกระดับบริการและการบริหารความเสี่ยง เน้นการเติบโตอย่างมีคุณภาพมากกว่าการเร่งขยายสินเชื่อเพียงอย่างเดียว
น.ส.ขัตติยา กล่าวว่า สำหรับผลการดำเนินงาน 9 เดือนแรกของปี 2569 รายได้ค่าธรรมเนียมเติบโตประมาณ 16% สะท้อนการขยายรายได้ที่ไม่พึ่งพาดอกเบี้ยเพียงอย่างเดียว ขณะที่อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) อยู่ที่ 9.31% โดยธนาคารมีเป้าหมายระยะยาวผลักดันให้กลับไปอยู่ในระดับเลขสองหลัก แต่ยังขึ้นอยู่กับการฟื้นตัวของเศรษฐกิจไทย ส่วนแนวโน้มผลการดำเนินงานไตรมาส 4 ธนาคารยังคงเป้าหมายเดิม โดยเฉพาะการบริหารจัดการสำรองหนี้เสียทั้งปีที่วางไว้ 140-160 ซึ่งผลการดำเนินงานในช่วง 9 เดือนแรกยังอยู่ในกรอบที่กำหนด และมีแนวโน้มอยู่บริเวณด้านบนของกรอบเป้าหมาย แม้รายได้ค่าธรรมเนียมมีโอกาสทำได้ดีกว่าเป้าหมาย แต่ธนาคารยังยืนยันประมาณการเดิม เนื่องจากรายได้แต่ละไตรมาสมีปัจจัยแตกต่างกัน ขณะที่ค่าใช้จ่ายไตรมาส 4 มักเพิ่มขึ้นตามฤดูกาล
น.ส.ขัตติยา กล่าวว่า ธนาคารยังให้ความสำคัญกับการรักษาคุณภาพสินเชื่อ พร้อมขยายฐานลูกค้าไปยังกลุ่มใหม่ โดยเฉพาะผู้ประกอบการ SME และรายย่อย ซึ่งอยู่ระหว่างทดลองผลิตภัณฑ์และโครงการสินเชื่อขนาดเล็ก ก่อนประเมินความเสี่ยงและขยายผลในวงกว้าง การพิจารณาสินเชื่อจะนำข้อมูลจากพันธมิตร เช่น LINE BK และข้อมูลในห่วงโซ่อุปทาน (Supply Chain) มาประกอบการประเมิน ทั้งพฤติกรรมการชำระเงิน การส่งมอบสินค้า คุณภาพสินค้า และการคืนสินค้า เพื่อให้เห็นศักยภาพของผู้ประกอบการที่ยังไม่มีประวัติสินเชื่อในระบบได้ชัดเจนขึ้น รวมถึงเชื่อมโยงข้อมูลภาคการเงินและข้อมูลเครดิตที่อยู่ระหว่างการพัฒนาของธนาคารแห่งประเทศไทย เพื่อเพิ่มประสิทธิภาพการประเมินความเสี่ยงและเปิดโอกาสให้ลูกค้ากลุ่มใหม่เข้าถึงสินเชื่อ
น.ส.ขัตติยา กล่าวว่า สำหรับธุรกิจสินทรัพย์ดิจิทัลผ่านกลุ่ม Orbix ธนาคารยังเห็นโอกาสเติบโต แต่จะพิจารณาจังหวะการลงทุนให้เหมาะสมกับตลาดและกฎเกณฑ์กำกับดูแลที่ยังเปลี่ยนแปลงต่อเนื่อง โดยไม่มีนโยบายถือครอง Bitcoin เพื่อการลงทุน และยังเน้นสินทรัพย์ดั้งเดิม เช่น พันธบัตรรัฐบาล หุ้นกู้เอกชน และตราสารทุน ส่วน Stablecoin มีโอกาสนำมาใช้ในธุรกรรมชำระเงินระหว่างประเทศ แต่การเติบโตในประเทศไทยยังขึ้นอยู่กับแนวทางของหน่วยงานกำกับดูแล ขณะที่ธนาคารให้ความสำคัญกับความเสี่ยงจากเทคโนโลยี ภัยไซเบอร์ และการเปลี่ยนแปลงสภาพภูมิอากาศที่อาจกระทบต่อมูลค่าหลักประกัน
น.ส.ขัตติยา กล่าวด้วยว่า การขับเคลื่อนเศรษฐกิจไทยต้องอาศัยความร่วมมือจากทุกภาคส่วนในรูปแบบ Team Thailand เพื่อยกระดับผลิตภาพและขีดความสามารถในการแข่งขัน โดยธนาคารให้น้ำหนักกับ 7 อุตสาหกรรมเป้าหมายภายใต้แนวทาง Reinvent Thailand ของรัฐบาล สนับสนุนธุรกิจที่มีศักยภาพเพิ่มผลิตภาพและขีดความสามารถในการแข่งขัน เพื่อร่วมขับเคลื่อนประเทศให้หลุดพ้นจากกับดักรายได้ปานกลางภายใน 12 ปีข้างหน้า
นายพิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ ธนาคารกสิกรไทย กล่าวว่า บริบทการแข่งขันในธุรกิจการเงินเปลี่ยนจากการแข่งขันด้านผลิตภัณฑ์ไปสู่การแข่งขันด้านความเข้าใจลูกค้า คุณภาพคำแนะนำ และการสร้างความสัมพันธ์ระยะยาวบนความไว้วางใจ ธนาคารจึงนำบุคลากรผสานกับเทคโนโลยี ข้อมูล และ AI เพื่อให้บริการได้ตรงกับความต้องการของลูกค้า โดยเฉพาะกลุ่ม SME ซึ่งเป็นกลไกสำคัญของเศรษฐกิจและมีสัดส่วนการจ้างงานมากกว่า 70% ของประเทศ แต่ยังเผชิญแรงกดดันจากการแข่งขัน ต้นทุน และข้อจำกัดด้านโครงสร้างธุรกิจ ธนาคารจึงมุ่งทำหน้าที่เป็นที่ปรึกษาที่ลูกค้าไว้วางใจ (Trusted Advisor) ไม่จำกัดบทบาทเพียงการให้สินเชื่อ แต่รวมถึงการสนับสนุนความรู้ เทคโนโลยี นวัตกรรม และเครือข่ายธุรกิจ เพื่อเพิ่มโอกาสเข้าถึงตลาดใหม่ บริการที่พัฒนาครอบคลุมโซลูชันการชำระเงินแบบครบวงจร บริการเฉพาะอุตสาหกรรม การเชื่อมโยงเครือข่ายธุรกิจ และหลักสูตรพัฒนาผู้ประกอบการ K SME Care ซึ่งดำเนินการต่อเนื่องถึงรุ่นที่ 27
นายพิพัฒน์พงศ์ กล่าวว่า นอกจากนี้ ธนาคารได้ยกระดับธุรกิจ Wealth สู่การเป็น “Lifelong Wealth Partnership” ที่ดูแลลูกค้าทุกกลุ่มใน ทุกช่วงชีวิต ตั้งแต่การสร้าง ปกป้อง ไปจนถึงการส่งต่อความมั่งคั่ง โดยมีฐานลูกค้า Wealth ขยายตัว 16% และสินทรัพย์ ภายใต้การบริหารจัดการกองทุนรวม (Mutual Fund AUM) เพิ่มขึ้น 8% พร้อมเดินหน้ายกระดับประสบการณ์ลูกค้า ผ่านการผสานศักยภาพของบุคลากรเข้ากับเทคโนโลยี ข้อมูล และ AI เพื่อส่งมอบบริการที่ตอบโจทย์ได้ตรงความต้องการ ให้ความสำคัญกับการสร้างความเชื่อมั่นในยุคการชำระเงินดิจิทัลด้วยการยกระดับความปลอดภัยทางไซเบอร์ ตอกย้ำความเป็นผู้นำด้านดิจิทัลแบงก์กิ่ง พัฒนาฟีเจอร์ K PLUS ให้ตอบโจทย์ การใช้งานที่สะดวก รู้ใจ และปลอดภัย โดยยังคงอันดับ 1 ด้านการชำระเงินผ่านช่องทางดิจิทัล และเป็นโมบายแบงก์กิ่งที่มีจำนวนผู้ใช้งานสูงที่สุดเป็นอันดับหนึ่งของไทย
นายพิพัฒน์พงศ์ กล่าวว่า ในการใช้เทคโนโลยีและ AI ธนาคารมองว่า AI ไม่ได้เข้ามาแทนที่คน หากแต่เป็นเครื่องมือสำคัญในการเสริม ศักยภาพบุคลากร เพิ่มประสิทธิภาพการทำงาน และสร้างนวัตกรรมบริการรูปแบบใหม่ ขณะที่ความไว้วางใจ ความเข้าใจลูกค้า และความสัมพันธ์ระหว่างคน ยังคงเป็นหัวใจสำคัญของการให้บริการทางการเงินในอนาคต
นายจงรัก รัตนเพียร ผู้จัดการใหญ่ ธนาคารกสิกรไทย กล่าวว่า เศรษฐกิจไทยมีแนวโน้มฟื้นตัวดีขึ้น แต่การเติบโตยังไม่ทั่วถึงและยังมีความไม่แน่นอนจากปัจจัยทั้งในและต่างประเทศ โดยเฉพาะทิศทางค่าเงินบาท นโยบายการเงิน อัตราดอกเบี้ย และตลาดการเงินระหว่างประเทศ อย่างไรก็ตาม โอกาสสำคัญอยู่ที่วัฏจักรการลงทุนรอบใหม่ โดยเฉพาะเงินลงทุนโดยตรงจากต่างประเทศ (FDI) ในอุตสาหกรรมดิจิทัล อิเล็กทรอนิกส์ ยานยนต์ไฟฟ้า (EV) Data Center และพลังงานสะอาด ซึ่งจะเป็นกลไกสำคัญในการขับเคลื่อนเศรษฐกิจไทยระยะต่อไป หากภาครัฐและเอกชนสามารถผลักดันการลงทุนได้ต่อเนื่อง เศรษฐกิจไทยปี 2570 มีโอกาสเติบโตดีกว่าปี 2569
นายจงรัก กล่าวว่า สำหรับสินเชื่อธุรกิจลูกค้าบรรษัท (Corporate) ของธนาคารตั้งแต่ต้นปี 2569 เติบโตประมาณ 7% สะท้อนความต้องการเงินทุนของภาคธุรกิจในการขยายการลงทุน โดยธนาคารมุ่งสนับสนุนอุตสาหกรรมที่มีศักยภาพและเชื่อมโยงกับ FDI ควบคู่กับการดูแลคุณภาพสินทรัพย์และบริหารพอร์ตสินเชื่ออย่างมีวินัย
นายจงรัก กล่าวว่า ธุรกิจ Data Center เป็นหนึ่งในอุตสาหกรรมที่มีโอกาสเติบโตต่อเนื่องตามความต้องการใช้ AI และเทคโนโลยีดิจิทัล โดยไม่ได้สร้างโอกาสเฉพาะผู้ลงทุนโดยตรง แต่ยังเชื่อมโยงไปถึงธุรกิจในระบบนิเวศที่เกี่ยวข้อง ตั้งแต่นิคมอุตสาหกรรม ธุรกิจก่อสร้าง อุปกรณ์ไฟฟ้า ระบบทำความเย็น และโครงข่ายเชื่อมต่อข้อมูล รวมถึงผู้ประกอบการ SME ในห่วงโซ่อุปทาน ธนาคารจึงพร้อมสนับสนุนสินเชื่อและบริการทางการเงินแบบครบวงจร แม้บางประเทศอาจมีข้อจำกัดด้านนโยบายหรือทำเลการลงทุน แต่ความต้องการ Data Center ยังมีอยู่ในระดับโลก ขณะเดียวกันแต่ละประเทศต้องพิจารณากฎหมายเกี่ยวกับการจัดเก็บและเคลื่อนย้ายข้อมูล เช่น ประเทศไทยที่มีข้อกำหนดเรื่องการนำข้อมูลออกนอกประเทศ จึงยังมีความจำเป็นต้องมี Data Center ในขนาดที่เหมาะสมภายในประเทศ
นายจงรัก กล่าวว่า ส่วนการปรับขึ้นภาษีรถยนต์ไฟฟ้าบางประเภทนั้น มองว่าเป็นการสร้างสมดุลให้กับห่วงโซ่อุปทานภายในประเทศ โดยลดความได้เปรียบจากการนำเข้ารถยนต์ราคาถูก และเปิดโอกาสให้ SME ผู้ผลิตชิ้นส่วนและผู้ประกอบการในอุตสาหกรรมยานยนต์มีบทบาทมากขึ้น ส่งผลต่อการจ้างงานและการสร้างมูลค่าเพิ่มภายในประเทศ รวมถึงช่วยสร้างสมดุลการแข่งขันกับผู้ผลิตรถยนต์ญี่ปุ่นและประเทศอื่นที่มีฐานการผลิตในไทย
นายจงรัก กล่าวว่า ทั้งนี้ ด้านการบริหารความเสี่ยง ธนาคารให้ความสำคัญกับความเสี่ยงด้านเครดิต การทุจริตทางการเงิน ภัยไซเบอร์ การปฏิบัติตามกฎเกณฑ์ ตลอดจนความเสี่ยงด้านตลาดและสภาพคล่อง โดยเฉพาะความเสี่ยงจากภัยธรรมชาติและการเปลี่ยนแปลงสภาพภูมิอากาศ ซึ่งอาจกระทบต่อธุรกิจและมูลค่าหลักประกัน ธนาคารนำข้อมูลจากแหล่งข้อมูลระดับโลกมาวิเคราะห์ร่วมกับข้อมูลพื้นที่เสี่ยง รวมถึงแผนที่จาก GISTDA และธนาคารแห่งประเทศไทย เพื่อประเมินผลกระทบจากน้ำท่วมและทดสอบความอ่อนไหวต่อความเสี่ยง ขณะที่การรับมือภัยไซเบอร์มีศูนย์ Cyber Security Operation Center ดูแลตลอด 24 ชั่วโมง 7 วัน ติดตามสถานการณ์การโจมตีทั่วโลกและเร่งปิดช่องโหว่ พร้อมซักซ้อมแผนความต่อเนื่องทางธุรกิจ (BCP) เพื่อให้สามารถกู้คืนระบบและกลับมาให้บริการได้รวดเร็วหากเกิดเหตุขัดข้อง
นายรุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่ ธนาคารกสิกรไทย กล่าวว่า การเข้ามาของ Virtual Bank ทำให้การแข่งขันในตลาดการเงินเข้มข้นขึ้น แม้ผู้เล่นใหม่จะมีข้อได้เปรียบด้านความคล่องตัว ขนาดองค์กร และเทคโนโลยี แต่ธนาคารกสิกรไทยมีจุดแข็งด้านเงินทุน ฐานลูกค้า และความเข้าใจตลาดที่สั่งสมมา จึงต้องพัฒนาความสามารถในการแข่งขันและรักษาความสัมพันธ์กับลูกค้าปัจจุบันอย่างต่อเนื่อง ธนาคารมุ่งพัฒนาบริการดิจิทัล การชำระเงิน บัตรเครดิต และสินเชื่อที่มีคุณภาพ โดยปรับกระบวนการให้บริการสินเชื่อบ้านรวดเร็วขึ้น ลูกค้าบางกลุ่มที่มีบัญชีเงินเดือนกับธนาคารสามารถทราบผลอนุมัติเบื้องต้นได้ภายใน 15 นาที ขณะที่การขยายสินเชื่อยังเน้นกลุ่มลูกค้าที่มีศักยภาพและความสามารถในการชำระหนี้
นายรุ่งเรือง กล่าวว่า สำหรับบัตรเครดิต ธนาคารปรับกลยุทธ์ให้สอดคล้องกับภาวะเศรษฐกิจ โดยคัดสรรสิทธิประโยชน์และวางแผนการตลาดให้เหมาะกับลูกค้าแต่ละกลุ่ม เน้นการใช้จ่ายที่จำเป็นในชีวิตประจำวัน ปัจจุบันยังครองอันดับ 1 ด้านยอดใช้จ่ายผ่านบัตรเครดิต ด้วยส่วนแบ่งตลาด 19% นอกจากนี้ ธนาคารยังขยายโอกาสการเข้าถึงสินเชื่อผ่าน LINE BK เพื่อให้ลูกค้ากลุ่มที่ยังเข้าไม่ถึงบริการทางการเงินสามารถเข้าถึงสินเชื่อที่เหมาะสมกับความต้องการและความสามารถในการชำระหนี้ ควบคู่กับการให้ความช่วยเหลือลูกค้าตามมาตรการของภาครัฐและธนาคาร
นายรุ่งเรือง กล่าวว่า ด้านสินเชื่อเพื่อความยั่งยืน ธนาคารมีสินเชื่อและการลงทุนเพื่อความยั่งยืนสะสมกว่า 253,000 ล้านบาท ตั้งเป้าเพิ่มเป็น 400,000-500,000 ล้านบาท ภายในปี 2573 โดยมองว่าความยั่งยืนเป็นปัจจัยสำคัญต่อขีดความสามารถในการแข่งขันและการเติบโตของธุรกิจในอนาคต นอกจากนี้ธนาคารยังสนับสนุนลูกค้าเปลี่ยนผ่านสู่ Net Zero ผ่านการสนับสนุนทางการเงิน การให้คำปรึกษา และเครื่องมือ Carbon Accounting Solutions ผ่าน KClimate 1.5 รวมถึงหลักสูตรพัฒนาผู้บริหารด้านความยั่งยืน Net Zero CEO เพื่อช่วยให้ผู้ประกอบการปรับตัวต่อกฎเกณฑ์ด้านสิ่งแวดล้อมและคว้าโอกาสทางธุรกิจใหม่
นายรุ่งเรือง กล่าวทิ้งท้ายว่า นอกจากนี้ ธนาคารยังมุ่งสร้างความสัมพันธ์กับทั้งลูกค้าไทยและธุรกิจท้องถิ่นที่มีศักยภาพ และเชื่อมโยงตลาด ต่างๆ ให้เป็น Regional Financial Ecosystem โดยธนาคารมีบทบาทเป็น Regional Growth Partner ที่สนับสนุนลูกค้า ตั้งแต่เริ่มต้นธุรกิจในไทยจนขยายสู่ภูมิภาค พร้อมสร้างฐานลูกค้าท้องถิ่นที่แข็งแกร่งบนหลักการเติบโตอย่างมีคุณภาพ มี ความสามารถในการทำกำไร และบริหารความเสี่ยงอย่างเหมาะสม