
สนค. คาดภาษีนำเข้าใหม่ 35% ดึงฐานผลิต EV ลงทุนในไทย หนุนห่วงโซ่ HEV-ชิ้นส่วน พร้อมแนะทุกภาคส่วนเร่งปรับตัว
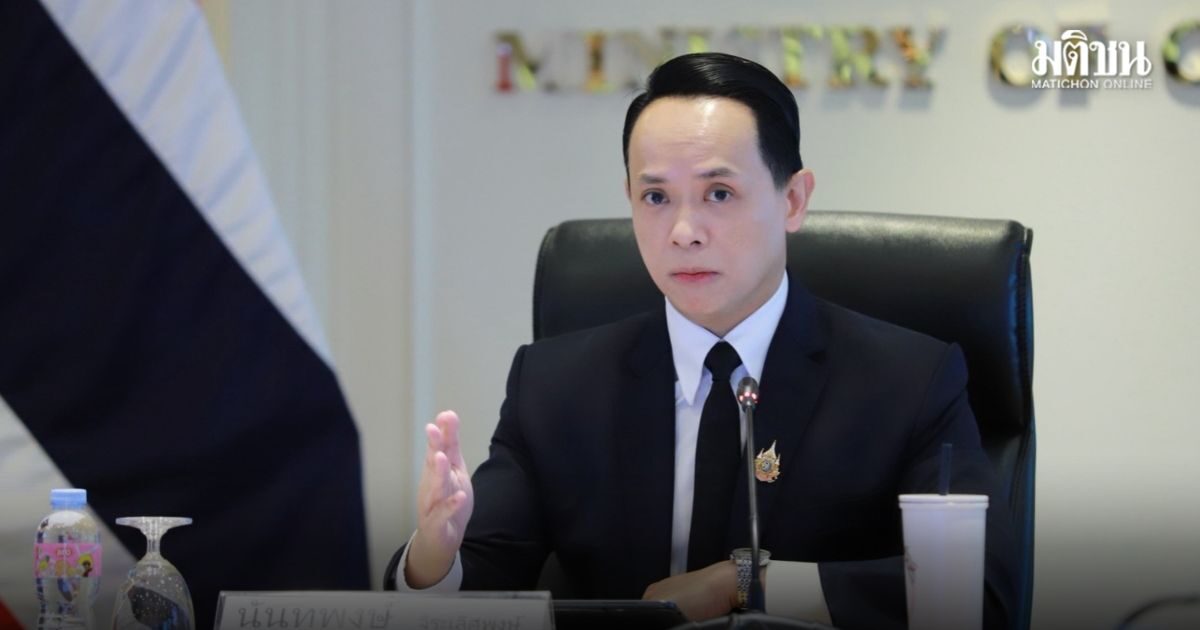
นายนันทพงษ์ จิระเลิศพงษ์ ผู้อำนวยการสำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.) กระทรวงพาณิชย์ เปิดเผยจุดเปลี่ยนยานยนต์ไทยว่า อุตสาหกรรมยานยนต์ไทยกำลังเผชิญกับจุดเปลี่ยนสำคัญเมื่อโลกกำลังเปลี่ยนผ่านไปสู่พลังงานสะอาด แม้ว่าตลาดยานยนต์ไฟฟ้าไทยจะขยายตัวอย่างก้าวกระโดด แต่การเติบโตดังกล่าวยังพึ่งพาการนำเข้าเทคโนโลยีและชิ้นส่วนสำเร็จรูปจากต่างประเทศเป็นหลัก มากกว่าการสร้างมูลค่าเพิ่มและการเชื่อมโยงกับห่วงโซ่อุปทานการผลิตภายในประเทศ ซึ่งอาจส่งผลกระทบต่อโครงสร้างการจ้างงานและฐานการผลิตยานยนต์ของไทย ภาครัฐจึงได้ดำเนินนโยบายเชิงรุกเพื่อรักษาฐานการผลิตและแรงงานในประเทศ
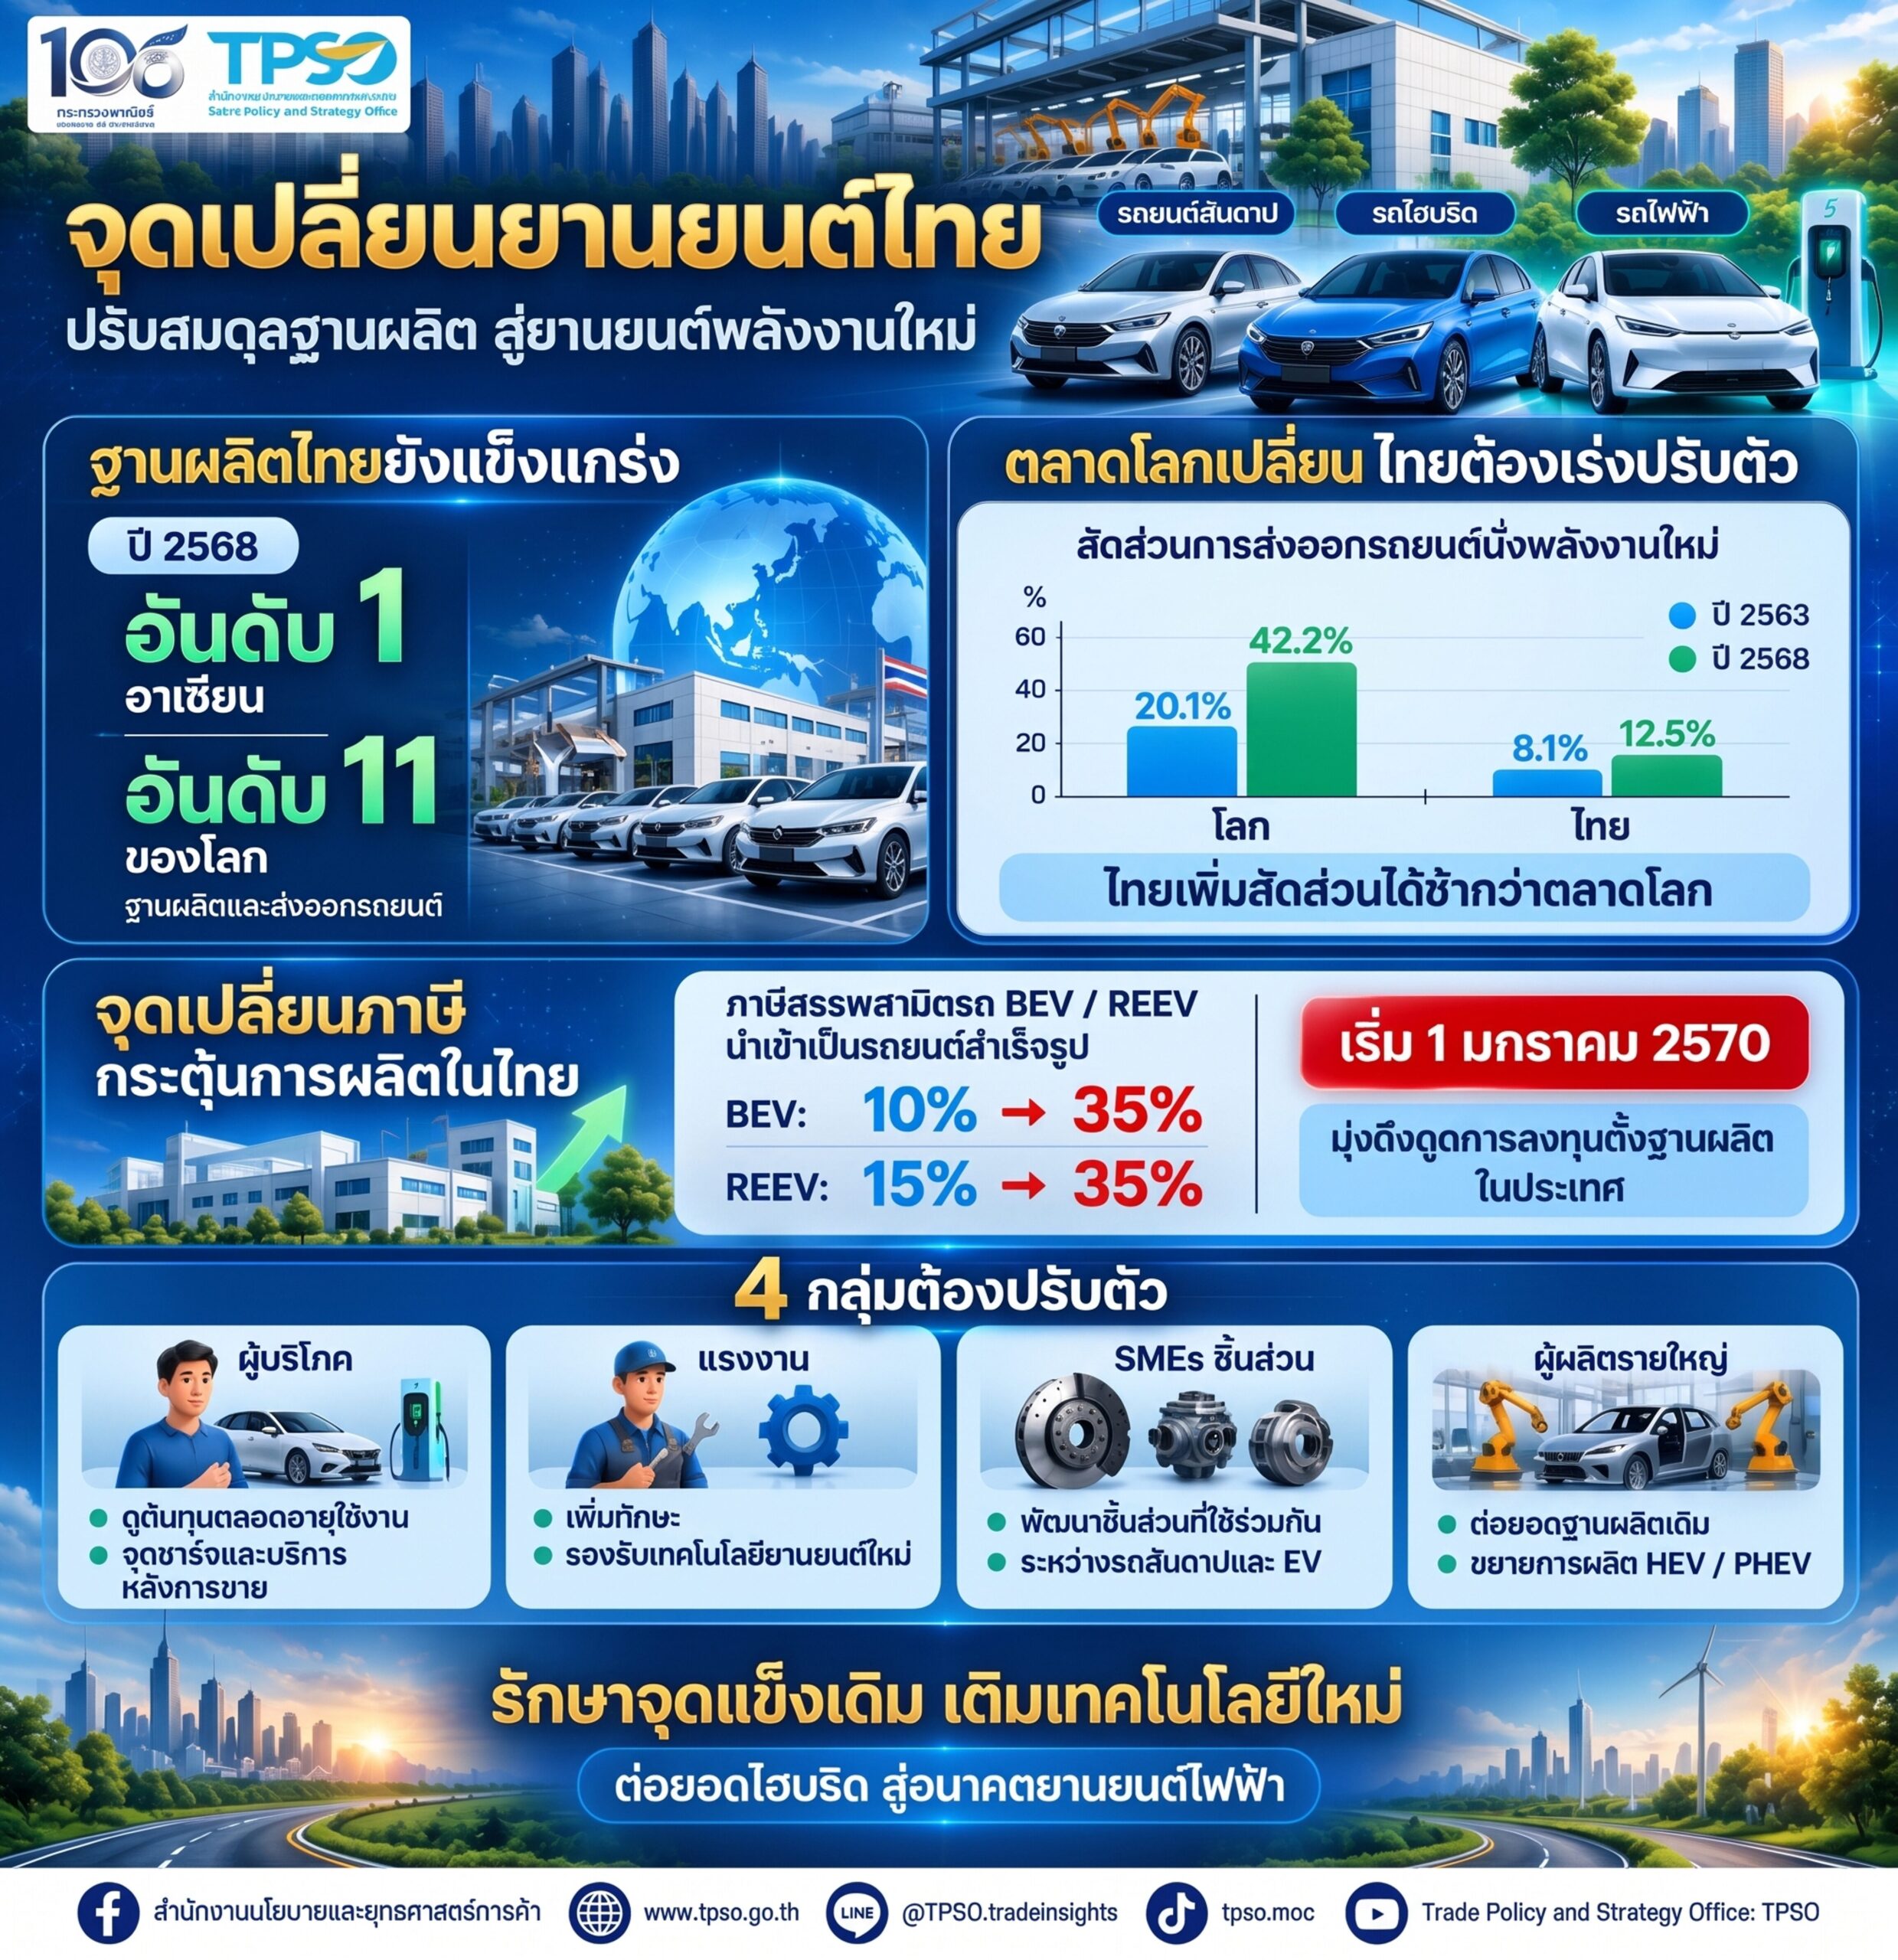
ในปี 2568 ประเทศไทยเป็นศูนย์กลางการผลิตและส่งออกรถยนต์อันดับ 1 ของอาเซียน และอยู่ในอันดับที่ 11 ของโลก โดยมีจุดแข็งอยู่ที่อุตสาหกรรมกลางน้ำและปลายน้ำของห่วงโซ่อุปทาน ได้แก่ การผลิตชิ้นส่วน การประกอบรถยนต์ และการส่งออก อย่างไรก็ตาม โครงสร้างการส่งออกรถยนต์นั่งของไทยในช่วง 5 ปีที่ผ่านมายังพึ่งพารถยนต์สันดาปภายใน (ICE) ในระดับสูงถึงร้อยละ 87 โดยเฉพาะรถยนต์ดีเซลซึ่งมีสัดส่วนร้อยละ 47 ของมูลค่าการส่งออกรถยนต์นั่งทั้งหมด แสดงให้เห็นว่าการส่งออกรถยนต์พลังงานใหม่ของไทยยังมีสัดส่วนน้อยเมื่อเทียบกับรถยนต์สันดาปภายใน
ในขณะเดียวกัน โครงสร้างตลาดรถยนต์โลกกำลังเปลี่ยนผ่านจากการพึ่งพารถยนต์สันดาปภายในไปสู่รถยนต์พลังงานใหม่ ซึ่งได้แก่ รถยนต์ไฮบริด (HEV) รถยนต์ไฮบริดชนิดเสียบปลั๊ก (PHEV) และรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) จากข้อมูลสถิติการค้าระหว่างประเทศของ Global Demand Dashboard บนเว็บไซต์ คิดค้า.com พบว่า ในช่วงปี 2563–2568 สัดส่วนการส่งออกรถยนต์นั่งพลังงานใหม่ของโลกเพิ่มขึ้นจากร้อยละ 20.1 ในปี 2563 เป็นร้อยละ 42.2 ในปี 2568 ทว่าสัดส่วนของไทยกลับเพิ่มขึ้นจากร้อยละ 8.1 เป็นเพียงร้อยละ 12.5 เท่านั้น ซึ่งเป็นสัญญาณสำคัญที่สะท้อนว่าไทยจำเป็นต้องเร่งปรับโครงสร้างการผลิตให้สอดคล้องกับทิศทางตลาดใหม่ เพื่อรักษาความสามารถในการแข่งขันในระยะยาว
เพื่อผลักดันให้ไทยเป็นฐานการผลิตยานยนต์ไฟฟ้าและดึงดูดการลงทุนจากต่างประเทศ ภาครัฐได้ออกมาตรการ EV 3.0 และ EV 3.5 โดยให้เงินอุดหนุนและสิทธิประโยชน์ทางภาษีกับฝั่งผู้ผลิต เพื่อจูงใจให้ประชาชนหันมาใช้รถยนต์ไฟฟ้า ก่อนจะต่อยอดสู่การกำหนดเงื่อนไขให้ผู้ประกอบการที่จะเข้ามาจัดตั้งฐานการผลิตในประเทศ ทำให้ผู้ผลิตรถยนต์ต่างชาติ ทยอยเข้ามาตั้งโรงงานประกอบรถยนต์และโรงงานผลิตแบตเตอรี่ในไทย มาตรการดังกล่าวประกอบกับความ ตกลงเขตการค้าเสรีอาเซียน-จีน (ACFTA) ทำให้ไทยนำเข้ารถยนต์ไฟฟ้าสำเร็จรูปจากจีนเพิ่มมากขึ้น สอดคล้องกับบทบาทของจีนที่ขยับจากผู้ส่งออกรถยนต์อันดับที่ 17 ในปี 2563 ขึ้นสู่อันดับที่ 2 ในปี 2568 ทั้งนี้ ตั้งแต่เริ่มมาตรการในปี 2565 จนถึงปี 2568 มูลค่ารถยนต์ไฟฟ้าที่ไทยนำเข้าจากจีนเพิ่มขึ้นเกือบ 4 เท่า
อย่างไรก็ดี การเร่งนำเข้ารถยนต์ไฟฟ้าเพื่อขยายส่วนแบ่งตลาด ประกอบกับกำลังการผลิตจากโรงงานใหม่ที่เริ่มดำเนินการ ทำให้เกิดภาวะอุปทานส่วนเกินและการแข่งขันด้านราคาอย่างรุนแรง ซึ่งส่งผลกระทบโดยตรงต่อผู้ผลิตรถยนต์สันดาปภายในและรถยนต์ไฮบริดที่ลงทุนสร้างห่วงโซ่อุปทานและจ้างงานในไทยมาเป็นเวลาหลายสิบปี และยังต้องแบกรับภาษีสรรพสามิตตามอัตราปกติของรถยนต์สันดาปภายในที่ร้อยละ 25–35 ทำให้เกิดความไม่เท่าเทียมในการแข่งขัน ส่งผลต่อเนื่องไปยังผู้ผลิตชิ้นส่วนบางรายต้องลดชั่วโมงการทำงานและปิดสายการผลิตบางส่วน
เพื่อรักษาเงินลงทุนและฐานการผลิตในประเทศ ภาครัฐได้ดำเนินมาตรการเชิงรุก โดยนางศุภจี สุธรรมพันธุ์ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ ร่วมกับทีมเศรษฐกิจและกระทรวงการคลัง ได้หารือกับองค์การส่งเสริมการค้าต่างประเทศของญี่ปุ่น (JETRO) และตัวแทนผู้ผลิตรถยนต์ชั้นนำของญี่ปุ่น เพื่อยืนยันจุดยืนว่า ไทยจะไม่มุ่งเน้นรถยนต์ไฟฟ้าแบตเตอรี่เพียงอย่างเดียว แต่จะยังให้ความสำคัญกับรถยนต์ไฮบริด (HEV) และรถยนต์ไฮบริดชนิดเสียบปลั๊ก (PHEV) เพื่อรักษาฐานอุตสาหกรรมชิ้นส่วนเดิมของไทย ควบคู่ไปกับการผลักดันมาตรการภาษี เพื่อสนับสนุนการลงทุนและรักษาฐานการผลิตภายในประเทศ
โดยมติคณะรัฐมนตรีเห็นชอบให้ปรับขึ้นอัตราภาษีสรรพสามิตของรถยนต์ไฟฟ้าแบตเตอรี่ (BEV) และรถยนต์ไฟฟ้าแบบขยายระยะทาง (REEV) ที่นำเข้ารถยนต์สำเร็จรูปจากอัตราปัจจุบันร้อยละ 10 และร้อยละ 15 เป็นร้อยละ 35 โดยมีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม 2570 มาตรการดังกล่าวจะช่วยให้ผู้ผลิตรถยนต์ที่ได้รับสิทธิประโยชน์แล้วต้องดำเนินการผลิตจริงจากโรงงานภายในประเทศ และกำหนดให้ใช้ชิ้นส่วนที่ผลิตในประเทศตามเกณฑ์ขั้นบันได เพื่อแลกกับอัตราภาษีที่ต่ำลง
ซึ่งคาดว่าจะส่งผลดีต่อไทยทั้งด้านการลงทุน การจ้างงาน และการขยายกำลังการผลิตเพื่อส่งออก ตลอดจนเป็นโอกาสในการดึงดูดผู้ผลิตรถยนต์จากจีนให้เปลี่ยนจากการนำเข้ามาเป็นการตั้งฐานการผลิตในไทย อันจะช่วยให้ไทยเป็นส่วนหนึ่งของห่วงโซ่อุปทานยานยนต์ไฟฟ้าของจีนทั้งในด้านการผลิตรถยนต์ แบตเตอรี่ และชิ้นส่วน อย่างเต็มรูปแบบ
นอกจากนี้ ขณะที่ตลาดโลกกำลังเผชิญภาวะชะลอตัวของรถยนต์ EV จากความกังวลด้านสถานีชาร์จและราคาขายต่อ ส่งผลให้รถยนต์ไฮบริดมีส่วนแบ่งตลาดเพิ่มขึ้น การที่ไทยสกัดรถยนต์นำเข้าด้วยมาตรการภาษีร้อยละ 35 ควบคู่กับการคงอัตราภาษีรถยนต์ไฮบริดที่ผลิตในประเทศไว้ที่ร้อยละ 6–9 จะช่วยให้ผู้ผลิตรถยนต์ไฮบริดในไทยมีเวลาปรับตัวมากขึ้น และถือเป็นโอกาสสำคัญในการยกระดับเทคโนโลยีการผลิต เพื่อต่อยอดให้ไทยเป็นศูนย์กลางการส่งออกรถยนต์ไฮบริดรุ่นใหม่ไปยังตลาดโลกที่มีแนวโน้มเติบโตสูง
การปรับอัตราภาษีสรรพสามิตเป็นร้อยละ 35 คาดว่าจะส่งผลกระทบต่อหลายภาคส่วนในระบบนิเวศยานยนต์ โดยในช่วงปลายปี 2569 อาจเกิดการเร่งตัดสินใจซื้อรถยนต์ไฟฟ้าเพื่อให้ได้ราคาเดิมก่อนอัตราภาษีปรับขึ้น อย่างไรก็ดี ตั้งแต่ปี 2570 เป็นต้นไป รถยนต์นำเข้ามีแนวโน้มราคาสูงขึ้นและทางเลือกของผู้บริโภคอาจลดลง
ทั้งนี้ คาดว่าผู้บริโภคจะมีความมั่นใจด้านศูนย์บริการและอะไหล่ภายในประเทศมากขึ้นจากการมีฐานการผลิตในประเทศ สำหรับผู้ประกอบการรายใหญ่ที่ตั้งโรงงานผลิตในประเทศและปฏิบัติตามเงื่อนไขของมาตรการส่งเสริมของภาครัฐ ยังคงได้รับสิทธิเสียภาษีสรรพสามิตในอัตราต่ำ ซึ่งช่วยเพิ่มความเท่าเทียมในการแข่งขัน และสะท้อนถึงการให้ความสำคัญกับการลงทุนระยะยาวที่สร้างมูลค่าเพิ่มให้แก่เศรษฐกิจ ขณะที่ผู้ประกอบการรายใหม่ที่สนใจเข้าสู่ตลาดไทยต้องประเมินความคุ้มค่าทางธุรกิจระหว่างการแบกรับภาระภาษีนำเข้ากับการลงทุนตั้งฐานการผลิตในประเทศอย่างรอบคอบมากขึ้น
ทั้งนี้ สนค. มีข้อเสนอแนะแนวทางเพื่อให้การปรับโครงสร้างภาษีครั้งนี้ เป็นจุดเปลี่ยนสู่ความยั่งยืน ดังนี้
1. กลุ่มผู้บริโภค ควรวางแผนเลือกซื้อยานยนต์ให้สอดคล้องกับพฤติกรรมการใช้งานจริง โดยประเมินต้นทุนรวมตลอดอายุการใช้งาน ทั้งความพร้อมของสถานีชาร์จ ค่าเบี้ยประกันภัย ราคาขายต่อ รวมถึงความต่อเนื่องของศูนย์บริการและอะไหล่ในระยะยาว
2. กลุ่มแรงงาน ควรเตรียมความพร้อมโดยยกระดับทักษะเดิม (Upskill) และพัฒนาทักษะใหม่ (Reskill) เพื่อรองรับเทคโนโลยียานยนต์สมัยใหม่ ซึ่งจะช่วยให้สามารถปรับตัวต่อการเปลี่ยนแปลงโครงสร้างการผลิตในอนาคตได้
3. กลุ่ม SMEs ผู้ผลิตชิ้นส่วนในประเทศ ควรพิจารณาปรับสายการผลิตไปสู่ชิ้นส่วนที่ใช้ร่วมกันได้ทั้งรถยนต์สันดาปภายในและรถยนต์ไฟฟ้า ควบคู่กับการยกระดับมาตรฐานความปลอดภัยของชิ้นส่วนอิเล็กทรอนิกส์ เพื่อให้ผ่านเกณฑ์การตรวจสอบของผู้ผลิตรถยนต์ต่างชาติ
4. กลุ่มผู้ประกอบการรายใหญ่ ที่มีฐานการผลิตในไทย ควรใช้ประโยชน์จากความพร้อมของโรงงานและเครือข่ายซัพพลายเออร์ภายในประเทศที่มีอยู่แล้ว เร่งขยายสายการผลิตรถยนต์ไฮบริดและรถยนต์ไฮบริดชนิดเสียบปลั๊ก เพื่อรับสิทธิประโยชน์ด้านอัตราภาษีที่ต่ำกว่า
ตลาดรถยนต์ไฟฟ้าถือเป็นทั้งโอกาสและความท้าทาย การรักษาฐานส่งออกรถยนต์ของไทยควรมีการบริหารการเปลี่ยนผ่านอย่างสมดุล โดยยังคงรักษาตลาดรถยนต์ดีเซลที่ไทยยังมีความสามารถในการแข่งขัน ใช้รถยนต์ไฮบริดเป็นสะพานเชื่อมสำหรับตลาดที่อยู่ระหว่างการเปลี่ยนผ่าน และเร่งสร้างฐานส่งออกรถยนต์ไฟฟ้าและชิ้นส่วนมูลค่าสูง ควบคู่ไปกับการสนับสนุนผู้ประกอบการชิ้นส่วนไทยให้ปรับตัวเข้าสู่ห่วงโซ่อุปทานยานยนต์ยุคใหม่ได้อย่างยั่งยืน