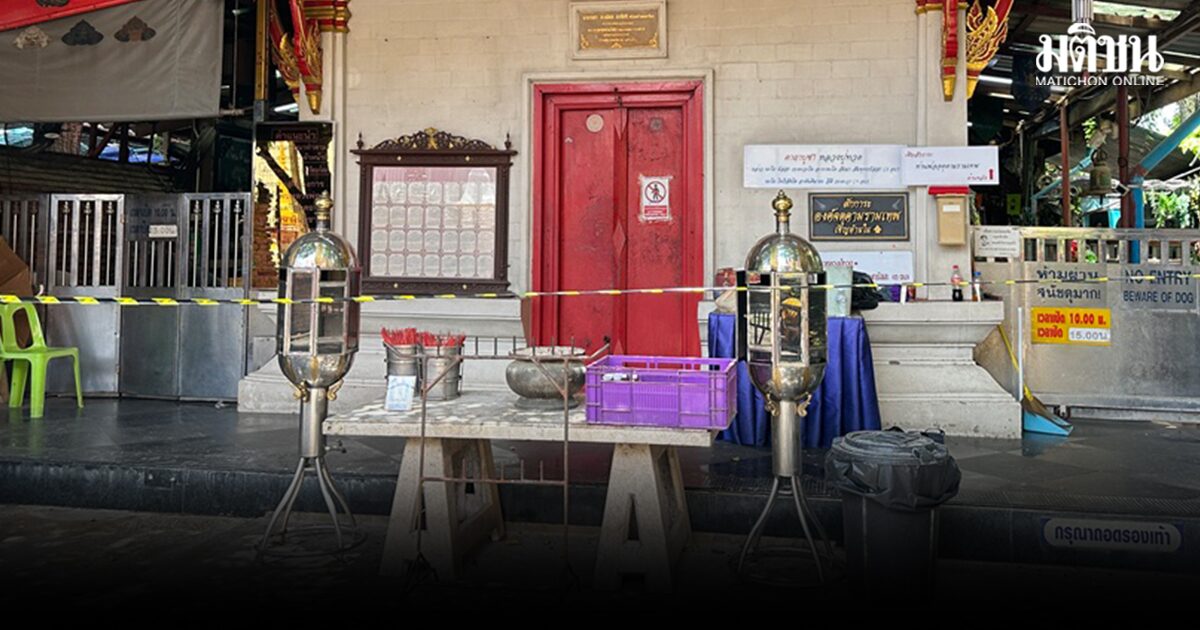

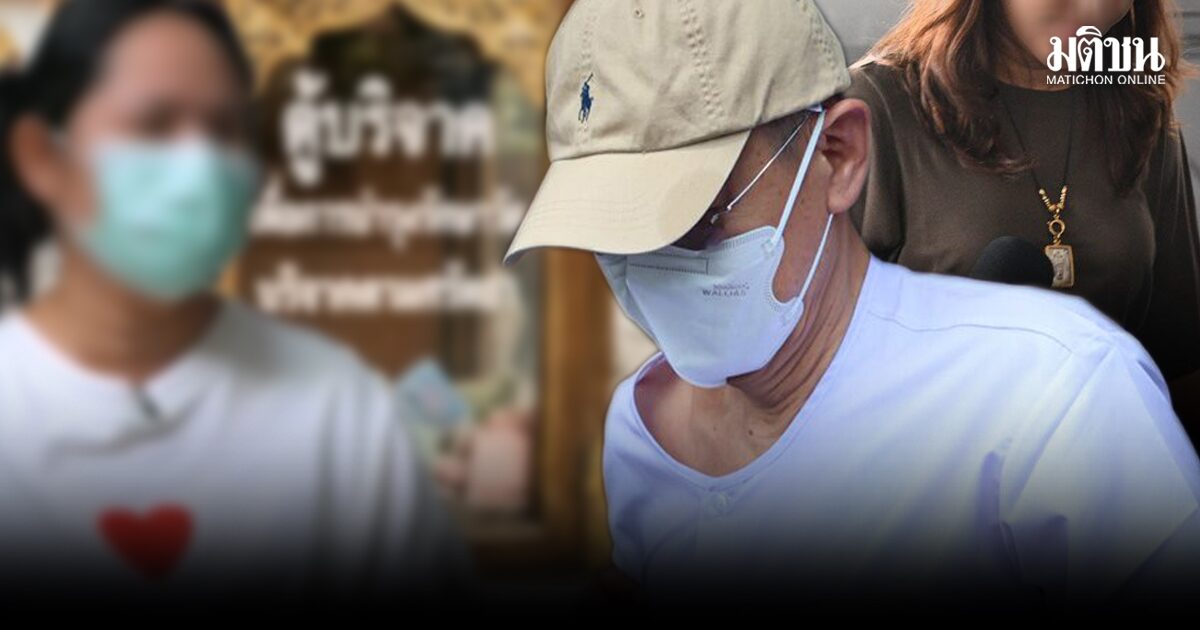
กรณี “สมีโชติ” อดีตเจ้าอาวาสวัดพุทไธศวรรย์ เกจิอาจารย์ชื่อดังต้นตำรับ “เหรียญเหนือดวง” องค์พ่อจตุคามรามเทพ ที่มีพฤติกรรมเสพเมถุน และถูกจับกุมพร้อมกับ “สีกาเอ๋” ข้อหาฟอกเงินในคดีทุจริตเงินวัด ถูกอายัดทรัพย์แล้วกว่า 300 ล้านบาท
เป็นพฤติกรรมฉาวล่าสุดในแวดวงสงฆ์ บั่นทอนความศรัทธาของชาวพุทธ
จนสังคมตั้งคำถามว่า เหตุใดจึงเกิดเหตุการณ์เช่นนี้ถี่ขึ้น
ไล่ย้อนไปในปีที่ผ่านมา มีการจับกุม อดีตพระธรรมวชิรานุวัตร หรือ ทิดแย้ม เจ้าอาวาสวัดไร่ขิง คดียักยอกเงินวัดและมูลนิธิกว่า 2,000 ล้านบาท
เจ้าหน้าที่ตรวจพบเส้นทางการเงินโอนเข้า “สีกาเก็น” กว่า 847 ล้านบาท เพื่อนำไปฟอกผ่านเว็บพนันออนไลน์และซื้ออสังหาริมทรัพย์
นอกจากนี้ยังมีมหากาพย์ “สีกากอล์ฟ” ที่เป็นข่าวสะเทือนวงการสงฆ์ เป็นเหตุให้พระผู้ใหญ่ 13 รูปต้องสึก
เหตุการณ์ที่เกิดขึ้นนำไปสู่การออกมาตรการและแนวปฏิบัติของ “มหาเถรสมาคม” กำกับดูแลการเงินของวัดทั่วประเทศ
ในการประชุม มส.ครั้งที่ 4/2569 มติปรับปรุงแนวทางการบริหารบัญชีเงินฝากของวัด เพื่อเพิ่มความคล่องตัวในการบริหารและยกระดับความโปร่งใสและตรวจสอบได้ง่ายขึ้น
อย่างเช่นบัญชีเงินฝากของวัดสามารถระบุวัตถุประสงค์การใช้เงินได้ เช่น เพื่อการบูรณะหรือกิจกรรมทางศาสนา แต่ห้ามระบุเป็นชื่อบุคคล อนุญาตให้ใช้บัญชีแบบดิจิทัล หรือ E-passbook ได้ นอกเหนือจากสมุดบัญชีแบบดั้งเดิม
วัดสามารถใช้บริการธนาคารออนไลน์ ภายใต้เงื่อนไขการถอนเงินที่ต้องมีผู้ลงนามร่วมอย่างน้อย 3 ฝ่าย เจ้าอาวาส ไวยาวัจกร และบุคคลที่ได้รับมอบหมาย
โดยได้เน้นย้ำว่า เงินของวัดถือเป็นทรัพย์สินเพื่อกิจการพระศาสนา การนำไปลงทุนหรือใช้เพื่อผลประโยชน์ส่วนบุคคล อาจมีความผิดทั้งทางกฎหมายและวินัยสงฆ์
กรมสรรพากรยังได้ผลักดันให้วัดทั่วประเทศรับบริจาคผ่านระบบอิเล็กทรอนิกส์ หรือ e-Donation เพื่อให้เงินบริจาคเข้าบัญชีวัดโดยตรง สามารถตรวจสอบยอดเงินบริจาคกับผู้ใช้สิทธิลดหย่อนภาษีเงินได้โดยได้ยกเลิกการใช้ใบอนุโมทนาบัตร แบบกระดาษ 100% ตั้งแต่วันที่ 1 ม.ค.2569 เป็นต้นมา
แนวทางดังกล่าวเพื่อป้องกันการใช้ช่องโหว่จากการออกใบอนุโมทนาบัตรแบบกระดาษ สร้างยอดเงินบริจาคเท็จ เพื่อยักยอก ตบแต่งบัญชี การทุจริตขอคืนเงินภาษี
ทั้งมาตรการและแนวปฏิบัติของ มส.และกรมสรรพากร หากสามารถบังคับใช้ได้อย่างมีประสิทธิภาพ จะเป็นกลไกสำคัญในการสกัดกั้น
ในรายงานของทีดีอาร์ไอเรื่อง “วัดกับความเสี่ยงที่จะถูกใช้ในการฟอกเงิน” ตีพิมพ์ช่วงปี 2566 ได้ชี้ให้เห็นถึง 3 ความเสี่ยง
ประการแรก ประเทศไทยมีวัดเป็นจำนวนมากและกระจายอยู่ในทุกพื้นที่ทั่วประเทศ และยิ่งมีวัดจำนวนมากเท่าใด ความเสี่ยงที่วัดจะถูกใช้เป็นเครื่องมือของการกระทำความผิดหรือการฟอกเงินที่ได้จากการกระทำผิดก็ย่อมมีมากขึ้นตามไปด้วย หากการกำกับดูแลไม่ทั่วถึง
ประการที่สอง วัดทุกแห่งที่ขึ้นทะเบียนกับสำนักงานพระพุทธศาสนาแห่งชาติ จะได้รับเงินอุดหนุนจากภาครัฐในการดำเนินกิจกรรมทางพระพุทธศาสนา
วัดแต่ละแห่งที่ต้องการขอรับเงินอุดหนุนในแต่ละกิจกรรม จะต้องจัดทำโครงการเสนอขอรับเงินอุดหนุนไปยัง พศ.เพื่อพิจารณาอนุมัติ ในปี 2559-2560 มีงบประมาณสำหรับเงินอุดหนุนวัดสูงกว่า 4,500 ล้านบาท อาจเป็นจุดเปราะบางสำคัญที่เปิดโอกาสให้เจ้าหน้าที่ ซึ่งมีอำนาจในการพิจารณาอนุมัติงบประมาณ ใช้เป็นช่องทางในการทุจริตคอร์รัปชั่น
ประการที่สาม วัดยังมีกิจกรรมที่เกี่ยวข้องกับเงินสดเป็นจำนวนมาก ไม่ว่าจะเป็นการให้เช่าวัตถุมงคล การให้เช่าที่ดินธรณีสงฆ์ และเงินบริจาค
อีกทั้งยัง มีข้อเสนอป้องกันไม่ให้วัดถูกใช้เป็นช่องทางในการกระทำผิด โดยอาจต้องเพิ่มกลไกตรวจสอบจากคนนอก เช่นมีผู้ตรวจสอบบัญชีภายนอกเข้ามาตรวจสอบบัญชีวัด
การเปิดเผยข้อมูลทางการเงินให้ชุมชนสามารถเข้ามามีส่วนร่วมในการตรวจสอบได้
ตลอดหลายปีที่ผ่านมา มีความพยายามแก้ไขปัญหาการทุจริตเงินวัดมาอย่างต่อเนื่อง กรณีที่เกิดขึ้นกับวัดพุทไธศวรรย์จึงเป็นสัญญาณเตือน ที่จะต้องเร่งหามาตรการป้องกันและแก้ไขไม่ให้เกิดขึ้นซ้ำอีก
เพื่อไม่ให้บั่นทอน “ศรัทธา” ไปมากกว่านี้