วิรัตน์ แสงทองคำ | www.viratts.com
ยุทธศาสตร์ใหม่เกิดขึ้น เมื่อ “ยักษ์ใหญ่” ทั้งสองเผชิญหน้าผ่านมาราว 2 ทศวรรษ
หมุดหมายสำคัญของการเผชิญหน้ากันอย่างเป็นจริงเป็นจังตั้งต้นในปี 2554 เมื่อเครือซิเมนต์ไทย (เอสซีจี) ก่อตั้งบริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC ส่วนกลุ่ม ปตท.ตามมาในปีเดียวกัน ห่างกันราว 6 เดือน โดยได้ก่อตั้งบริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC
ว่าไปแล้ว SCGC เติบโตแบบค่อยเป็นค่อยไปจากธุรกิจเคมีภัณฑ์ดั้งเดิมตั้งแต่ปี 2526 ขยายกิจการจัดตั้งเป็น Holding Company ตั้งแต่ช่วงการปรับโครงสร้างใหญ่ของเอสซีจีหลังวิกฤตการณ์ทางเศรษฐกิจ ต่อมาเปลี่ยนชื่อเป็น บริษัท เอสซีจี เคมิคอลส์ จำกัด (SCG Chemicals) เพื่อดูแลกลุ่มธุรกิจเคมีภัณฑ์ทั้งหมดในปี 2554
จากนั้นแปรสภาพเป็นมหาชนเป็น “บริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC” ในต้นปี 2565 เพื่อเตรียมตัวเข้าจดทะเบียนระดมทุนในตลาดหลักทรัพย์ฯ แต่ก็เลื่อนออกไป
ส่วน PTTGC เกิดขึ้นจากการ “ควบรวมกิจการขนาดใหญ่ (Big Amalgamation)” ของธุรกิจปิโตรเคมีและโรงกลั่นในเครือ ปตท. ตั้งต้นจากการนำ 2 บริษัทใหญ่มารวมกัน ระหว่าง บริษัท ปตท. เคมิคอล จำกัด (มหาชน) หรือ PTTCH (ธุรกิจโอเลฟินส์) กับ บริษัท ปตท. อะโรเมติกส์และการกลั่น จำกัด (มหาชน) หรือ PTTAR (ธุรกิจอะโรเมติกส์และโรงกลั่น) และเริ่มซื้อขายในตลาดหลักทรัพย์ฯ ทันที
ในที่สุด ทั้ง SCGC และ PTTGC ต่างกลายเป็นเครือข่ายธุรกิจเคมีภัณฑ์ครบวงจรเหมือนกัน แรงปะทะจึงมิใช่เพียงการแข่งขันทางธุรกิจ หากเป็นการพลิกโฉมโครงสร้างสำคัญของสังคมธุรกิจไทยไปจากเดิม
จากยุคพลเอกเปรม ติณสูลานนท์ (2523-2531) ที่มีความชัดเจนในนโยบายว่า ส่งเสริมให้กลุ่มธุรกิจไทยรายเดิมเข้ามาเป็นหัวหอกในการพัฒนาอุตสาหกรรมปิโตรเคมีขั้นปลาย โดยมี ปตท. (ซึ่งยังเป็นรัฐวิสาหกิจ 100%) ทำหน้าที่เป็นเพียงผู้จัดส่งวัตถุดิบและสร้างระบบสาธารณูปโภค สนับสนุนอยู่เบื้องหลัง ขณะที่ภาพที่เห็นเป็นจริงคือ เอสซีจีมีบทบาทเป็นผู้นำอย่างแท้จริง
สำหรับเอสซีจี การเข้าสู่ธุรกิจนี้มีความสำคัญอย่างมาก ผู้เขียนเคยเสนอแนวคิดไว้ว่า “หากเอสซีจีไม่เข้าสู่ธุรกิจปิโตรเคมี อุตสาหกรรมแห่งแรกของประเทศไทยในปัจจุบัน อาจอยู่ในสภาวะสั่นคลอน…” ดูจากข้อมูลทางการเงินย้อนหลังพบว่า ธุรกิจเคมีภัณฑ์เอสซีจีมีรายได้ทะลุหนึ่งแสนล้านบาทมาตั้งแต่ปี 2549 ขณะที่มีกำไรสูงมากกว่าหนึ่งหมื่นล้านบาทต่อเนื่องกันในช่วงหนึ่ง (2547-2554) อย่างน่าตื่นเต้น ทั้งนี้ มีบทวิเคราะห์ของเอสซีจีเองตอนลงทุนในช่วงหนึ่งในปี 2552 (Analyst Conference Q1/09, Wednesday, April 29, 2009) ระบุว่า กำไรสุทธิของธุรกิจเคมีภัณฑ์มีสัดส่วนถึง 43% ขณะที่ธุรกิจดั้งเดิม (ซีเมนต์) มีสัดส่วน 34%
เมื่อเข้าสู่ยุคทักษิณ ชินวัตร (2544-2549) จุดพลิกผันเกิดขึ้นด้วยการแปรรูป ปตท. เข้าตลาดหลักทรัพย์ฯ (2544) และเปลี่ยนนโยบายให้ ปตท.ปรับบทบาทจากการเป็นเพียงผู้ยืนอยู่ที่ต้นน้ำ กลายมาเป็น “ผู้เล่น” เต็มรูปแบบ มีธุรกิจปิโตรเคมีทั้งต้นน้ำและปลายน้ำด้วยตัวเอง มาทีเดียวเครือข่ายใหญ่โตและดูทรงพลังมากกว่าเอสซีจีเสียด้วย
อันที่จริง สัญญาณการมีบทบาทใหม่ของ ปตท.ถือเป็นการคุกคามต่อเอสซีจีโดยตรง ไม่ว่าจะมองเฉพาะหน้าหรือความเป็นไปในยุทธศาสตร์นั้น มีเค้าลางมาก่อนหน้านั้นแล้ว
“ปี 2547 ปตท.ได้เดินหน้าลงทุนใหม่ด้วยการรุกเข้าสู่วงจรปิโตรเคมีขั้นปลายน้ำแล้ว ทั้งการก่อตั้งบริษัทใหม่… การประชุมคณะกรรมการ ปตท. ครั้งหนึ่งในปี 2549 ได้มีการกล่าวถึงยุทธศาสตร์ธุรกิจปิโตรเคมีใหม่ โดยใช้คำว่า Integrated Value Chain”
จะมีความเชื่อมโยงกันหรือไม่อย่างไรไม่ทราบได้ ในช่วงเวลานั้น ปตท.ต้องเผชิญ “ภาวะอ่อนไหว” พักใหญ่ เสียงวิพากษ์วิจารณ์ทางสังคมกระหึ่ม ลามไปถึงกระแสการต่อต้านโดยกลุ่มองค์กรภาคประชาสังคม ดำเนินไปอย่างเข้มข้น
ในช่วงปี 2544-2550 ถือเป็นข้อพิพาทเชิงโครงสร้างและนโยบายพลังงานครั้งประวัติศาสตร์ของไทยที่เกิดขึ้นในช่วงหลัง ปตท.แปลงสภาพกิจการและเข้าตลาดหลักทรัพย์ฯ
ทั้งถูกตั้งคำถามและคัดค้านกระบวนการแปลงสภาพของ ปตท. โดยมองว่าเป็นการทั้ง “ผูกขาด” และ “ข้ามสาย” เนื่องด้วยการเปลี่ยนสถานะจาก “รัฐวิสาหกิจ” ที่ดูแล “ประโยชน์ชาติ” ไปเป็นบริษัทเอกชนที่ “แสวงหากำไรให้ผู้ถือหุ้น” แต่ยังคงได้รับสิทธิ์ผูกขาดโครงสร้างพื้นฐานพลังงานของประเทศ เช่น ท่อส่งก๊าซธรรมชาติ และโรงแยกก๊าซฯ รวมทั้งในประเด็นที่ ปตท.ทำหน้าที่อย่างไม่สมเหตุสมผล เป็นทั้งผู้คุมกฎ จัดหาวัตถุดิบต้นน้ำ เจ้าของธุรกิจปิโตรเคมีและโรงกลั่น นอกจากมองว่าเกิดภาวะผลประโยชน์ขัดกัน (Conflict of Interest) แล้ว ยังอยู่ในฐานะเอาเปรียบเครือข่ายธุรกิจอื่นๆ ด้วย
ในที่นี้ยังมีเรื่องลงลึกถึงความโปร่งใสในกระบวนการขายหุ้น IPO (2544) กระแสวิพากษ์วิจารณ์เรื่องกระบวนการจองซื้อหุ้นที่ผิดปกติ หมดลงอย่างรวดเร็วภายในเวลาไม่กี่นาที
โดยถูกตั้งข้อสังเกตเชื่อมโยงไปว่าอยู่ในมือของกลุ่มนักการเมืองหรือนักลงทุนรายใหญ่ผู้รู้เส้นสายกลใน (Insider Trader)
ข้อพิพาทเดินหน้าไปสุดทาง เมื่อมูลนิธิเพื่อผู้บริโภคได้ยื่นฟ้องต่อศาลปกครองสูงสุด (2549) ขอให้เพิกถอนพระราชกฤษฎีกาแปลงสภาพ ปตท.
ในที่สุดเรื่องจบลงในเวลาไม่นาน (ปลายปี 2550) ศาลปกครองสูงสุดมีคำพิพากษาไม่อนุมัติให้เพิกถอนการเข้าตลาดหลักทรัพย์ฯ ด้วยเหตุผลที่ว่า “ปตท.ได้เข้าจดทะเบียนซื้อขายในตลาดหลักทรัพย์ฯ มานานแล้ว หากเพิกถอนจะกระทบต่อความมั่นคงทางเศรษฐกิจและนักลงทุนเป็นวงกว้าง”
อย่างไรก็ดี มีคำพิพากษาด้วยว่าให้ ปตท. ต้องแยกสิทธิ์และโอนสินทรัพย์ในส่วนระบบท่อส่งก๊าซธรรมชาติคืนให้แก่กระทรวงการคลัง
จากนั้นจึงตามมาด้วยการก่อตั้งคณะกรรมการกำกับดูแลกิจการพลังงาน (กกพ.) ขึ้นมาเป็นองค์กรกำกับดูแลที่เป็นอิสระ ทำหน้าที่กำหนดโครงสร้างอัตราค่าผ่านท่อก๊าซฯ และราคาก๊าซอย่างเป็นธรรม
เพื่อให้ธุรกิจรายอื่นๆ สามารถใช้บริการท่อส่งก๊าซได้ และลดการผูกขาด
หลังปี 2550 เป็นต้นมา ความสนใจพุ่งไปที่ ปตท. การจัดโครงสร้างใหม่เป็น PTTGC ดำเนินไปอย่างคึกคักด้วยการควบรวมกิจการในเครือครั้งใหญ่อย่างที่กล่าวมา และก็มีตามมาเป็นระลอก
ผ่านมาสักพัก มีการปรับยุทธศาสตร์สู่โลกภายนอกด้วยมุมมองเชิงบวกต่อสถานการณ์ เอสซีจีเดินหน้าสู่ภูมิภาคอาเซียนอย่างจริงจังในก้าวใหญ่ (2561-2566) ลงทุนโครงการ Long Son Petrochemicals (LSP) ในประเทศเวียดนาม ด้วยมูลค่ากว่า 5,400 ล้านดอลลาร์สหรัฐ (ราว 1.9 แสนล้านบาท) ถือเป็นปิโตรเคมีครบวงจรแห่งแรกของเวียดนาม
ในช่วงคาบเกี่ยวกัน (2564) ปตท.ข้ามไปไกลด้วยการเข้าซื้อกิจการ Allnex Holding GmbH (ยุโรป) ผู้นำระดับโลกด้านเคมีภัณฑ์ชนิดพิเศษ (Specialty Chemicals) ซึ่งถือเป็นการลงทุนข้ามชาติครั้งใหญ่ที่สุด ด้วยเงินลงทุนกว่า 4,000 ล้านยูโร (ราว 1.48 แสนล้านบาท)
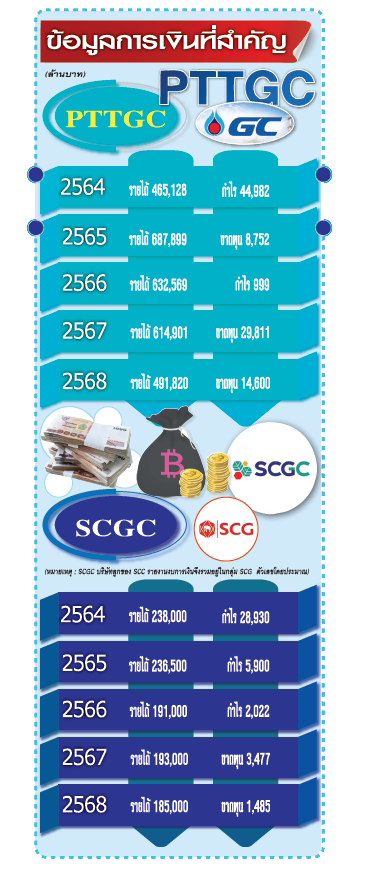
ท่ามกลางสถานการณ์พลิกผัน เมื่อธุรกิจเคมีภัณฑ์ระดับโลกเผชิญวิกฤต (โปรดดูข้อมูลการเงินที่สำคัญ) กำลังการผลิตเกินความต้องการ จากการขยายโรงงานขนาดใหญ่ในจีนและความผันผวนของราคาน้ำมันในช่วงที่ผ่านมา
ดีลใหญ่ในการสร้างความร่วมมือเชิงยุทธศาสตร์ (Strategic Joint Venture) ตามแผนการรวมธุรกิจโอเลฟินส์และพอลิโอเลฟินส์บางส่วนของทั้ง SCGC กับ PTTGC เข้าด้วยกัน จึงเป็นทางออก