ศ.สุชาติ ชี้รัฐควรใช้งบประมาณตั้งกองทุนภัยพิบัติ แทนนำเงิน 15,500 ล้านบาท ซึ่งสูงมาก ไปซื้อประกันภัยบริษัทเอกชน เพราะเกิดการทุจริตง่ายและเอกชนล้มละลายไปก่อน
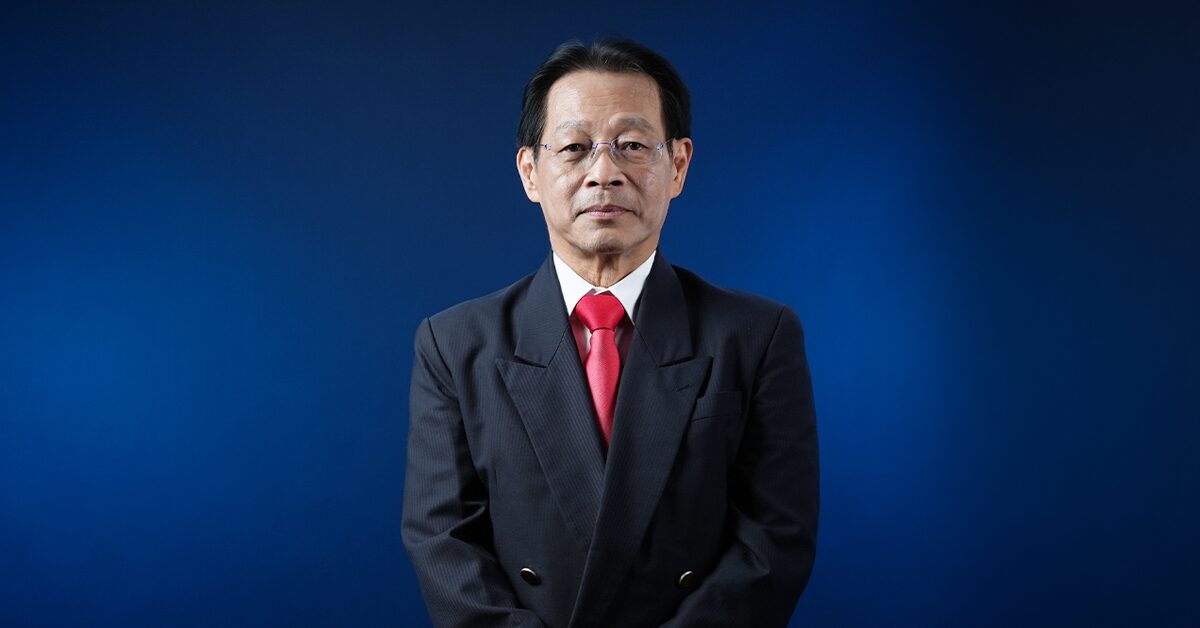
ศ.สุชาติ ชี้รัฐควรใช้งบประมาณตั้งกองทุนภัยพิบัติ แทนนำเงิน 15,500 ล้านบาท ซึ่งสูงมาก ไปซื้อประกันภัยบริษัทเอกชน เพราะเกิดการทุจริตง่ายและเอกชนล้มละลายไปก่อน เหมือนกรณีประกันโควิด
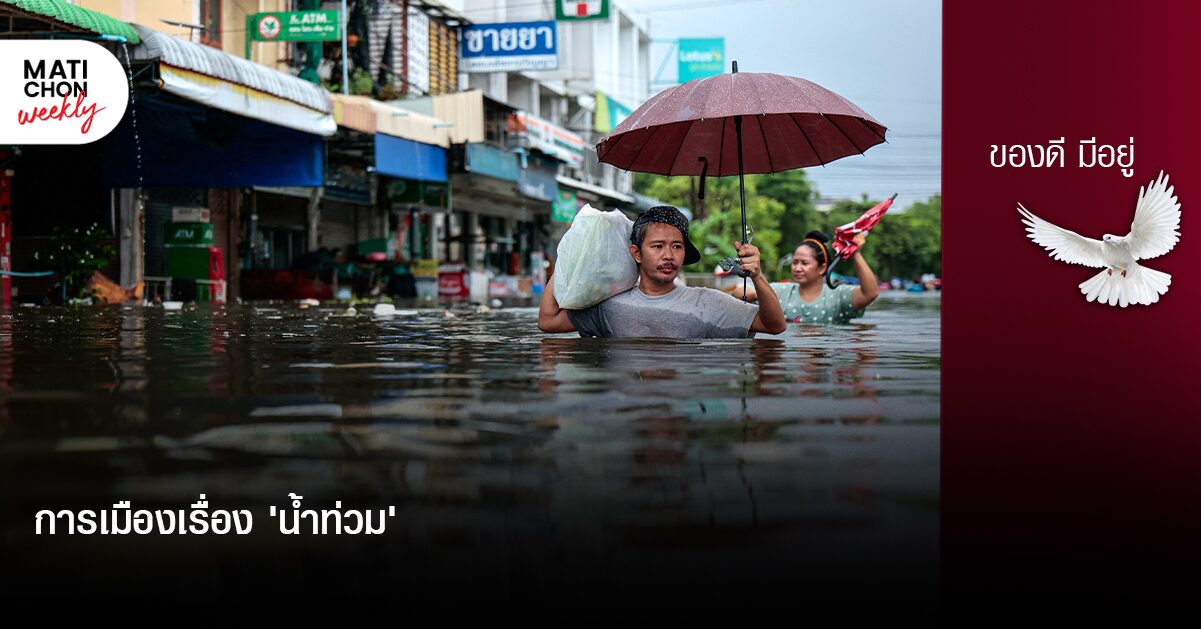
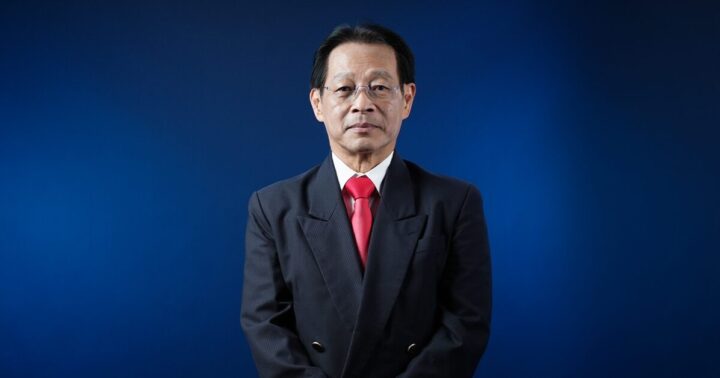
1 ตุลาคม 2569 ศาสตราจารย์ ดร.สุชาติ ธาดาธำรงเวช อดีตรัฐมนตรีว่าการกระทรวงการคลังและศึกษาการ กล่าวถึงปัญหาและผลกระทบจากอุทกภัย โดยเสนอหลักสำคัญในการบริหารจัดการภัยพิบัติของประเทศ 2 ประการคือ
ประการที่หนึ่ง รัฐบาลต้องให้ความสำคัญกับการป้องกันภัยล่วงหน้า ก่อนที่ความเสียหายจะเกิดขึ้นประเทศไทยประสบปัญหาน้ำท่วมแทบทุกปี หลายพื้นที่เรารู้อยู่ว่าเป็นพื้นที่เสี่ยง เรารู้เส้นทางน้ำ รู้พื้นที่ลุ่มต่ำ รู้ว่าจุดใดระบายน้ำไม่ทัน และรู้ว่าพื้นที่ใดเกิดน้ำท่วมซ้ำซากดังนั้น แนวคิดในการบริหารภัยพิบัติต้องเปลี่ยนจาก “รอให้เกิดความเสียหาย แล้วจึงหาเงินมาชดเชย” มาเป็น “ป้องกันความเสียหายให้มากที่สุด ก่อนภัยจะเกิดขึ้น”
รัฐบาลจึงควรจัดสรรงบประมาณอย่างจริงจังสำหรับการป้องกันและบรรเทาสาธารณภัย ไม่ว่าจะเป็นระบบระบายน้ำ พื้นที่รับน้ำ แก้มลิง คันกั้นน้ำ การขุดลอกและเปิดทางน้ำ ตลอดจนระบบพยากรณ์และเตือนภัยล่วงหน้า และควรมีกลไกหรือ “กองทุนการป้องกันและบรรเทาสาธารณภัย” ที่สามารถนำเงินมาใช้ได้รวดเร็ว เมื่อเกิดสถานการณ์จำเป็น เพราะเงินที่ใช้ป้องกันภัยก่อนเกิดความเสียหาย ย่อมมีคุณค่ามากกว่าเงินที่ต้องนำไปซ่อมบ้าน ซ่อมถนน ช่วยเกษตรกร และฟื้นฟูเศรษฐกิจหลังน้ำลด
ประการที่สอง เมื่อภัยเกิดขึ้นแล้ว รัฐต้องช่วยเหลือประชาชนอย่างรวดเร็ว โปร่งใส เปิดเผย ไม่ซื้อของแพงเกินไป และตรวจสอบได้ทุกบาท ประชาชนที่บ้านถูกน้ำท่วม พืชผลเสียหาย ทรัพย์สินเสียหาย หรือขาดรายได้ ไม่ควรต้องรอหลายเดือนกว่าจะได้รับความช่วยเหลือ
รัฐบาลควรกำหนดหลักเกณฑ์ให้ชัดเจนว่า ใครมีสิทธิได้รับความช่วยเหลือ จำนวนเท่าไร จังหวัดใดได้รับเงินเท่าไร และต้องเปิดเผยข้อมูลเหล่านี้ให้ประชาชนตรวจสอบ เพราะเงินทุกบาทเป็นเงินภาษีของประชาชน
กระผมมีความกังวลมาก ต่อแนวทางที่รัฐบาลจะนำเงินภาษีประชาชนไปซื้อประกันภัยพิบัติ คณะรัฐมนตรีมีมติเมื่อวันที่ 15 กันยายน 2569 เห็นชอบการซื้อกรมธรรม์ประกันภัยที่อยู่อาศัยแบบกลุ่มและประกันอุบัติเหตุแบบกลุ่ม โดยอนุมัติกรอบวงเงินค่าเบี้ยประกันรวม 15,500 ล้านบาท แบ่งเป็นประกันที่อยู่อาศัย 15,000 ล้านบาท และประกันอุบัติเหตุ 500 ล้านบาท
กระผมกังวลว่าการนำเงินภาษีประชาชนกว่าหมื่นห้าพันล้านบาทไปทำสัญญากับบริษัทเอกชน เป็นธุรกรรมมูลค่าสูงมาก และหากระบบการแข่งขันและการตรวจสอบไม่เข้มแข็ง ก็ย่อมเปิดความเสี่ยงและช่องทางต่อการทุจริตได้ OECD เองระบุว่า การจัดซื้อจัดจ้างภาครัฐเป็นกิจกรรมของรัฐที่มีความเสี่ยงต่อการสูญเปล่า การบริหารผิดพลาด และการทุจริตสูง เนื่องจากเกี่ยวข้องกับเงินจำนวนมาก, กระบวนการที่ซับซ้อน, และความสัมพันธ์ใกล้ชิดระหว่างรัฐกับบริษัทเอกชน
ดังนั้น รัฐบาลจึงต้องมีความชัดเจนว่า ใครเป็นผู้กำหนดอัตราเบี้ยประกัน?บริษัทประกันใดมีสิทธิเข้าร่วม? มีการแข่งขันอย่างเปิดเผยกี่ราย? เงื่อนไขกรมธรรม์ใครเป็นผู้กำหนด? มีนายหน้าหรือค่าคอมมิชชั่นหรือไม่ และเป็นจำนวนเท่าไร? รวมทั้งมีการทำประกันภัยต่อ หรือ Reinsurance เพื่อรองรับความเสียหายขนาดใหญ่อย่างไร? และที่สำคัญที่สุดคือประชาชนสามารถเปิดดูสัญญาเงื่อนไข และการจ่ายเงินทั้งหมดได้หรือไม่? เพราะเงินจำนวนนี้ไม่ใช่เงินของรัฐบาล แต่เป็นเงินภาษีประชาชน
อีกประเด็นหนึ่งก็คือ ถ้าเราจ่ายเบี้ยในระดับ 15,500 ล้านบาทต่อปี และดำเนินต่อเนื่องเป็นเวลา 10 ปี จะเป็นเงินถึง 155,000 ล้านบาท คำถามคือ เงิน 155,000 ล้านบาท ถ้านำไปลงทุนป้องกันน้ำท่วม แก้ระบบระบายน้ำ สร้างพื้นที่รับน้ำ ปรับปรุงทางน้ำ และสร้างระบบเตือนภัยที่มีประสิทธิภาพ จะสามารถป้องกันความเสียหายต่อประชาชนได้มากกว่าหรือไม่? แล้วทำไมในเวลานี้ ซึ่งน้ำท่วมอยู่มากมาย รัฐไม่เอาจำนวนนี้ มาจ่ายค่าความเสียหาย แต่กลับนำเงินไปซื้อประกัน บอกว่ามีผลตั้งแต่ 1 ตุลาคม 2569
กระผมเห็นว่าภัยสาธารณะเป็นความรับผิดชอบพื้นฐานของรัฐบาล รัฐบาลไม่ควรรอให้น้ำท่วมบ้านประชาชน แล้วจึงมาคิดว่าใครจะเป็นผู้จ่ายค่าสินไหม หน้าที่สำคัญกว่านั้นคือ ทำอย่างไรไม่ให้น้ำเข้าบ้านประชาชนตั้งแต่แรก กระผมจึงขอฝากหลักการไว้ 2 ข้อ ก่อนเกิดภัย-ป้องกันให้ดีที่สุด,เมื่อเกิดภัย-ช่วยเหลือให้เร็วที่สุด โปร่งใสที่สุด และตรวจสอบได้ทุกบาท หากรัฐบาลจะนำเงินภาษีประชาชนกว่าหมื่นล้านบาทไปทำสัญญากับบริษัทเอกชน ก็ขอฝากไว้ว่า “ยิ่งวงเงินสูง ยิ่งต้องเปิดเผยมาก” “ยิ่งเป็นเงินประ ชาชน ยิ่งต้องตรวจสอบ”
นอกจากนี้ รัฐยังต้องระวังว่าบริษัทเอกชนที่รับประกันมีทุนเพียงพอจ่ายค่าสินไหมหรือไม่ เพราะเป็นลักษณะ “ภัยที่เกิดพร้อมกันในวงกว้าง” (Systematic risk) เหมือนกับกรณีประกันโควิด เจอ-จ่าย-จบ บริษัทประกันเอกชน 5 แห่งล้มละลายไปก่อน เป็นหนี้ผู้ซื้อประกันกว่า 790,000 ราย เป็นเงินกว่า 70,000 ล้านบาท ทิ้งให้กองทุนฯและรัฐบาลรับภาระทยอยจ่ายเป็นเวลานาน ศ.สุชาติ กล่าว