ถอดรหัสแวดวงยานยนต์เมืองไทย สกัดรถนำเข้า-ผู้บริโภคเปลี่ยนไป
ยานยนต์ สุดสัปดาห์ | สันติ จิรพรพนิต
เป็นแรงกระเพื่อมลูกใหญ่ที่สาดซัดแวดวงยานยนต์ไทย เมื่อคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ (บอร์ด EV) เคาะหลักการปรับโครงสร้างภาษีสรรพสามิต ตามมาตรการส่งเสริมการผลิต หรือมาตรการ xEV
แบ่งการจัดเก็บภาษีเป็น 3 Tier โดยตามแผนจะเริ่มในปี 2570
1. xEV ที่ผลิตในประเทศตามโครงการ คาดว่าจะจัดเก็บอัตราภาษีรถยนต์ฟลูเอลเซล (FCEV) 1%, รถยนต์ไฟฟ้า (BEV) 2% รถยนต์ปลั๊ก-อิน ไฮบริด (PHEV) 5% และรถยนต์ไฮบริด (HEV) 6% แต่มีเงื่อนไขกำกับว่าภายในปี 2570 จะต้องใช้ e-Past (แบตเตอรี่/มอเตอร์ไฟฟ้า) และปี 2571 เพิ่มเงื่อนไขใช้ชิ้นส่วนภายในประเทศ 30% บวกกับ e-Pasts หรือต้องใช้ Thai Local Content 40%
2. กลุ่มผู้ที่นำเข้ารถอีวีมาทำตลาด และลงทุนหรือผลิตในประเทศบางส่วน จะใช้ภาษีในอัตรา 1x% โดยในปี 2570 อนุญาตให้นำเข้าหรือผลิตในประเทศเพื่อแลกเปลี่ยนการนำเข้า และในปี 2571-2572 ให้ผลิตในประเทศชดเชยภายใต้เงื่อนไข Tier 1 (ภายใน 2570)
และ 3. กรณีนำเข้ารถยนต์ทั้งคัน โดยไม่ลงทุนผลิตในประเทศจะมีอัตราภาษีสูงที่สุด 3x%
สาเหตุหลักๆ มาจากความเคลื่อนไหวของกลุ่มผู้ผลิตรถยนต์ในประเทศ ที่มองว่ารัฐบาลควรดำเนินการอย่างใดอย่างหนึ่ง เพราะรถนำเข้าโดยเฉพาะจากจีน ได้สิทธิ์ทางภาษีตามข้อตกลงเขตการค้าเสรี FTA ไทย-จีน ยกเว้นภาษีนำเข้า ทั้งรถอีวี และ REEV รถไฟฟ้าที่มีเครื่องยนต์ต้องเติมน้ำมันเพื่อไปปั่นไฟ
ทำให้รถนำเข้าสามารถทำราคาใกล้เคียงหรือต่ำกว่ารถผลิตในประเทศ เพราะเสียภาษีอื่นๆ เช่น สรรพสามิต ภาษีมหาดไทย และภาษีมูลค่าเพิ่ม (VAT) ไม่ต่างจากรถที่ผลิตในไทย
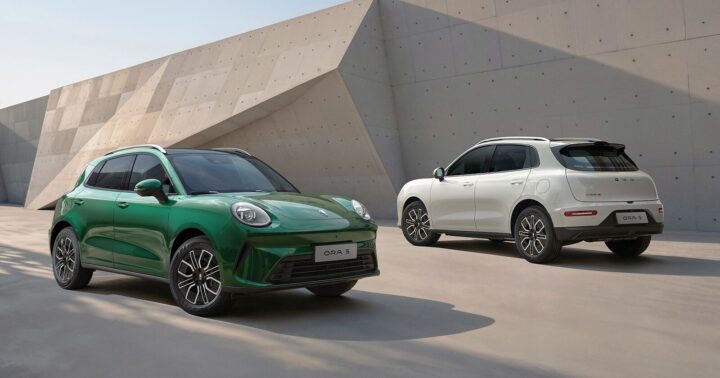
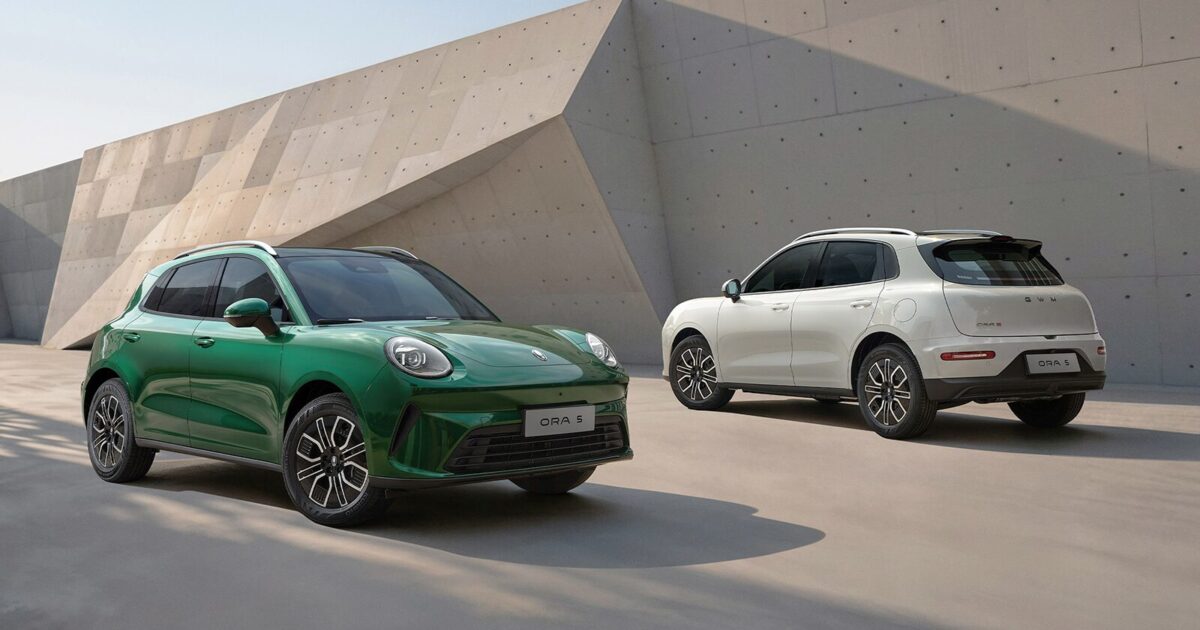
แม้หลายแบรนด์จะขึ้นสายการผลิตแล้ว เช่น BYD, MG, GWM, GAC AION ฯลฯ รวมเกือบๆ 10 แบรนด์ แต่ ณ ปัจจุบัน ไทยมีรถจีนเข้ามาทำตลาดราวๆ 30 แบรนด์
แม้บางรายจะเตรียมขึ้นสายพานในไทยเช่นกัน แต่เพราะไม่มีตัวเร่งอะไรมากทำให้สามารถชะลอแผนออกไปได้เรื่อยๆ
การเคลื่อนไหวของบอร์ด EV ทำให้ค่ายจีนที่นำเข้าล้วนๆ มีแผนเร่งขึ้นสายพานการผลิตเร็วกว่ากำหนดการเดิมที่วางไว้ เพราะหากไม่มีอะไรเปลี่ยนแปลง ปีหน้าเมื่อเริ่มใช้มาตรการ xEV กลุ่มที่ไม่มีโรงงาน หรือใช้ชิ้นส่วนในไทย ต้องเสียภาษีนำเข้าสูงถึง 10-30% หรือมากกว่านั้น
แต้มต่อที่เคยได้จากต้นทุนการผลิตที่จีนซึ่งต่ำกว่าไทยพอสมควร เนื่องจากผลิตออกมาจำนวนมาก และส่วนใหญ่มีชิ้นส่วนแบบครบวงจร ไม่นับแบตเตอรี่หัวใจสำคัญของรถ EV ที่จีนพัฒนาขึ้นไปเรื่อยๆ ทำให้ราคาถูกลง
หากไม่มีเงื่อนไขนำเข้า 0% ราคารถจีนอาจดีดขึ้นใกล้เคียงกับรถที่ผลิตในไทย หรืออาจแพงกว่าด้วยซ้ำเมื่อเทียบเซ็กเมนต์ต่อเซ็กเมนต์
โดยแบรนด์รถยนต์ที่มีโรงงานในไทยส่วนใหญ่เป็นค่ายญี่ปุ่น ที่เน้นผลิตรถยนต์สันดาปภายใน แม้ปัจจุบันจะเปลี่ยนเป็นกลุ่มรถไฮบริด หรือปลั๊กอินไฮบริด ตามเทรนด์นิยม และยังได้ลดภาษีสรรพสามิตด้วย
แต่ต้องยอมรับว่าความนิยมรถ EV ในไทยสูงมาก เห็นได้จากยอดจดทะเบียนที่เพิ่มขึ้นต่อเนื่องในช่วง 5 ปีที่ผ่านมา
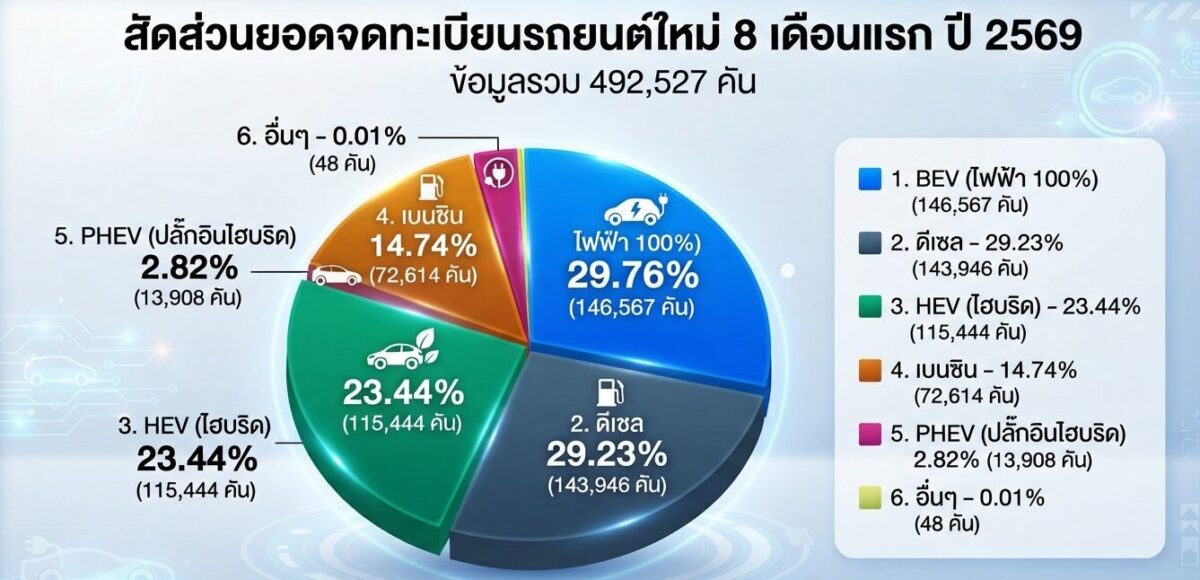
รวมถึงปีนี้ สถิติ 8 เดือนแรก รถยนต์นั่ง-ปิกอัพในไทยมียอดจดทะบียน 492,527 คัน ในจำนวนนี้เป็นรถ EV สูงถึง 146,567 คัน คิดเป็น 29.76% ครองแชมป์ ตามมาด้วยเครื่องยนต์ดีเซล ต้องใช้จำนวนรถยนต์ไฮบริด ปลั๊กอินไฮบริด และเบนซิน รวมกันถึงจะแซงชนะยอดจดทะเบียนรถ EV
นอกจากนี้ มีตัวเลขที่น่าสนใจที่รถค่ายญี่ปุ่นรวมกันมียอดจดทะเบียนราว 3 แสนคัน ขณะที่รถแบรนด์จีนรวมกันมียอดจดทะเบียน 1.5 แสนคันเศษ หรือมีส่วนแบ่งประมาณครึ่งหนึ่ง
แม้ไม่ใช่ทั้งหมดที่เป็นรถนำเข้ามาทำตลาดในไทย เพราะหากดูตัวเลขแบรนด์จีนยอดขายติด 5 อันดับแรก ล้วนเป็นค่ายที่มีโรงงานในไทยทั้งสิ้น
แต่กระนั้นหลายแบรนด์ก็นำเข้ารถมาทำตลาด ควบคู่กับการผลิตในไทยเช่นกัน
เหล่านี้จึงทำให้บอร์ด EV เทกแอ๊กชั่น เพื่อให้ค่ายรถที่เน้นนำเข้าทั้งหลายปรับตัวมาสร้างโรงงาน และใช้ชิ้นส่วนของไทยมากขึ้น
ความน่าสนใจอีกประการนอกจากรถแบรนด์จีนจะเข้ามาตีตลาดเมืองไทยจนเติบโตอย่างก้าวกระโดด
พฤติกรรมผู้บริโภคก็เปลี่ยนไปเช่นกัน เพราะในอดีตคนไทยจำนวนไม่น้อยมีความภักดีต่อแบรนด์ ที่แม้จะเปลี่ยนคันใหม่ส่วนใหญ่มักเลือกแบรนด์เดิมที่เคยใช้
แต่การสำรวจของบริษัท ดิฟเฟอเรนเชียล (ไทยแลนด์) จำกัด บริษัทที่ปรึกษา และวิจัยการตลาดชั้นนำ ระหว่างปี 2567-2569 พบความเปลี่ยนแปลงอย่างมาก
เพราะคนไทยเปิดรับรถยนต์แบรนด์ใหม่ๆ มากขึ้น และพร้อมจะลองใช้รถที่เพิ่งเข้ามาทำตลาด
เมื่อบวกกับความสวย การตกแต่งภายใน และเทคโนโลยีที่ล้ำหน้าขึ้นเรื่อยๆ ทำให้รถแบรนด์จีนสร้างยอดขายเป็นกอบเป็นกำ
แม้บางรายเพิ่งเข้ามาทำตลาดเป็นปีแรกๆ กลับมียอดขายน่าพอใจ
ผลการสำรวจและการศึกษาพบว่าผู้ซื้อรถใหม่ ตั้งใจที่จะซื้อรถแบรนด์เดิมเปลี่ยนแปลงจาก 46% ในปี 2567 ลดลงเหลือ 36% ในปี 2568 แต่มีตัวเลขที่น่าสนใจว่าในปี 2569 ตัวเลขกลับพุ่งสูงถึง 64%
ตัวเลขที่สะท้อนความภักดีต่อแบรนด์ได้ดีที่สุดคือ สัดส่วนของผู้ที่ยังไม่แน่ใจว่าจะซื้อแบรนด์เดิม หรือแบรนด์ใหม่ ลดลงจากระดับสูงสุดที่ 61% ในปี 2568 มาอยู่ที่ 31% ในปี 2569 ส่วนตัวเลขปี 2567 อยู่ที่ 48%
อย่างไรก็ตาม หากแยกเป็นค่าย แบรนด์ญี่ปุ่นยังทำได้ดี เพราะสำรวจพบว่าเจ้าของรถถึง 69% ตั้งใจจะซื้อรถแบรนด์เดิมซ้ำ ตามมาด้วยแบรนด์อเมริกันที่ 60% และแบรนด์จีน 46%
กลุ่มแบรนด์จีน มีผลสำรวจพบว่าผู้บริโภคไม่แน่ใจว่าจะซื้อแบรนด์ใหม่ หรือแบรนด์เดิมสูงถึง 44% และมีผู้ตั้งใจเปลี่ยนแบรนด์อีก 11%
ในกลุ่มเจ้าของรถที่ตั้งใจจะซื้อแบรนด์เดิมซ้ำ เหตุผลหลักคือภาพลักษณ์ และชื่อเสียงของแบรนด์ รองลงมาประสบการณ์ที่ดีในอดีต และความพึงพอใจในตัวผลิตภัณฑ์
ขณะที่ปัจจัยด้านราคาขายต่อ เพิ่มขึ้นจาก 2% เป็น 6%
ผลสำรวจสรุปว่าความภักดีจึงขึ้นอยู่กับความเชื่อมั่นตลอดวงจรการเป็นเจ้าของ ไม่ใช่แค่ตัวรถเพียงอย่างเดียว
ซึ่งจุดนี้แบรนด์ญี่ปุ่นทำได้ดีสุดในเรื่องบริการหลังการขาย และมาตรฐานของผลิตภัณฑ์
ผลสำรวจที่ออกมาอาจไม่ใช่ข้อมูลที่ครบถ้วนหรือแม่นยำที่สุด แต่อย่างน้อยเป็นไกด์ไลน์ให้ทุกแบรนด์ ทุกชาติ กลับไปทำการบ้านครั้งใหญ่ หากต้องการรักษาฐานผู้ซื้อของตน พร้อมกับการตีตลาดคู่แข่ง