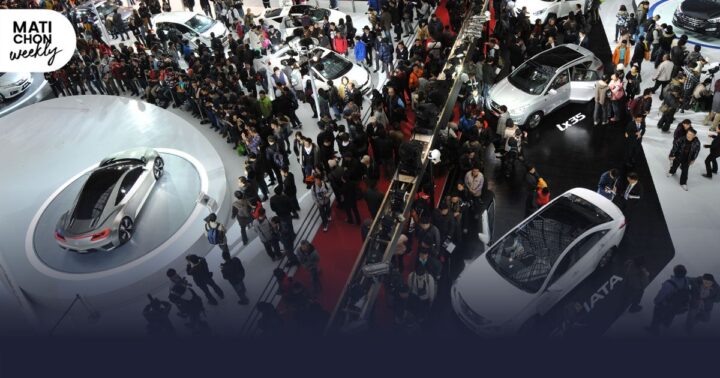
อุตสาหกรรมยานยนต์โลกหันตะวันออก! KPMG ชี้ จีนจ่อครอง 6 ใน 10 ค่ายรถยักษ์ใหญ่ปี 2578
เอเชียแปซิฟิกผงาดศูนย์กลางมูลค่าใหม่ AI-ซอฟต์แวร์พลิกเกมแข่งขัน ค่ายรถทั่วโลกเร่งปรับยุทธศาสตร์รับการเปลี่ยนผ่าน KPMG ชี้ภูมิรัฐศาสตร์-เทคโนโลยีเร่งปรับสมดุลการแข่งขัน ซอฟต์แวร์ AI และพันธมิตรธุรกิจกลายเป็นหัวใจสร้างมูลค่าแห่งทศวรรษ
เมื่อวันที่ 11 พฤศจิกายน 2569 – เคพีเอ็มจี อินเตอร์เนชั่นแนล เปิดเผยผลสำรวจผู้บริหารอุตสาหกรรมยานยนต์ทั่วโลก (Global Automotive Executive Survey) ครั้งที่ 26 ระบุว่า ภูมิภาคเอเชียแปซิฟิกกำลังก้าวขึ้นมามีบทบาทสำคัญในการขับเคลื่อนการเปลี่ยนผ่านอุตสาหกรรมยานยนต์ในระยะต่อไป โดยผู้บริหารต่างคาดการณ์มากขึ้นว่าแหล่งสร้างมูลค่าในอุตสาหกรรม รวมถึงศักยภาพด้านเทคโนโลยี และบทบาทในการแข่งขันจะย้ายมาสู่ภูมิภาคนี้มากขึ้น
ผลวิจัยจากการสำรวจผู้บริหารระดับสูงในอุตสาหกรรมยานยนต์ทั่วโลกจำนวน 775 คน พบว่า ผู้ตอบแบบสำรวจคาดการณ์ถึงบทบาทและอิทธิพลของจีนในระยะยาวมากขึ้น โดยเกือบครึ่งหนึ่ง (ร้อยละ 48) เชื่อว่า ภายในปี 2578 ในกลุ่มผู้ผลิตยานยนต์ (automotive OEMs) ชั้นนำ 10 อันดับแรกของโลก อาจมีถึง 6 รายที่มีสำนักงานใหญ่ในจีน
บริษัทในเอเชียแปซิฟิกยังมีความโดดเด่นในขีดความสามารถหลายด้านที่คาดว่าจะมีบทบาทในการกำหนดทิศทางการแข่งขันของอุตสาหกรรมยานยนต์ในอนาคต โดยผู้ตอบแบบสำรวจในภูมิภาคร้อยละ 57 ระบุว่า บริษัทกำลังลงทุนอย่างมากใน AI และเทคโนโลยีเกิดใหม่ เทียบกับร้อยละ 52 ในยุโรป และร้อยละ 48 ในทวีปอเมริกา นอกจากนี้ ร้อยละ 52 ระบุว่ามีการบูรณาการระบบขับขี่อัตโนมัติและระบบช่วยเหลือผู้ขับขี่ขั้นสูงเข้ากับธุรกิจอย่างเป็นระบบ หรือผสานเป็นส่วนหนึ่งของการดำเนินงานแล้ว ขณะที่ร้อยละ 50 ระบุว่า มีนโยบายและการกำกับดูแลการใช้ AI และข้อมูลอย่างมีจริยธรรมและสอดคล้องกับข้อกำหนดอย่างเป็นระบบแล้ว หรือผสานเป็นส่วนหนึ่งของการดำเนินงานแล้ว เทียบกับร้อยละ 45 ในยุโรป และร้อยละ 39 ในทวีปอเมริกา
จีนและเอเชียแปซิฟิกปรับโฉมแหล่งสร้างมูลค่าในอุตสาหกรรมยานยนต์
การที่ผู้ตอบแบบสำรวจคาดว่า ภายในปี 2578 ผู้ผลิตยานยนต์ชั้นนำ 10 อันดับแรกของโลกอาจมีถึง 6 รายที่ตั้งสำนักงานใหญ่ในจีน สะท้อนให้เห็นถึงการเปลี่ยนแปลงในภาพรวมของการสร้างมูลค่าในอุตสาหกรรมยานยนต์ ซึ่งกำลังมุ่งสู่เอเชียแปซิฟิกมากขึ้นควบคู่ไปกับการเติบโตที่ขับเคลื่อนด้วยเทคโนโลยี
จีนกำลังเร่งการเปลี่ยนผ่านจากการพึ่งพาฮาร์ดแวร์แบบดั้งเดิม โดยคาดว่าแบตเตอรี่ หน่วยควบคุมอิเล็กทรอนิกส์ แพลตฟอร์มซอฟต์แวร์ และ AI จะมีสัดส่วนในผลกำไรของอุตสาหกรรมเพิ่มขึ้น ในขณะเดียวกัน เอเชียแปซิฟิกยังคงเป็นภูมิภาคที่มีความหลากหลายสูง โดยจีนกำลังก้าวสู่การใช้ยานยนต์ไฟฟ้าอย่างรวดเร็ว ขณะที่ตลาดอื่น ๆ รวมถึงอินเดีย ญี่ปุ่น และเอเชียตะวันออกเฉียงใต้ คาดว่าจะยังรองรับเทคโนโลยีระบบขับเคลื่อนหลายรูปแบบต่อไปอีกหลายปี
โคอิจิ อิกุชิ (Koichi Iguchi) หัวหน้ากลุ่มอุตสาหกรรมยานยนต์ประจำภูมิภาคเอเชียแปซิฟิก และหุ้นส่วน เคพีเอ็มจี ประเทศญี่ปุ่น กล่าวว่า
“ไม่มีแนวทางเดียวที่สามารถใช้ได้กับทุกตลาดยานยนต์ในเอเชียแปซิฟิก แต่ละตลาดมีความแตกต่างกันอย่างมาก ทั้งในด้านความเร็วของการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้าและการนำซอฟต์แวร์มาใช้ สัดส่วนของระบบขับเคลื่อนแต่ละประเภท ตลอดจนความต้องการของลูกค้า และความหลากหลายนี้มีแนวโน้มที่จะคงอยู่ต่อไป ในขณะเดียวกัน ความไม่แน่นอนด้านภูมิรัฐศาสตร์และการค้าทำให้บริษัทต้องพิจารณาปัจจัยเฉพาะของแต่ละตลาดมากขึ้นในการตัดสินใจว่าจะผลิต จัดหา และลงทุนที่ใด
การสร้างความสามารถในการรับมือและปรับตัวมีต้นทุน บริษัทต่าง ๆ จึงควรตัดสินใจว่าพร้อมลงทุนมากน้อยเพียงใดเพื่อเพิ่มความยืดหยุ่นและความมั่นคงของห่วงโซ่อุปทาน จะจัดสรรเงินทุนที่มีอยู่อย่างจำกัดไปยังตลาด ผลิตภัณฑ์ และภูมิภาคต่าง ๆ อย่างไร รวมถึงจะสามารถนำการตัดสินใจเหล่านั้นไปสู่การปฏิบัติได้รวดเร็วเพียงใด ความสามารถในการบริหารทางเลือกและข้อแลกเปลี่ยนเหล่านี้อย่างมีประสิทธิภาพ จะมีบทบาทมากขึ้นต่อการกำหนดความได้เปรียบในการแข่งขันทั่วทั้งภูมิภาค”
ซอฟต์แวร์กำลังกลายเป็นสนามแข่งขันสำคัญระดับโลก
ผู้บริหารอุตสาหกรรมยานยนต์ทั่วโลกที่ตอบแบบสำรวจร้อยละ 51 คาดว่า ภายในปี 2578 ซอฟต์แวร์และเทคโนโลยีดิจิทัลจะกลายเป็นปัจจัยหลักในการสร้างความแตกต่างในการแข่งขัน ขณะที่ร้อยละ 49 ระบุว่า บริษัทได้นำผลิตภัณฑ์ที่ขับเคลื่อนด้วยซอฟต์แวร์และการอัปเดตซอฟต์แวร์ผ่านระบบไร้สาย (over-the-air: OTA) มาใช้อย่างเป็นระบบหรือผสานเข้ากับการดำเนินงานแล้ว ส่วนร้อยละ 42 ระบุว่าบริษัทได้นำกลยุทธ์โดยรวมด้านยานยนต์ที่ขับเคลื่อนด้วยซอฟต์แวร์ (software-defined vehicle: SDV) มาใช้อย่างเป็นระบบหรือผสานเข้ากับการดำเนินงานแล้วเช่นกัน
การนำเทคโนโลยีมาใช้และขยายผลในระดับองค์กรยังคงเป็นความท้าทาย โดยเฉลี่ย โครงการด้าน AI และซอฟต์แวร์เพียงร้อยละ 36 เท่านั้นที่สามารถขยายผลจากระยะนำร่องไปสู่การใช้งานทั่วทั้งองค์กรได้ บริษัทที่ตอบแบบสำรวจร้อยละ 92 ระบุว่า การนำขีดความสามารถใหม่ด้านดิจิทัล ซอฟต์แวร์ หรือ AI จากระยะนำร่องไปใช้ทั่วทั้งองค์กรต้องใช้เวลาอย่างน้อย 12 เดือน และในจำนวนนี้มากกว่าหนึ่งในสามต้องใช้เวลานานกว่า 2 ปี
ความสำเร็จอาจขึ้นอยู่กับความสามารถในการนำเทคโนโลยีไปใช้ในวงกว้าง การปรับรูปแบบการดำเนินงาน และการรักษาความเชื่อมั่น ท่ามกลางการใช้เทคโนโลยีดิจิทัลและการเชื่อมต่อที่เพิ่มขึ้นทั้งในยานยนต์และตลอดเส้นทางของลูกค้า ผู้บริหารทั่วโลกที่ตอบแบบสำรวจครึ่งหนึ่งเชื่อว่า ความเชื่อมั่นต่อฟังก์ชันดิจิทัลและการเชื่อมต่อจะส่งผลต่อความสำเร็จหรือความล้มเหลวของบริษัทในช่วง 3 ปีข้างหน้า
ระบบนิเวศทางธุรกิจเป็นหัวใจสำคัญของการเติบโตในอนาคต
การเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า การพัฒนาแพลตฟอร์มซอฟต์แวร์ AI รวมถึงการตอบสนองต่อความคาดหวังของลูกค้าที่เปลี่ยนไปล้วนต้องอาศัยขีดความสามารถที่หลากหลาย ทำให้บริษัทต่าง ๆ ตระหนักมากขึ้นว่าไม่สามารถพัฒนาทุกอย่างได้ด้วยตนเอง รายงานระบุว่า สัดส่วนการสร้างมูลค่าทั่วโลกที่เกิดจากความร่วมมือกับพันธมิตรภายนอกและระบบนิเวศทางธุรกิจคาดว่าจะเพิ่มขึ้นจากร้อยละ 30 ในปัจจุบัน เป็นร้อยละ 44 ในช่วง 3 ปีข้างหน้า
รายงานในส่วนที่กล่าวถึงภูมิภาคเอเชียแปซิฟิกระบุถึง 3 ประเด็นสำคัญสำหรับภูมิภาค ได้แก่ การปรับการจัดสรรทรัพยากรไปสู่แหล่งสร้างมูลค่าที่ขับเคลื่อนด้วยเทคโนโลยี การบริหารจัดการทิศทางการพัฒนาในอนาคตที่หลากหลายไปพร้อมกัน และการสร้างระบบนิเวศที่เชื่อมโยงซอฟต์แวร์ พลังงาน เข้าด้วยกัน แนวทางเหล่านี้มีแนวโน้มทำให้บริษัทต่าง ๆ ต้องตัดสินใจว่าจะเป็นผู้นำในด้านใด ควรร่วมมือกับพันธมิตรในด้านใด และขีดความสามารถใดควรยังคงอยู่ภายใต้การดูแลของบริษัทเอง
ดร. อันเดรอัส รีส (Andreas Ries) หัวหน้ากลุ่มอุตสาหกรรมยานยนต์ระดับโลก เคพีเอ็มจี อินเตอร์เนชั่นแนล กล่าวว่า
“การเติบโตในทศวรรษข้างหน้าอาจไม่ได้ถูกกำหนดโดยตลาดหรือเทคโนโลยีใดเพียงอย่างเดียว ความสำเร็จน่าจะมาจากการมองให้ออกว่าโอกาสในการสร้างมูลค่าในอนาคตกำลังเกิดขึ้นที่ใด และสามารถลงมือได้รวดเร็วพอที่จะคว้าโอกาสนั้นไว้ เอเชียแปซิฟิกมีแนวโน้มที่จะมีบทบาทสำคัญในการกำหนดอนาคตดังกล่าว”
ทรงพล เกียรติเลิศพงศา หุ้นส่วนฝ่าย Deal Advisory เคพีเอ็มจี ประเทศไทย กล่าวว่า
“อุตสาหกรรมยานยนต์กำลังก้าวเข้าสู่ยุคใหม่ ซึ่งความได้เปรียบในการแข่งขันจะขึ้นอยู่กับซอฟต์แวร์ AI และความร่วมมือกับพันธมิตรในระบบนิเวศทางธุรกิจมากขึ้น แทนที่จะขึ้นอยู่กับขนาดฐานการผลิตเพียงอย่างเดียว สำหรับประเทศไทยและภูมิภาคอาเซียน โอกาสอยู่ที่การต่อยอดฐานอุตสาหกรรมยานยนต์ที่แข็งแกร่ง ควบคู่กับการปรับตัวเพื่อรองรับทิศทางการพัฒนายานยนต์ ทั้งการเปลี่ยนผ่านสู่ยานยนต์ไฟฟ้า และยานยนต์ที่เชื่อมต่อเครือข่าย ไปจนถึงบริการดิจิทัลรูปแบบใหม่ บริษัทที่มีแนวโน้มจะก้าวขึ้นเป็นผู้นำในทศวรรษข้างหน้า คือบริษัทที่สามารถผสานการนำเทคโนโลยีมาใช้ ความสามารถในการรับมือกับความเปลี่ยนแปลงและการดำเนินงาน รวมไปถึงการสร้างความเชื่อมั่นให้กับลูกค้าในวงกว้าง”